源泉徴収票を出さないとどうなる?転職先発覚と税金ペナルティの真実
転職時や年末調整のシーズンになると、多くの社会人を悩ませるのが「源泉徴収票の提出」を巡る問題です。「前職を短期間で辞めた経歴を隠したい」「副業をしていることを会社に知られたくない」「前職の会社とトラブルになって源泉徴収票をもらえない」など、様々な事情から提出をためらうケースは少なくありません。
しかし、源泉徴収票の未提出を安易に放置すると、本来受けられるはずの税金控除が受けられずに手取りが減るだけでなく、後から前職や副業が会社に発覚したり、税務署から追徴課税のペナルティを受けたりする深刻な事態へと発展します。本記事では、源泉徴収票を出さない場合に生じる具体的なリスク、会社や税務署に情報が伝わる構造的な仕組み、そして提出できない場合の正当な回避・手続き手順まで、現場の実態を取材データとともに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:転職先へ源泉徴収票を出さないと年末調整が受けられず、翌年の住民税決定通知書などのルートから前職や副業が発覚するリスクが極めて高い。
- 要点2:未提出のまま確定申告も行わずに放置すると、控除が消滅して税金が高くなる上に、無申告加算税や延滞税といった追徴課税の対象になる。
- 要点3:前職からの不交付や紛失トラブルに対しては、再発行請求や国税庁への「不交付の届出手続」、自身での確定申告という正当な法的救済策が存在する。
【結論と法的リスク】源泉徴収票を出さないとどうなるのか?税金と手取りの現実
転職先や現職の企業に対して源泉徴収票を提出しないと年末調整の対象から除外され、企業側はその従業員の年間の正確な所得税額を精算することができなくなります。日本の税制において、企業は従業員に支払った給与から概算の所得税を源泉徴収していますが、年の途中で転職してきた社員の前職分の給与額や納付済み税額が分からなければ、合算して過不足を計算する術がありません。
その結果、本来であれば生命保険料控除や配偶者控除、基礎控除などの適用によって戻ってくるはずの還付金が一切戻らず、源泉徴収票を出さないことで税金が高くなるという直接的な金銭的損失を被ることになります。毎月の給料から多めに引かれていた税金が戻らないまま手取り額が目減りするため、経済的なデメリットは避けられません。
さらに重大なのは、年末調整が受けられなかったにもかかわらず、年度末(2月16日〜3月15日)に自ら確定申告を行わずに放置した場合です。税務当局から意図的な申告漏れや所得隠しと判断された場合、源泉徴収票の未提出に伴う罰則や追徴課税として、本来の税額に加えて最大15%〜20%の「無申告加算税」や、納付遅延に対する利息に相当する「延滞税(年利換算で最高14.6%)」が課されることになります。
【発覚の実態検証】転職先に源泉徴収票を出さないと前職や副業はバレるのか?
転職市場や労務現場の取材において頻繁に寄せられるのが、「提出を拒否すれば、前の会社を1ヶ月で辞めた経歴や副業の事実を隠し通せるのではないか」という疑問です。しかし、結論から言えば、源泉徴収票を転職先に出さないことで前職や副業がバレる可能性は極めて高いというのが労務・税務のプロが口を揃える事実です。
人事労務担当者の証言によると、「源泉徴収票の提出を頑なに拒絶された時点で、職歴詐称や副業隠しなどの何らかの後ろめたい事情があるのではないかと警戒を強める」のが組織のリアルな初期反応です。会社側が源泉徴収票の提出拒否の理由を追求するのは、単なる詮索ではなく、労働基準法や所得税法上の法令遵守義務を果たすための業務上の必然性があるからです。
仮に社内での追及をすり抜けたとしても、翌年5月〜6月にかけて各市区町村から会社に届く「住民税の決定通知書(給与支払報告書に係る決定税額通知)」によって発覚します。自治体側は前職の企業や副業先から提出された給与支払報告書と現職のデータをマイナンバーや氏名・生年月日で統合し、年間の総所得に対する住民税を計算して現職の企業へ通知します。現職の給与水準に対して住民税額が明らかに高ければ、経理担当者は「他に所得がある」ことを即座に把握します。
SNSや知恵袋などのコミュニティ検証でも、「前職の短期退職を隠して未提出にしていたが、翌年の住民税通知で給与額の不整合を指摘され、懲戒処分や面談に発展した」という実体験が多数報告されています。隠蔽を目的とした未提出は、ほぼ確実に事後発覚を招く構造になっています。
【データ徹底比較】未提出・年末調整・確定申告における影響とペナルティ比較
源泉徴収票の扱い方によって、納税者の手取り額、会社への発覚リスク、法的なペナルティはどのように異なるのか。客観的な比較データを以下の表にまとめました。
| 対応パターン | 詳細・数値データ | 法的手続き・相場リスク | 編集部の見解・評価 |
|---|---|---|---|
| ① 転職先へ提出して年末調整 | 年間所得が正確に合算され、過不足税額が12月給与で完全精算。 | 追徴課税リスク 0% 追加申告の手間なし。 | 最も標準的で安全。前職の給与情報は会社に開示されるがトラブルは皆無。 |
| ② 未提出+自分で確定申告 | 転職先では現職分のみ概算処理。翌年2月16日〜3月15日に自力申告。 | 期限内申告で罰則 0円 住民税の「普通徴収」選択が可能。 | 副業や前職情報を会社に隠したい場合の唯一の正当ルート。自己管理能力が必須。 |
| ③ 未提出のまま放置(無申告) | 各種控除が適用外となり手取り減少。税務署の税務調査対象に選定。 | 無申告加算税 5〜20% 延滞税 年最大14.6% | 最悪の選択肢。金銭的損失、社会的信用の失墜、会社バレの三重苦を招く。 |
| ④ 前職の不交付・倒産 | 前職が倒産または悪質な発行拒否。給与明細を元に税務署へ届出。 | 国税庁への「不交付届出」により税務署から前職へ行政指導。 | 法的に保護された救済制度。給与明細書の保管があれば不利益を回避可能。 |
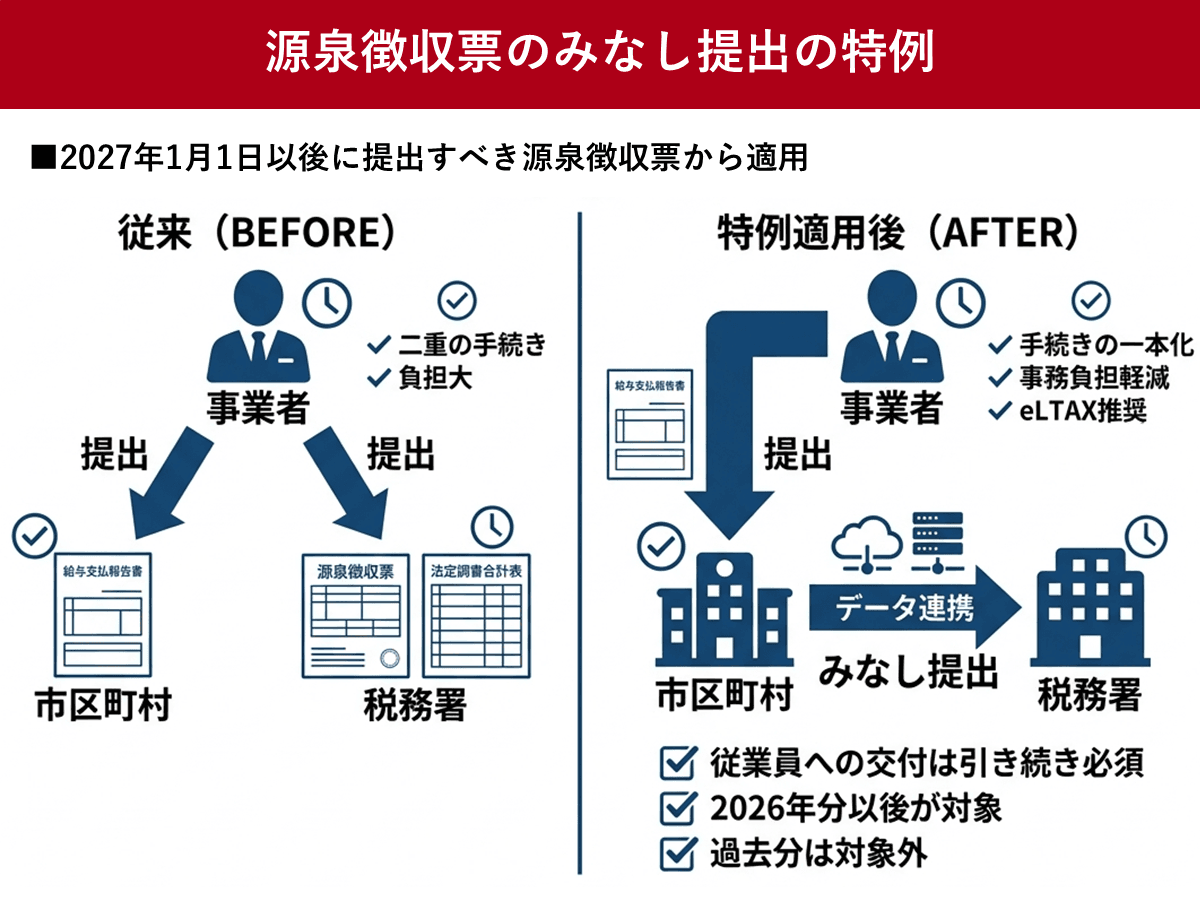
【前職トラブル・紛失】源泉徴収票が手元にない・もらえない時の正当な対処法
源泉徴収票を出したくても手元にないというトラブルも現場では頻発しています。「前職の退職時に揉めて連絡が取りづらい」「会社が倒産してしまった」「送られてきたはずの書類を紛失した」といった状況における前職の源泉徴収票がもらえない時の対処法を整理します。
まず大前提として、所得税法第226条に基づき、企業は従業員の退職後1ヶ月以内に源泉徴収票を交付することが法的に義務付けられています。したがって、どんな事情があろうとも企業側に「発行しない」という選択肢は認められていません。
手元にない場合の対処ステップは以下の3段階です。
ステップ1:前職の人事・総務へ再発行の連絡を入れる
書類をなくした場合は、源泉徴収票の紛失に伴う再発行手続きを依頼します。メールや書面で「退職年月日、氏名、現住所、再発行の理由」を簡潔に伝えれば、通常1〜2週間程度で再発行されます。
ステップ2:年末調整の締め切りに間に合わない場合の報告
転職先の年末調整の回収期限(通常11月中旬〜12月上旬)に対して年末調整の源泉徴収票が間に合わない場合は、会社の人事労務担当者に「前職へ再発行を依頼中である旨」を正直に伝えましょう。会社側が待ってくれるケースもありますが、期限を過ぎる場合は「現職分のみで年末調整を完了させ、前職分は後から自分で確定申告する」という合意形成を取るのが最もスムーズです。
ステップ3:会社が発行を拒否・倒産した場合は税務署へ相談
前職が悪質に発行を拒絶する場合や連絡が途絶えた場合は、所轄の税務署へ行き「源泉徴収票不交付の届出手続(国税庁様式)」を提出します。この届出書に毎月の「給与明細書」のコピーを添えて提出すると、税務署から前職の事業者に対して行政指導・税務指導が入り、速やかに発行される仕組みになっています。会社が倒産している場合でも、破産管財人からの発行や税務署の指導のもとでみなし申告が可能となります。
【実践マニュアル】転職時に源泉徴収票を出さずに自分で確定申告するやり方
「前職の経歴をどうしても転職先に知られたくない」「副業の収入が年間20万円を超えている」といった事情がある場合、転職時に源泉徴収票を出さずに自分で確定申告を行うのが唯一の合法的な解決策となります。
具体的な源泉徴収票を出さない場合の確定申告のやり方と流れは以下の通りです。
1. 転職先で「現職分のみ」の年末調整を受ける
転職先には「前職の書類手続きが間に合わないため、今回の年末調整は現職分のみで処理をお願いします。前職分は年明けに自分で確定申告します」と伝えます。会社側にとっても従業員が自ら申告することは法的に認められているため、正当な理由として受理されます。
2. 必要な書類を手元に揃える
年明け1月頃までに、以下の書類を必ず手元に集めます。
- 現職(転職先)から交付される「源泉徴収票」
- 前職の会社から交付された「源泉徴収票」
- 副業の収入がある場合は副業先の源泉徴収票や支払調書、経費の領収書
- 生命保険料や地震保険料、ふるさと納税(寄附金控除)などの各種控除証明書
3. 国税庁「確定申告書等作成コーナー」から申告データを作成
マイナンバーカードとスマートフォンがあれば、e-Tax(電子申告)を利用して自宅から24時間申告が可能です。画面の案内に従い、「現職の源泉徴収票の支払金額・源泉徴収税額」と「前職の源泉徴収票の支払金額・源泉徴収税額」をそれぞれ合算して入力します。
4. 住民税の徴収方法で「自分で納付(普通徴収)」を選択する
副業収入がある場合、確定申告書の第二表にある「住民税に関する事項」において、住民税の納付方法を「自分で納付(普通徴収)」にチェックを入れます。これにより、副業分の住民税通知が本業の会社へ送られるのを防ぎ、源泉徴収票を出さないことで副業がバレるリスクを最小限に抑えることができます(※自治体によっては給与所得の普通徴収を認めていない場合もあるため注意が必要です)。
一般に知られていない盲点とネットの誤解|「出さなくてもバレない」の嘘
ネット上の掲示板やSNSでは、「前職の源泉徴収票を出さなければ、職歴の空白期間や短期離職は100%隠し通せる」といった誤った言説が散見されます。しかし、現代の給与管理システムと税務行政のデジタル化を直視すれば、これは極めて危険な幻想に過ぎません。
国税庁および各地方自治体では、マイナンバー制度の導入以降、給与支払報告書と所得税・住民税の突合(名寄せ)を自動化しています。個人が源泉徴収票を握りつぶして会社に提出しなかったとしても、企業側が自治体へ提出する「給与支払報告書」のデータは確実に税務システム上で一本化されます。税務当局から見れば、誰がどこからいくらの給与を受け取っているのかは完全に把握されているのです。
組織行動論や労働心理学の視点から見ても、「都合の悪い情報を隠すために手続きを拒む」という行為は、組織内での心理的安全性を自ら破壊する行為に他なりません。書類の未提出によって経理や人事から疑念を持たれる心理的コストは、正直に「前職分は確定申告で精算します」と申告する手間に比べて遥かに重いリスクとなります。
【プロの結論】源泉徴収票の提出に慎重になるべきケースと推奨される対応基準
源泉徴収票の提出に悩んだ際、どのような基準で行動を選択すべきか。キャリアと税務の両面から導き出される判断基準は以下の通りです。
【会社にそのまま提出すべき人】
- 前職の退職理由や在籍期間に隠す必要がない人
- 副業を行っておらず、単一の給与所得のみの人
- 自分で確定申告をする手間を省き、還付金を最短で受け取りたい人
【会社への提出を見送り、自力で確定申告すべき人】
- 年間の副業所得が20万円を超えており、副業の存在を会社に開示していない人
- 前職を極めて短期間で退職し、転職時の履歴書に記載していない事情がある人
- 年末調整の締め切り期日までに前職からの書類発行が物理的に間に合わない人
提出を見送る場合は、「放置する」のではなく「確定申告によって法的な納税義務を完璧に履行する」という覚悟と実行が絶対条件となります。
【源泉 徴収 出さ ない と どうなる】に関するよくある質問(FAQ)
Q1:転職先から源泉徴収票の提出を求められましたが、前職の給料が低かったことがバレるのが恥ずかしくて出せません。どうすればいいですか?
A1:前職の給与額が低かったとしても、転職先がそれを理由に内定を取り消したり基本給を下げたりすることは法的に許されません。給与額を知られるのがどうしても嫌な場合は、「前職の源泉徴収票の手続きが間に合わないため、自分で確定申告します」と会社に伝え、現職分のみで年末調整を済ませた上で、3月に自力で合算の確定申告を行えば会社に前職の源泉徴収票を見せる必要はありません。
Q2:源泉徴収票を出さずに確定申告もしなかった場合、いつ税務署にバレますか?
A2:各自治体や税務署は給与支払報告書を通じて個人の年間所得を把握しているため、申告期限を過ぎた年の秋から翌年にかけて「お尋ね」と呼ばれる税務指導文書や納付勧奨通知が届くのが一般的です。放置期間が長引くほど延滞税が加算されるため、気付いた時点ですぐに期限後申告を行う必要があります。
Q3:アルバイトやパートを掛け持ちしている場合、源泉徴収票はすべての勤務先に出す必要がありますか?
A3:年末調整を行えるのは「主たる給与の支払いを受けている1社(給与所得者の扶養控除等申告書を提出した会社)」のみです。従たる勤務先(掛け持ち先)へメインの源泉徴収票を出す必要はありません。メインの勤務先で年末調整を受けた後、すべての勤務先の源泉徴収票を集めて自身で合算の確定申告を行ってください。
まとめ:リスクを最小限に抑えて正しい税務手続きを選択するために
源泉徴収票を出さないまま放置することは、過大課税による手取りの減少、追徴課税という法的なペナルティ、そして会社への発覚という多重のリスクを抱え込むことに直結します。書類を会社に出したくない正当な理由があるならば、「提出を拒んで放置する」のではなく、「自分で確定申告を行って法令を遵守する」という選択を取ることが極めて重要です。
また、前職からの不交付や書類の紛失といった不測の事態に対しては、法的に整備された再発行請求や国税庁への届出制度を活用すれば、納税者としての不利益を完全に防ぐことができます。税務の仕組みを正しく理解し、自身の状況に応じた最善の手続きを選択して、安心でクリーンな社会人生活を守り抜いてください。 (出典: 源泉 徴収 出さ ない と どうなる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
