Apple Payは海外で使える?2026年最新の真相と設定の全貌
円安基調が続く2026年の海外渡航において、現地での支払いをスマートかつ安全に済ませる手段としてApple Payへの注目が一段と高まっています。財布から物理カードを抜き差しすることなく、iPhoneやApple Watchをかざすだけで地下鉄に乗車し、カフェで支払いを済ませる身軽さは、旅行者にとって最大の魅力といえます。
しかしその一方で、渡航関連のコミュニティやSNS上では「現地店舗のレジでApple Payをかざしたが決済エラーで弾かれた」「日本と同じ感覚で使おうとしたら一切反応しなかった」といったトラブルの証言が絶えません。国内では日常的に決済できている端末が、なぜ国境を越えた途端に使えなくなってしまうのか。そこには日本のキャッシュレス基盤と国際標準規格における決定的な構造的相違が隠されています。
📌 【この記事の重要ポイントまとめ】
- 要点1:国内で普及するiDやQUICPayは海外非対応であり、国際標準規格である「EMV Contactless(タッチ決済)」への対応が海外利用の絶対条件となる。
- 要点2:Visa、Mastercard、American Expressは高い確率で利用可能だが、カード発行会社の設定やJCBの海外展開仕様によって利用可否が分かれる。
- 要点3:データ通信が途絶えたオフライン環境でも決済自体は可能だが、為替事務手数料(約2.2%〜3.8%前後)の負担やカード会社のセキュリティロックへの事前対策が不可欠である。
【2026年最新】Apple Payが海外で使えない理由と「規格の罠」
国内のコンビニエンスストアや飲食店でApple Payを利用する場合、多くのユーザーは端末をかざす際に「iD(アイディ)で」「QUICPay(クイックペイ)で」と指定して支払っています。しかし、ここに海外で決済が失敗する最大の落とし穴が存在します。Apple Pay 海外使えない理由の約8割は、この日本独自の通信規格に起因しています。
日本の電子マネーの多くはソニーが開発した「FeliCa(フェリカ)」と呼ばれる超高速通信規格をベースに構築されています。一方、欧米をはじめとする世界標準は「NFC Type-A/B」を基盤とするEMV Contactless(国際標準のタッチ決済)です。日本国内のWalletアプリ内で「iD」や「QUICPay」としてのみ割り当てられているカード情報は、海外の決済端末が読み取れる国際電文フォーマットを持っていないため、端末にかざしても一切通信が成立しません。
海外のレジでApple Payを利用する際は、店員に「Apple Pay」と伝えるよりも「Contactless(コンタクトレス)」や「Credit card(クレジット)」と伝え、端末側のリーダーを国際タッチ決済の待受状態にしてもらう必要があります。このApple Pay iD QUICPay 海外 違いを理解していないと、現地の端末前で立ち往生する結果となります。

国際ブランド別の対応実態|Visaタッチ・Mastercard・JCBの真相
Apple Payに登録したカードが海外で機能するかどうかは、国際ブランドのロゴだけでなく「カード発行会社(イシュアー)がApple PayのEMV Contactlessを有効化しているか」によって厳格に決まります。
Apple Pay Visaタッチ 海外利用に関しては、三井住友カードや三菱UFJカード、楽天カードなど主要発行会社が軒並み対応を完了させており、海外のVisaタッチ対応加盟店でスムーズな決済が可能です。Mastercardに関しても同様に「Mastercardコンタクトレス」として世界各国で高い決済成功率を誇ります。
一方で注意を要するのがApple Pay JCB 海外 使えない 真相です。JCBカードは国内利用においてQUICPayとして割り当てられるケースが多く、Apple Pay上での「JCBのタッチ決済(JCB Contactless)」の海外開放状況は発行会社ごとに大きく異なります。JCBプロパーカードなど一部の対応カードを除き、提携カードでは海外のNFC端末にかざしても通信が通らない事例が報告されています。また、欧米圏ではそもそもJCBの加盟店網自体がVisaやMastercardに比べて限定的であるため、二重のハードルが存在します。
【データ比較】Apple Pay海外利用の主要カード・手数料・規格一覧
海外渡航時に発生するコストとして見逃せないのが為替レートと手数料の仕組みです。Apple Pay決済時の金額は、国際ブランドが定める基準レートに各カード発行会社の「海外事務処理手数料」が上乗せされて請求されます。主要な決済手段ごとの特徴を以下の比較表に整理しました。
| 項目・ブランド | 海外タッチ決済の対応状況 | 一般的な海外事務手数料(目安) | 編集部の見解・評価 |
|---|---|---|---|
| Visaブランド | 極めて高い(Visaタッチ対応) | 2.20% 〜 3.85% | 世界シェアNo.1。公共交通から小規模店舗まで最も決済が通りやすい標準仕様。 |
| Mastercardブランド | 極めて高い(Mastercard Contactless) | 2.20% 〜 3.85% | ヨーロッパ圏での受容性が極めて高く、為替レート換算の安定性にも定評がある。 |
| American Express | 高い(主要国・大型店舗中心) | 2.00% 〜 3.50% | 北米での利便性は高いが、一部地域や小規模店舗では非対応のケースも見られる。 |
| JCBブランド | 一部発行会社のみ対応・限定的 | 1.60% 〜 2.60% | 手数料率で優位な場合があるが、加盟店網とApple Pay側の対応制限により単独渡航は非推奨。 |
| 交通系IC(Suica/PASMO) | 海外利用不可(FeliCa限定) | 対象外 | 海外の改札では一切反応しない。現地の乗車にはクレジットのタッチ決済を利用する。 |
Apple Pay 海外 手数料 為替レートの変動リスクを抑えるためには、利用するカードの海外事務処理手数料を事前に把握しておくことが賢明です。近年は手数料率の改定を実施するカード会社も増えており、総支払い額に数パーセントの差が生じる要因となっています。
【実態検証】海外旅行者のリアルな評判と現場で起きるトラブル
実際の渡航現場におけるApple Pay 海外旅行 ネットの反応 評判を多角的に分析すると、利便性を絶賛する声と、思わぬ落とし穴に直面した体験談が明確に二分されています。
ロンドン、ニューヨーク、シンガポール、シドニーなどの主要都市では、地下鉄やバスの改札にiPhoneをかざすだけで通過できる「オープンループ乗車」が完全に定着しています。ユーザーからは「現地通貨の両替も券売機でのチケット購入も一切不要になり、移動のストレスが劇的に減った」という高い評価が寄せられています。
一方で、Apple Pay Suica 海外 電車に関する根強い誤解も散見されます。「iPhoneに入っているSuicaで海外の地下鉄に乗れる」と誤認して改札でエラーを起こすケースです。Suicaはあくまで日本国内のFeliCa改札専用であり、海外の公共交通機関で利用できるのはApple Payに登録されたVisaやMastercardなどのオープンループ対応クレジット・デビットカードです。
また、Apple Pay 海外 オフライン 通信不要の挙動に関するトラブルも報告されています。Apple Payは、端末のセキュアエレメント内に一時的な決済トークンを保持しているため、機内モードやモバイルデータ通信が圏外の環境下でも数回程度の決済は成立します。しかし、連続してオフライン決済を行ったり、高額な決済を試みたりすると、不正利用防止の観点から端末側で通信接続による再認証(暗号鍵の更新)が要求され、レジ前で決済が停止するリスクがあります。
海外渡航前のApple Pay設定手順と失敗しないおすすめカード
渡航先で確実に決済を成功させるためには、日本出国前の適切なカード選定と設定確認が欠かせません。Apple Pay 海外 設定方法 手順は以下の通りです。
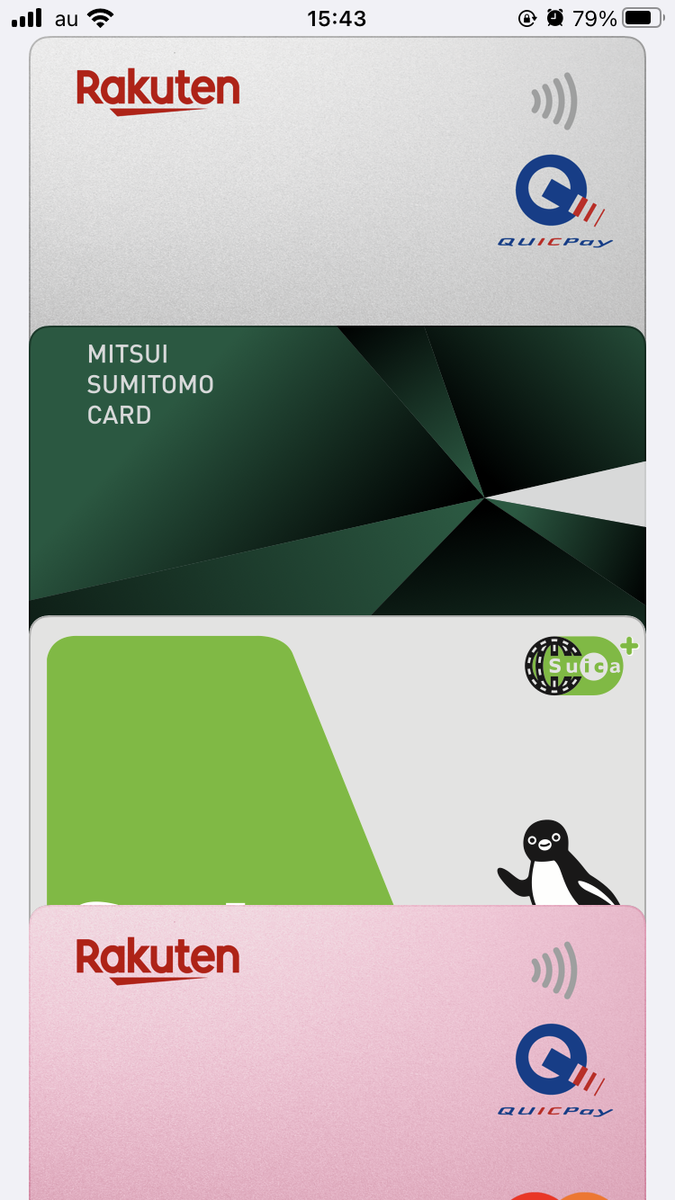
- Walletアプリの券面表示を確認:カード右下や裏面に国際ブランド(Visa/Mastercard等)のタッチ決済マークが表示されているかを確認する。
- エクスプレスカードの設定:公共交通機関をスムーズに利用したい場合、「設定」>「WalletとApple Pay」>「エクスプレスカード」から、タッチ決済対応クレジットカードを指定する(Face ID/Touch ID認証なしで改札通過が可能)。
- 海外利用制限・不正検知の事前通知:カード会社によっては海外からの突然の高額決済を自動ブロックするため、カード会員専用Webサイトから渡航日程を事前登録しておく。
Apple Pay 海外 クレジットカード おすすめの基準としては、為替手数料が低水準で海外タッチ決済の開放実績が豊富な「三井住友カード(NL)」や、外貨決済に強い「Revolut(レボリュート)」のバーチャルカード連携、さらに海外旅行傷害保険が付帯した主要メガバンク系カードが挙げられます。これらをメインカードに指定しておくことで、現地での決済トラブルを最小限に抑えられます。

一般に知られていない盲点とセキュリティの死角
Apple Payは物理カードの番号を加盟店に渡さない「トークン化技術」を採用しているため、スキミング犯罪に対して極めて強固な耐性を持ちます。しかし、物理的な盗難・紛失とは異なるデジタル特有の盲点が存在します。
第一の盲点は、端末のバッテリー切れです。iPhoneの予備電力機能によるエクスプレスカード利用は一部の交通機関等に限られており、一般店舗での認証を伴う決済は端末が起動していなければ一切行えません。第二の盲点は、現地の決済端末自体の通信エラーです。特に新興国や路面店では、店舗側の通信端末が国際ネットワークと同期できず、物理カードのICチップ差し込み+暗証番号入力を求められる場面が依然として存在します。
したがって、「スマートフォン1台だけで財布を持たずに海外へ行く」という選択は、不測の事態において致命的なリスクを招く可能性があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
Apple Pay 海外決済 2026年最新のインフラ環境を踏まえ、渡航スタイルに応じた判断基準を提示します。
【Apple Payをメイン決済として活用すべき人】
- 欧米・アジア主要都市の都市部を中心に滞在し、公共交通機関や大手チェーンを頻繁に利用する人
- VisaまたはMastercardのタッチ決済対応カードをすでにWalletアプリに登録・検証済みの人
- 紛失・盗難リスクを極限まで低減し、物理的な財布の出し入れを減らしたい人
【慎重なバックアップ準備が必須となる人】
- JCBカード単独、または国内専用の電子マネー(iD/QUICPay)依存度が高い人
- 地方都市やチップ支払いが現金主体の地域、屋台・個人商店を多く巡る予定の人
- 物理的な予備クレジットカード(Visa/MastercardのICチップ付き)を携行していない人
スマートな海外キャッシュレスの鉄則は、「Apple Payを主軸に据えつつ、異なる国際ブランドの物理カード1〜2枚と最低限の現地現金を分散携行する」という多層防護の姿勢にあります。
【apple pay 海外】に関するよくある質問(FAQ)
Q1:現地でWi-Fiやデータローミングが繋がっていなくてもApple Payは使えますか?
A1:利用可能です。Apple Payは端末内部に保存された暗号化トークンを用いて決済を処理するため、オフライン状態でも決済端末との近距離無線通信(NFC)だけで支払いが完了します。ただし、長時間のオフライン利用や高額決済時にはオンラインでの暗号鍵更新が必要となる場合があります。
Q2:海外の店舗レジで支払う際、店員には何と伝えればよいですか?
A2:「Apple Pay」と伝えても通じない店舗があるため、「Credit card, please(クレジットカードで)」または「Contactless, please(タッチ決済で)」と伝えるのが確実です。端末が待受状態になったら、端末の液晶またはリーダー部分にiPhoneをかざします。
Q3:SuicaやPASMOにチャージした残高で海外の地下鉄に乗れますか?
A3:乗車できません。日本の交通系ICカードはFeliCa規格を採用しており、海外の改札システムとは互換性がありません。海外のオープンループ改札を利用する際は、Apple Pay内のタッチ決済対応クレジットカード(Visa/Mastercard等)を指定してかざす必要があります。
Q4:海外で利用した際の為替手数料はどこで確認できますか?
A4:Apple Pay自体の利用手数料は無料ですが、決済に使用したクレジットカード会社所定の海外事務処理手数料(約2.2%〜3.8%程度)が適用されます。確定した為替換算レートと手数料は、カード会社の利用明細データ反映時に確認可能です。
まとめ:規格の正しい理解と事前準備で快適な海外キャッシュレスを
Apple Payは正しく設定・運用すれば、海外旅行における利便性と安全性を飛躍的に高めてくれる強力なツールです。「使えない」というトラブルの多くは、端末の不具合ではなく、通信規格(FeliCaとEMV Contactless)の相違やカード会社ごとの仕様制限に起因しています。
渡航前に自身のWalletアプリに登録されているカードの国際タッチ決済対応状況を確認し、必要に応じて設定を見直しておくことが重要です。最新のインフラ環境を味方につけ、ストレスフリーで安全な海外滞在を実現してください。 (出典: apple pay 海外(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
