ブラックでもお金借りたい人が知るべき審査の真相と即日調達の現実解
物価高と実質賃金の伸び悩みが続く2026年の家計環境において、突発的な出費や生活費の不足から資金調達を迫られる層が急増しています。しかし、過去の滞納や債務整理の経験があることで大手銀行や大手消費者金融のスコアリング審査にことごとく落ち、「もはやどこからも借りられない」と追い詰められるケースは少なくありません。
いわゆる「信用情報のブラック状態」にある場合、安易なネット情報やSNS上の甘い誘い文句に飛びつくと、違法金融の泥沼に転落するリスクが極めて高くなります。本稿では、信用情報機関の仕組みから中小消費者金融による独自審査の実態、さらには公的支援の活用法まで、金融業界の内部構造と現場取材に基づき、合法的に資金難を打開するための現実解を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラック」の正体は信用情報機関(CIC・JICC)に登録された異動情報であり、登録期間はおよそ5年間継続する。
- 要点2:大手で即否決されても、手作業で現状の返済能力を評価する正規の中小消費者金融(街金)なら借入の余地が残されている。
- 要点3:「審査なし」「極甘審査」を謳う個人間融資や後払い現金化は危険な違法スキームであり、困窮時は緊急小口資金などの公的支援を最優先すべきである。
【2026年最新】審査落ちが続く決定的な理由とブラックリスト登録期間の真実
大手消費者金融や銀行カードローンの申し込みにおいて、ボタンを押して数秒から数分で自動否決される背景には、信用情報機関 CIC JICCに記録されている事故情報(異動情報)の存在があります。金融機関は貸金業法第13条に基づき、融資審査時に指定信用情報機関へ照会を行うことが義務付けられており、ここに延滞や法的整理の記録が存在すると、機械的な自動審査(スコアリングシステム)の段階で門前払いとなります。
一般に「ブラックリスト」という名称の名簿が存在するわけではなく、信用情報に「異動」と記載された状態を指します。このブラックリスト 登録期間は、延滞解消や完済、あるいは免責確定から原則5年間(全国銀行個人信用情報センターの自己破産情報は最長7年間)と定められています。期間が経過して情報が抹消(いわゆるホワイト化)されるまでは、大手金融機関での新規借入やクレジットカード発行は極めて困難となります。
特に注意すべきは延滞中 借入 審査基準の厳格さです。過去に金融事故を起こしていても「現在は完済している」状態であれば審査対象になり得ますが、「現在進行形で他社の支払いを数ヶ月滞納している」状態では、正規の貸金業者から融資を受けることは法制上・リスク管理上、ほぼ100%不可能です。

知られざる中小消費者金融の実態|「独自審査」と即日融資・極甘審査の真相
大手で全滅した際、唯一の民間融資の選択肢として浮上するのが、地域密着型や全国対応の中小消費者金融 独自審査です。いわゆる「街金」と呼ばれるこれらの正規業者は、大手のような画一的なAI自動スコアリングではなく、担当者が申込者一人ひとりの現在の収支状況や人柄、就業実態を直接ヒアリングする「加点方式の個別審査」を採用しています。
ネット上では「街金 審査甘い 評判」といった表現が散見されますが、これには大きな誤解が含まれています。中小業者が柔軟な審査を行うのは「甘い」からではなく、過去の信用情報に傷があっても「現在の安定収入から毎月1万円ずつ確実に返済できるか」という現在の返済能力を精緻に見極めているに過ぎません。したがって、虚偽申告を行ったり、現在の収入が途絶えていたりする場合は当然ながら否決されます。
また、「即日融資 極甘審査の真相」を追究すると、誇大広告の罠が見えてきます。貸金業法第16条により、正規業者が「審査が甘い」「誰でも即日融資」といった文言で勧誘することは厳格に禁止されています。正規の中小消費者金融であっても、在籍確認や収入証明書の精査を徹底するため、即日融資を受けるには平日の午前中早い時間帯に申し込むなどの段取りが不可欠となります。
なお、すでに年収の3分の1近くまで借入が達している場合は、貸金業法の総量規制が壁となります。この状況を打開するには、複数債務を一本化して段階的に残高を減らす「おまとめローン」など、法令で認められた総量規制対象外 ローン(顧客に一方的有利となる借換え)を活用することが現実的な防衛策となります。
【データ比較】借入先ごとの審査基準・融資スピード・危険度一覧
資金調達を検討する際は、各調達手段の特徴と法的リスクを客観的に比較・把握しておくことが不可欠です。以下に2026年現在の主要な資金調達ルートの比較データを整理しました。
| 借入先・調達手段 | 審査基準・特徴 | 実質金利・スピード | 編集部の見解・安全性 |
|---|---|---|---|
| 大手消費者金融 | AI自動スコアリング。異動情報があれば即否決。 | 年3.0%〜18.0% 最短即日(数十分) | 安全。ただし信用情報に傷がある状態では通過不可。 |
| 正規の中小消費者金融(街金) | 担当者による独自審査。現在の返済能力を重視。 | 年15.0%〜20.0% 即日〜数営業日 | 安全(登録貸金業者)。ブラック状態での最有力候補。 |
| 公的支援(緊急小口資金等) | 社会福祉協議会による生活困窮者向けの公的融資。 | 無利子〜年1.5%程度 1週間〜数週間 | 極めて安全。信用情報不問。即時性はないが根本救済に最適。 |
| 個人間融資・SNS融資 | 無審査を装うが実態は違法ヤミ金融や詐欺グループ。 | 年数百%〜数千% 即日(トラブル直結) | 【利用厳禁】法外な取り立て、個人情報売買、犯罪被害に直結。 |
| 後払い(先払い買取)現金化 | 不用品買取を装う脱法的なヤミ金融スキーム。 | 実質月利30%〜50%超 即日振込 | 【利用厳禁】実質的な超高利貸付であり金融庁・警察庁が警告中。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
金融事故の当事者や、債務整理の渦中にある人々はどのように資金を調達しているのか。多重債務者のコミュニティや実務家への取材から見えてくるのは、冷徹な現実とわずかな活路です。
債務整理中 お金借りる方法について、弁護士や司法書士が受任通知を送付した直後の「手続き進行中」の段階では、正規の貸金業者はほぼ融資を行いません。介入通知によって信用情報機関に事故情報が登録されるだけでなく、債権者平等の原則に反し、自己破産や個人再生の認可が下りなくなるリスクがあるためです。
一方で、任意整理の和解が成立し、合意書通りの返済を1〜2年以上遅延なく継続している実績がある場合、一部の中小消費者金融では「契約履行能力がある」と判断され、少額(5万〜10万円程度)の枠が可決される事例が報告されています。当事者の手記や取材証言でも「大手を何社も落ちた後、直近1年分の給与明細と家計簿を提示し、誠実に返済意思を伝えたことで融資を受けられた」という声が確認できます。
現場の貸金業務取扱主任者はこう証言します。「信用情報に傷がある方の場合、過去の失敗よりも『現在の手取り月収に対して家賃や公共料金を滞納なく払えているか』を最重要視します。嘘の他社借入件数を書く申込者は即座に否決しますが、事情を包み隠さず話す方には最大限の配慮を尽くします」。
一般に知られていない盲点と危険な罠|個人間融資・後払い現金化の違法性
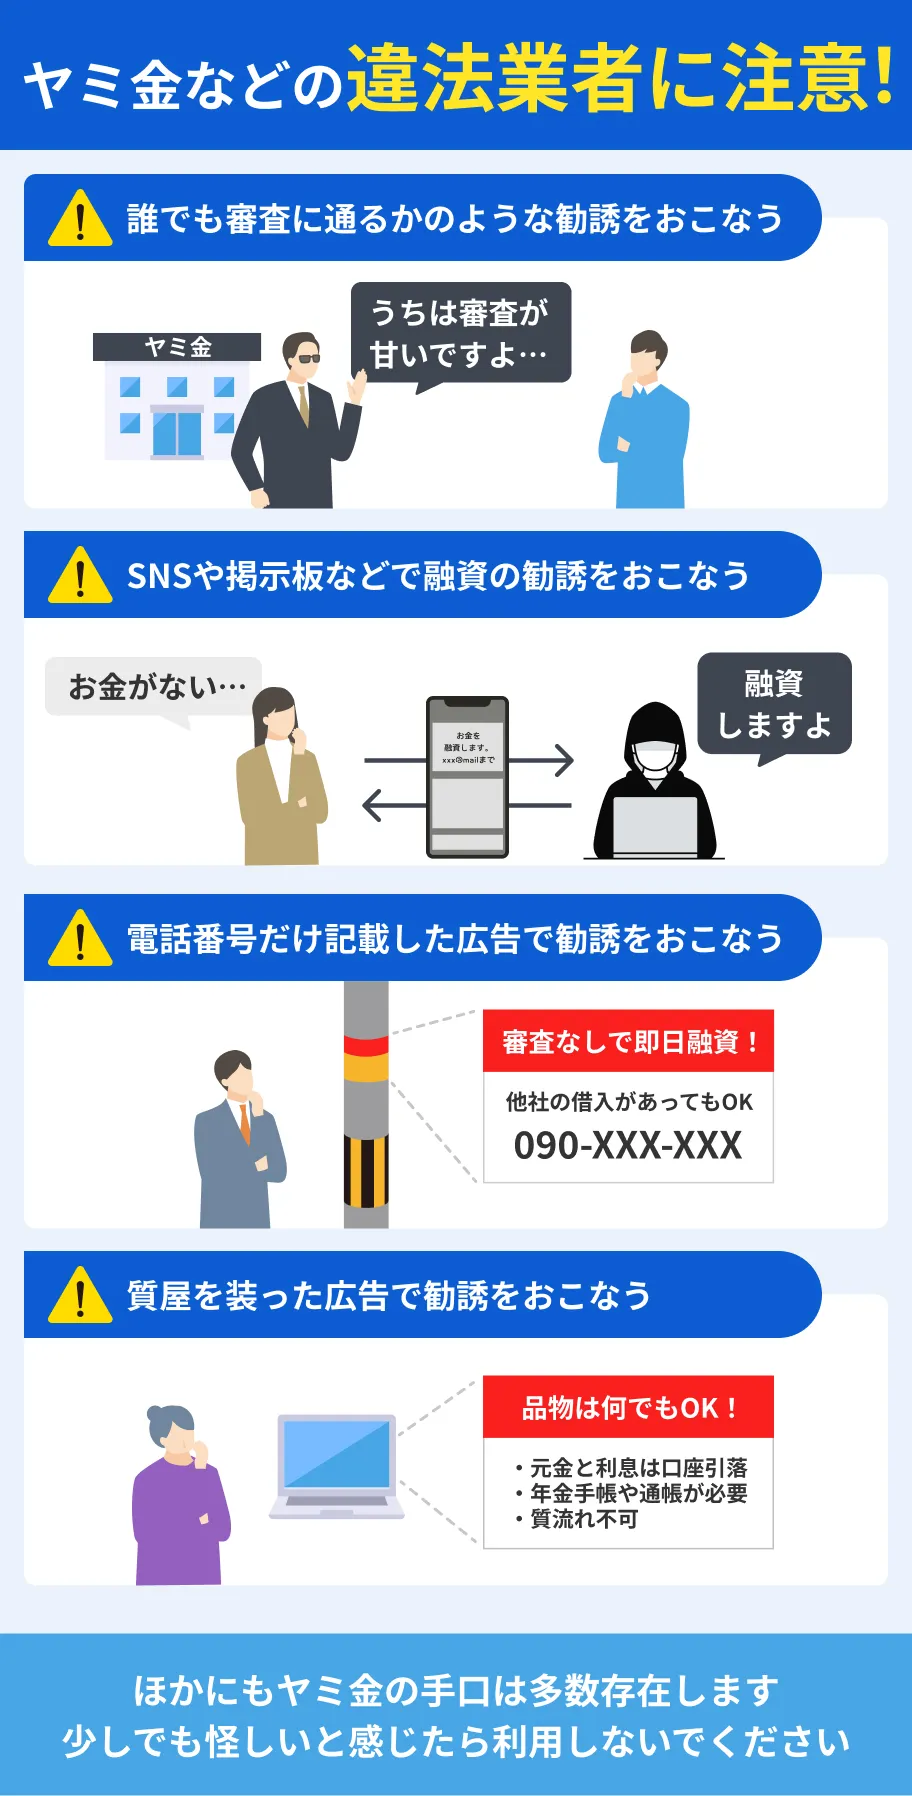
どこからも借りられない焦りから、SNS上の「#個人間融資」「#お金貸します」といったハッシュタグに頼る行為は破滅の入り口です。金融庁および警察庁の公式発表資料によると、不特定多数が閲覧できるSNS等で融資を勧誘する行為は、無登録であっても貸金業法違反(無登録営業)に該当します。
これら個人間融資 闇金トラブルの実態は、実質年利数百%に及ぶ法外な利息の要求、勤務先や家族への執拗な嫌がらせ電話、さらには借入の条件として口座の譲渡や「闇バイト(受け子・出し子)」への加担を強要されるなど、人生を破綻させる深刻な犯罪被害へと発展しています。
また、近年巧妙化している後払い現金化 違法性と危険性も見逃せません。「商品の写真を送るだけで即日現金化」「後日商品を発送すればOK」と謳う先払い買取現金化は、実質的に商品を介した高利貸付であり、裁判所でもヤミ金融契約として無効判決が相次いでいます。手数料として引かれる金額は月利換算で40〜50%(年利500%以上)に達し、利用した翌月にはさらに深刻な資金ショートを引き起こします。
生活費に困窮した場合は、民間業者に頼る前に、自治体の社会福祉協議会が窓口となっている公的支援 緊急小口資金などの公的貸付制度や、生活困窮者自立支援制度の相談窓口を頼るのが最も確実かつ安全な手段です。
【プロの結論】資金調達で人生を詰ませないための行動判断基準
資金繰りの逼迫は、人間の認知能力を著しく低下させます。行動経済学や心理学では、目先の現金不足に意識が奪われ長期的なリスクが見えなくなる心理状態を「トンネリング現象」と呼びます。「ブラックでも借りられる場所はないか」と検索を繰り返す状態は、まさにこの心理的トラップに陥っているサインです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自力での資金調達を進めるべきか、法的整理などの抜本的解決に舵を切るべきか、以下の客観基準で冷静に判断してください。
▼ 正規の中小消費者金融への申込を検討してもよい人:
- 過去に延滞や債務整理歴があるが、現在はすべて完済または和解通り返済している。
- 現在の勤務先で安定した給与収入があり、健康保険証や源泉徴収票を即座に提出できる。
- 借入希望額が5万〜10万円程度の生活再建資金であり、毎月無理なく返済できる明確な収支計画がある。
▼ 借入を中止し、弁護士・自治体窓口へ直行すべき人:
- 現在進行形で他社の借入や家賃・公共料金を数ヶ月滞納している。
- すでに総量規制(年収の3分の1)の上限に達しており、借金で借金を返す自転車操業状態にある。
- SNSの個人間融資や先払い買取など、違法リスクのあるサービスに手を出そうとしている。
【ブラック でも お金 借り たい】に関するよくある質問(FAQ)
Q1:現在他社の支払いを延滞中ですが、どうしても即日でお金を借りる方法はありますか?
A1:現在進行形で他社を延滞している場合、正規の貸金業者(中小消費者金融含む)から借入を行うことはできません。延滞中の融資は返済能力がないとみなされるためです。即日でお金が必要な場合は、質屋(貴金属やブランド品を担保にする合法融資)を利用するか、公的支援の相談窓口(社会福祉協議会)へご相談ください。
Q2:債務整理(任意整理や自己破産)の手続き中でも中小消費者金融なら借りられますか?
A2:弁護士・司法書士が介入して手続きを進めている最中は借入できません。新規借入を行うと債務整理の手続き自体が破綻するリスクがあります。ただし、任意整理後に和解が成立し、1〜2年以上にわたって遅延なく返済を継続している実績があれば、一部の中小消費者金融で現在の返済能力を評価されて融資を受けられる可能性があります。
Q3:ネット掲示板やSNSで「ブラックでも100%融資可能」と書かれている業者は信用できますか?
A3:絶対に信用してはいけません。貸金業法により「100%融資」「審査なし」といった断定的な表現は厳格に禁止されており、そうした文言を使う業者は100%の確率で違法なヤミ金融や詐欺グループです。関わると法外な金利請求や犯罪被害に巻き込まれるため、金融庁の「登録貸金業者情報検索サービス」に登録のない業者には絶対に接触しないでください。
まとめ:2026年の融資審査の現状と破綻を防ぐ現実的アプローチ
2026年における融資審査の現場は、厳格な法規制と高度な信用情報ネットワークによって統制されています。「ブラック状態でも無審査で借りられる正規の金融機関」は存在しません。しかし、過去の過ちを真摯に清算し、現在は安定した収入基盤を築いている方であれば、独自審査を行う正規の中小消費者金融が確かな再起の足がかりとなり得ます。
最も危険なのは、目先の現金を欲するあまり違法金融やグレーな現金化スキームに手を出し、取り返しのつかない多重債務スパイラルに陥ることです。借入が困難な状況であるならば、それは「新たな借金を探す時」ではなく、「弁護士への相談や公的支援制度を活用して根本的な生活再建を図る時」という決定的なシグナルです。冷静な現状分析と正しい情報に基づき、破綻を防ぐ安全な一歩を踏み出してください。 (出典: ブラック でも お金 借り たい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
