副業で普通徴収できない理由とは?会社バレを防ぐ2026年最新対策
会社に知られずに副業を続けたいと考える給与所得者にとって、最大の関門となるのが「住民税の徴収方法」です。確定申告書の第二表で「自分で納付(普通徴収)」にチェックを入れたにもかかわらず、本業の勤務先に副業分の住民税が合算されて通知が届き、副業が発覚してしまうトラブルが後を絶ちません。
なぜ希望通りに普通徴収が適用されないのか、その背景には各自治体による特別徴収推進の厳格化や、所得税法・地方税法における「所得区分の壁」が存在します。2026年現在の最新税制動向を踏まえ、普通徴収が拒否される構造的な原因と、会社バレを未然に防ぐための実践的な対策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業がアルバイトなどの「給与所得」である場合、地方税法の規定と自治体の方針により普通徴収への切り替えは原則として拒否される。
- 要点2:「手渡し給与ならバレない」は完全な誤解であり、支払側の給与支払報告書提出によって自治体経由で本業へ合算通知される。
- 要点3:会社バレを防ぐ確実な手段は、副業を「業務委託(雑所得・事業所得)」として受託し、確定申告後に自治体の税務課へ直接確認を行うこと。
副業で普通徴収ができない決定的な理由|給与所得と自治体ルールの壁
確定申告で「自分で納付」を選択したにもかかわらず普通徴収にならない最大の原因は、副業で得た収入の所得区分が「給与所得」になっていることにあります。税法上、給与所得に対する住民税は、主たる給与の支払者(本業の会社)から天引きする「特別徴収」が原則義務付けられているためです。
かつては自治体の裁量でアルバイトやパートの給与であっても普通徴収を認めるケースが見られました。しかし、全国の地方自治体において「個人住民税の特別徴収完全義務化」の取り組みが強力に推進されており、給与所得同士の合算課税が徹底されています。
自治体の課税管理システム上、複数の事業者から給与支払報告書が提出されると、主たる給与を支払う事業所にすべての給与合算額に応じた「特別徴収税額決定通知書」が自動的に送付される仕組みになっています。つまり、制度とシステムの構造上、給与所得である限り普通徴収への分離は極めて困難です。

【比較検証】副業の所得区分による普通徴収の可否と会社バレリスク
副業の契約形態や所得区分によって、普通徴収が通る難易度と本業への発覚リスクは劇的に変化します。以下の比較表で自身の副業形態におけるリスクと対応策を確認してください。
| 所得区分・契約形態 | 詳細・数値データ | 普通徴収の可否 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得 (アルバイト・パート) | 雇用契約に基づく労働の対価 | 原則不可(ほぼ100%特別徴収) | 本業の会社へ合算通知されるため会社バレのリスクが極めて高い。 |
| 雑所得 (WEBライティング・アフィリエイト等) | 業務委託契約・副業規模の売上 | 可能(確定申告第二表で選択) | 自宅へ納付書が届くため、正しく申告すれば会社に知られる心配はない。 |
| 事業所得 (個人事業主・フリーランス) | 反復・継続・独立した事業活動 | 可能(青色申告控除等の恩恵あり) | 普通徴収の分離が最も確実。赤字相殺(損益通算)時は税額減少で露見注意。 |
| 手渡し給与 (飲食店・日雇い労働等) | 現金手渡しのアルバイト雇用 | 不可(雇用側が報告書を提出) | 「手渡しなら安全」は都市伝説。事業者が法定調書を出すため確実に捕捉される。 |
一般に知られていない盲点とネットの誤解|「手渡しなら安心」の真相
インターネット上の掲示板やSNSでは「給与を手渡しでもらえば税務署や自治体にはわからない」「年間20万円以下なら住民税も申告不要」といった誤った言説が散見されますが、これらは税務実務において完全に破綻しています。
給与を支払う事業主には、支払金額の多寡や支払方法(振込・現金手渡し)を問わず、受給者が居住する自治体へ「給与支払報告書」を提出する法定義務が課されています。雇い主側が適正に経費処理を行っている限り、個人のマイナンバーや氏名・住所を通じて自治体の課税台帳にデータが蓄積されます。
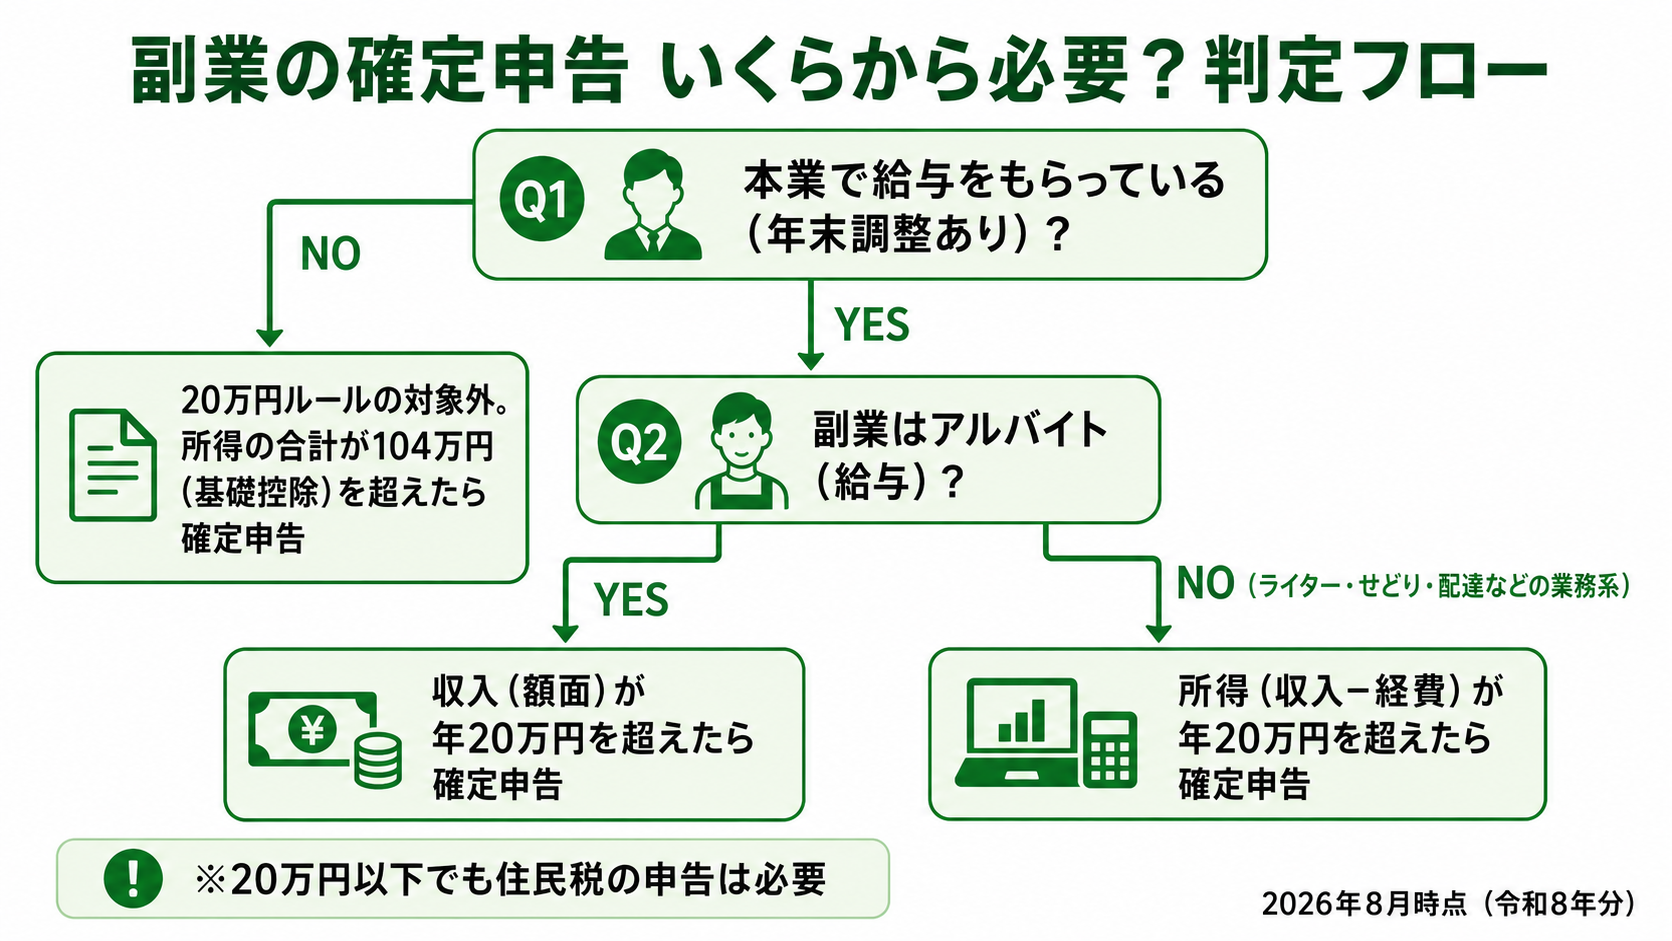
また、「副業所得20万円以下の確定申告不要ルール」は所得税に限られた特例です。住民税にはこの特例が存在しないため、副業所得が1円でも発生していれば自治体への住民税申告を行わなければなりません。無申告のまま放置すると、自治体側のデータ突合により未申告が発覚し、延滞金とともに本業の会社へ追徴課税の通知が送られる最悪のシナリオを招きます。

【実態検証】住民税の決定通知書から副業が会社にバレた経緯
毎年5月から6月にかけて、企業の経理部・人事総務部には各市区町村から「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」が届きます。現場の担当者がどのような点に着目して副業を察知するのか、実際の現場フローを検証します。
最大の引き金は「本業の給与水準に対して住民税額が不自然に高い」という違和感です。企業の人事担当者は同年代・同役職の社員の給料と税額のバランスを把握しています。同期の社員と比較して住民税が月額数千円〜数万円高い場合、経理担当者は「給与以外の所得がある」と即座に気づきます。
さらに自治体によっては、通知書の「主たる給与以外の合算所得区分」欄にチェックが入っていたり、副業分の所得金額が印字されたまま会社に届いたりするケースがあります。保護シール等で秘匿化する自治体が増加しているものの、最終的な合算税額そのものは会社側に通知されるため、税額の乖離を隠し通すことはできません。
2026年最新|普通徴収を確実に成立させる確定申告と自治体交渉の実務
副業を安全に継続するためには、所得区分の設計から申告後のフォローアップまで、正しいステップを漏れなく踏む必要があります。具体的な手順は以下の通りです。
- 副業の契約形態を「業務委託」に統一する
雇用契約ではなく、請負契約や準委任契約に基づく「雑所得」または「事業所得」として報酬を受け取る形態に整えます。これにより税法上の普通徴収選択権が法的に担保されます。 - 確定申告書第二表の「住民税に関する事項」で選択する
確定申告書第二表の「住民税・事業税に関する事項」にある「給与・公的年金等以外の所得に係る住民税の徴収方法の選択」欄において、必ず「自分で納付」にチェック(〇)を入れます。e-Taxを利用する場合も該当チェックボックスを必ず選択してください。 - 4月中旬〜下旬に自治体の税務課へ個別連絡する
確定申告のデータが自治体に送られた後、4月15日前後のタイミングで住民登録のある市区町村の税務課(住民税担当窓口)へ直接電話を入れます。「確定申告書で給与以外の所得を普通徴収として申告したが、確実に普通徴収として処理されているか」を確認・念押しします。このワンステップを入れることで、機械的な合算処理や担当者の見落としを防ぐことができます。
【プロの結論】副業で普通徴収を目指す人・慎重になるべき人の判断基準
副業におけるトラブルは、税務の無知だけでなく、組織内での心理的境界線(バウンダリー)の曖昧さからも生じます。自身の状況に合わせた現実的な判断基準を持つことが不可欠です。
普通徴収で副業を進めて良い人の条件
- 副業収入が業務委託(雑所得・事業所得・原稿料・デザイン料など)で構成されている人
- 確定申告の作成および自治体への事前確認連絡を怠らずに実行できる人
- 本業の就業規則で副業が容認されている、または法的な労務問題に発展しない環境にある人
副業の継続・開始に慎重になるべき人の条件
- アルバイトやパートなど「給与所得」の副業しか選択肢がない人(会社バレの回避は構造上不可能)
- 国家公務員・地方公務員など、法律によって兼業が厳格に制限されている人
- 副業の赤字を本業の給与と損益通算し、住民税を減額させようと目論んでいる人(税額の不自然な低下で即座に露見します)
【副業 普通 徴収 できない 場合】に関するよくある質問(FAQ)
Q1:アルバイトの副業で確定申告時に「自分で納付」を選んだのに、本業の給料から天引きされているのはなぜですか?
A1:副業先から自治体へ「給与支払報告書」が提出されているためです。地方税法では給与所得に対する住民税は主たる勤務先での特別徴収が義務付けられており、確定申告で普通徴収を選んでも自治体のシステム上、本業の給与に自動合算されます。
Q2:副業収入が年間20万円以下なら、確定申告も住民税申告も一切不要ですか?
A2:いいえ、住民税の申告は必須です。「20万円以下不要」は所得税の確定申告に限られた特例です。住民税にはこの基準がないため、お住まいの市区町村の税務窓口で住民税申告を行わないと未申告扱いとなります。
Q3:給与所得の副業で、どうしても普通徴収にしてもらう裏ワザはありませんか?
A3:裏ワザは存在しません。法令上の義務であるため、自治体の税務課に懇願しても原則として拒絶されます。会社バレを完全に防ぎたい場合は、給与雇用の副業を即刻中止し、業務委託形式の副業へ切り替えるしかありません。
Q4:副業で赤字が出た場合、普通徴収にしておけば会社にバレませんか?
A4:かえって発覚しやすくなります。事業所得などで赤字申告を行い本業の給与と損益通算すると、翌年度の本業分の住民税額が通常より安くなります。経理担当者が「税額の不自然な減少」に気づき、副業や外部所得の存在を疑われる原因となります。
まとめ:制度の仕組みを理解してリスクのない副業ライフを
副業の住民税を普通徴収にできるかどうかは、確定申告のテクニック以前に「所得区分が給与所得か、それ以外か」という根本的な制度設計によって決まります。給与所得である以上、どれほど対策を講じても特別徴収の合算処理を回避することはできません。
会社に余計な懸念を与えず安全に副業を続けるためには、契約形態を業務委託に整理し、確定申告書での適切な選択と自治体への確認作業を徹底することが唯一無二の防衛策です。税制と自治体の仕組みを正しく把握し、確実なリスク管理のもとで副業に取り組みましょう。 (出典: 副業 普通 徴収 できない 場合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
