退職金の税金計算方法2026年最新!知らなきゃ大損する手取りの罠
長年勤め上げた会社から支給される退職金。老後の生活設計や新たな挑戦を支える貴重な原資ですが、額面の金額がそのまま手元に残るわけではありません。退職金には所得税や住民税が課税されますが、給与とはまったく異なる独自の税制が適用されるため、正しい知識を持たないまま手続きを怠ると、手取り額が数十万〜百万円単位で目減りしてしまうリスクがあります。
特に2026年現在、税制改革や働き方の多様化に伴い、退職金の課税ルールをめぐる議論や確定拠出年金との併用調整など、押さえておくべき実務上の注意点は複雑さを増しています。本稿では、複雑な計算式や手取りシミュレーション、知らないと大損する申請手続きの急所を、現場の実態や最新の制度動向に照らし合わせて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金は「分離課税」と「2分の1ルール」により給与所得に比べて税負担が大幅に優遇されている。
- 要点2:会社に「退職所得の受給に関する申告書」を提出しないと一律20.42%が源泉徴収され手取りが激減する。
- 要点3:勤続年数20年の壁や確定拠出年金一時金との併用調整を把握し、万一の引きすぎは確定申告で還付を受けられる。
【基礎知識】退職金の税金計算方法|分離課税と2分の1ルールの仕組み
退職金にかかる税金を理解する上で、最も重要な土台となるのが分離課税と2分の1ルールの仕組みです。通常、毎月の給与や賞与は「総合課税」として他の所得と合算され、所得が増えるほど税率が跳ね上がる累進課税が適用されます。しかし、退職金は長年の勤務に対する報奨金であり、老後の生活保障という重大な役割を担っているため、他の所得とは完全に切り離して計算する「申告分離課税」が採用されています。
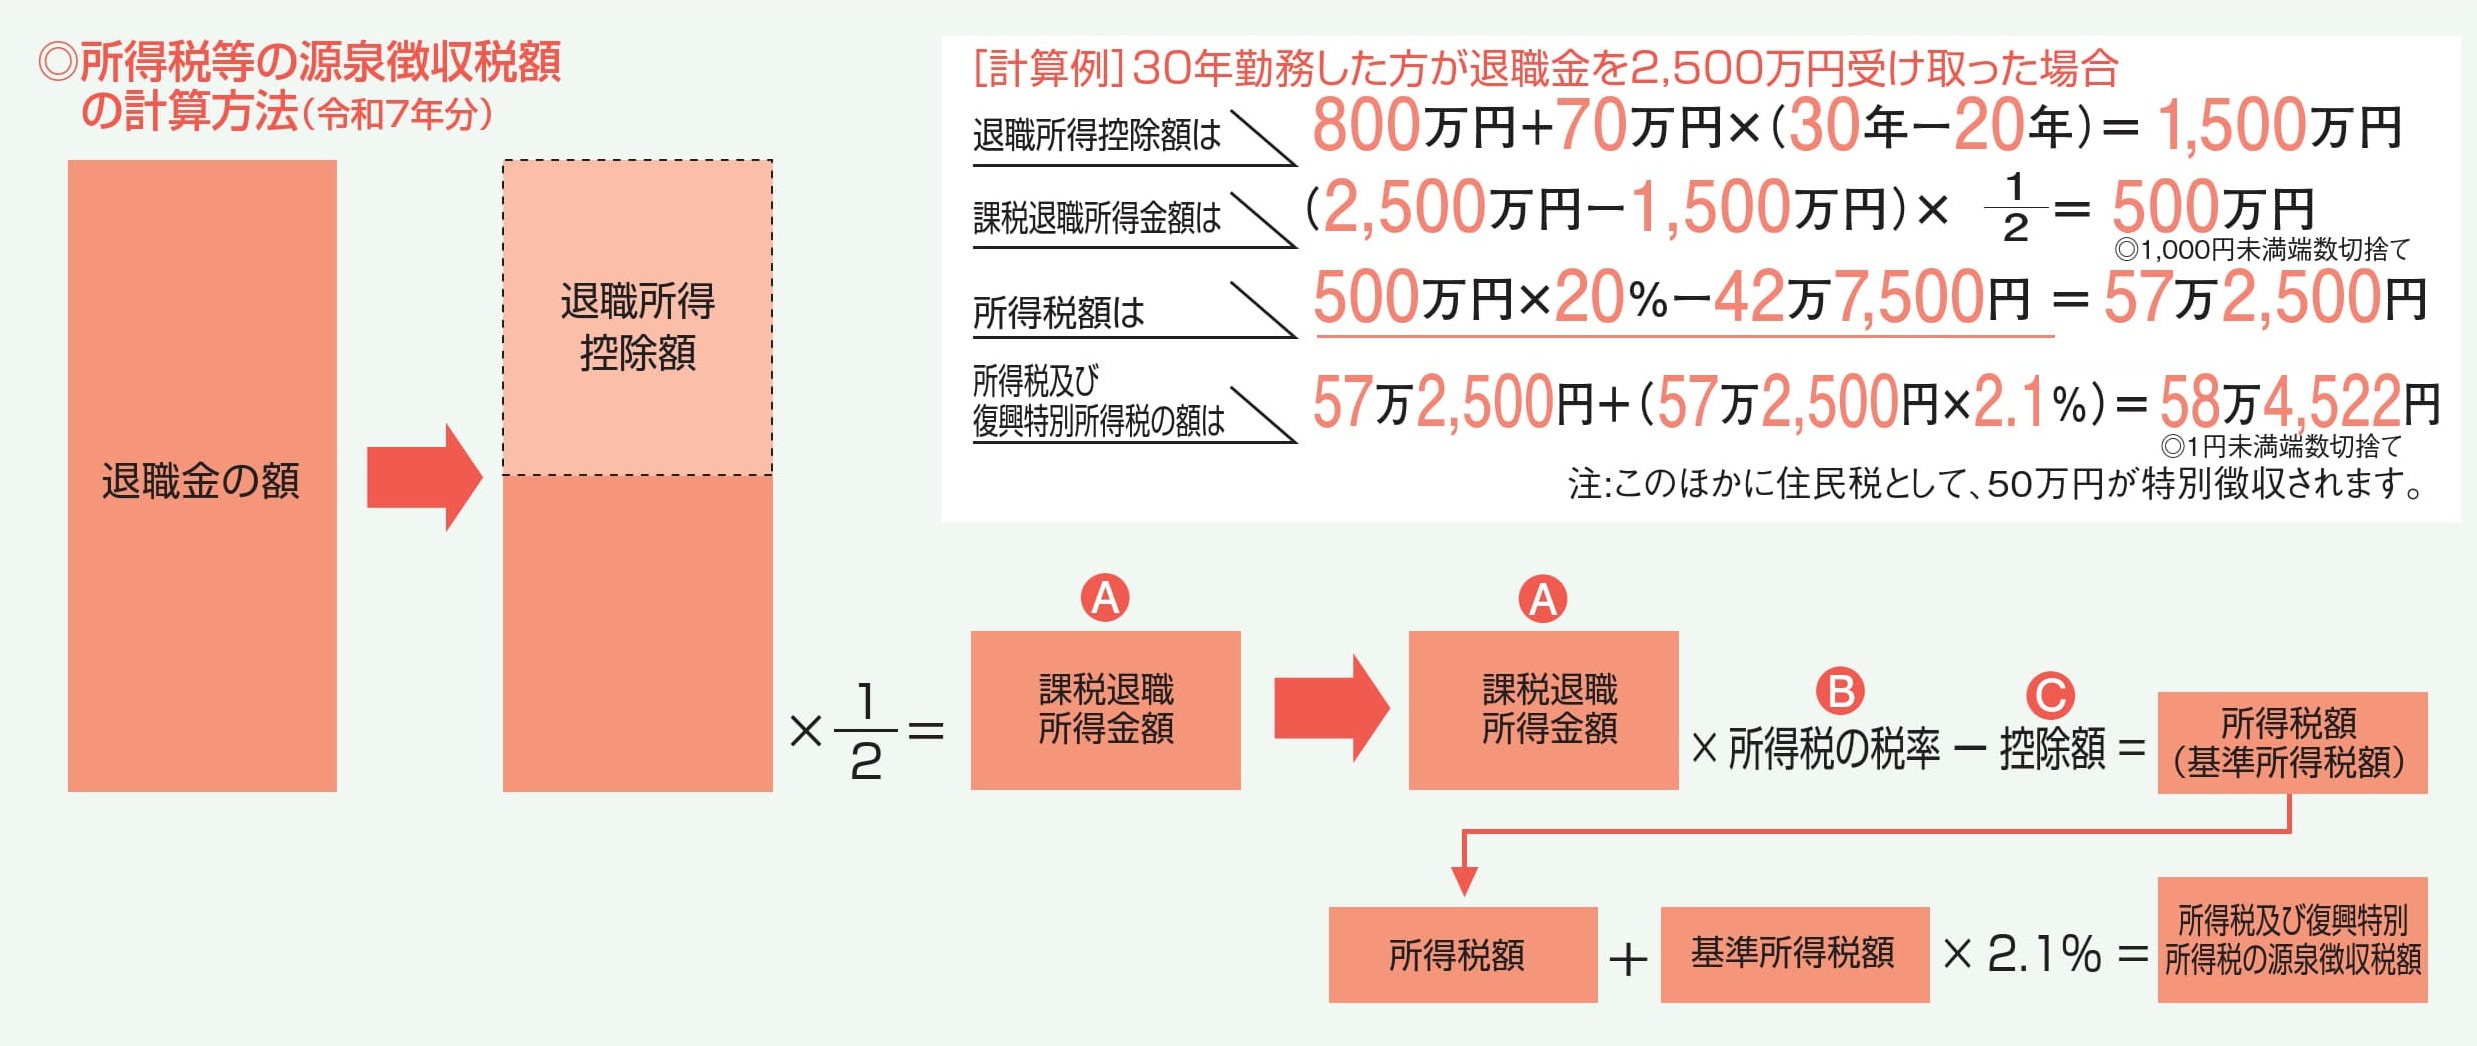
退職金の課税対象となる金額(退職所得控除後の課税退職所得金額)は、次の計算式で算出されます。
課税退職所得金額 =(退職金の額面金額 − 退職所得控除額)× 1/2(※1,000円未満切り捨て)
この「2分の1」を乗じるステップこそが、税制上の最大の優遇措置です。退職金から手厚い控除額を差し引いた上で、さらに課税対象額を半分に圧縮するため、同じ金額の年収を受け取る場合と比較して税負担が極めて低く抑えられます。
こうして算出された課税退職所得金額に対し、住民税と復興特別所得税の計算を行います。税率と計算手順は以下の通りです。
- 所得税:課税退職所得金額に所得税率(5%〜45%の累進税率)を掛け、控除額を差し引いて算出します。
- 復興特別所得税:東日本大震災からの復興財源として、基準所得税額に対して2.1%が加算されます(所得税額 × 102.1%)。
- 住民税:一律10%(市区町村民税6%+都道府県民税4%)が課税されます。住民税には累進課税や特別な控除額の変動はなく、課税退職所得金額の10%がそのまま税額となります。
このように、退職金にかかる税金は「控除額を引いて半分にし、所得税(+復興特別所得税)と住民税を課す」という明確なステップで構成されています。

【控除額の算出】退職所得控除の計算式と勤続年数20年の壁・端数切り上げルール
税額を最小限に抑える鍵を握るのが「退職所得控除」です。控除額が大きければ大きいほど、課税対象となる所得がゼロまたは極めて少額になり、納めるべき税金が劇的に減ります。退職所得控除の計算式は、勤続年数によって大きく2段階に分かれています。
- 勤続年数20年以下の場合:40万円 × 勤続年数(※計算結果が80万円未満の場合は80万円)
- 勤続年数20年超の場合:800万円 + 70万円 ×(勤続年数 − 20年)
ここで着目すべきは、いわゆる勤続年数20年の壁と控除額の伸び幅です。勤続20年までは1年ごとに40万円ずつ控除が増加しますが、20年を超えると1年あたりの増加枠が70万円へと跳ね上がります。例えば、勤続20年時点の控除額は800万円ですが、勤続30年になると1,500万円、勤続38年では2,060万円まで控除枠が拡大します。
さらに見落とされがちなのが、勤続年数端数切り上げの計算方法です。税法上、勤続年数の計算において1年未満の端数月が存在する場合、たとえ「1日」や「1ヶ月」の端数であっても1年に切り上げてカウントされます。
例えば、入社から退職までの実際の勤務期間が「20年と1ヶ月」であった場合、税法上の勤続年数は「21年」として扱われます。この場合、20年の控除額(800万円)ではなく、21年の控除額(870万円)が適用されるため、わずか1ヶ月の端数によって控除枠が70万円上乗せされる計算です。退職日を決定できる立場にある場合は、この端数切り上げルールを意識して退職日を調整することが、実質的な節税に直結します。
【試算比較】退職金2000万円の手取り額早見表&シミュレーション
退職金の額面が同じ2,000万円であっても、勤続年数や受け取り方の条件によって手元に残る手取り額は大きく変動します。ここでは、一般的なモデルケースとして退職金2000万円の手取り額早見表を作成し、条件ごとの税額と最終的な手取り額を比較検証しました。
| 勤続年数 | 退職所得控除額 | 課税退職所得金額 | 税額合計(所得税+住民税) | 最終手取り額(概算) |
|---|---|---|---|---|
| 勤続10年 | 400万円 | 800万円 | 約202万5,000円 | 約1,797万5,000円 |
| 勤続20年 | 800万円 | 600万円 | 約137万2,500円 | 約1,862万7,500円 |
| 勤続30年 | 1,500万円 | 250万円 | 約40万2,500円 | 約1,959万7,500円 |
| 勤続38年 | 2,060万円 | 0円(全額控除内) | 0円(非課税) | 2,000万円(全額受取) |
上記の退職金手取りシミュレーションから明らかなように、勤続年数が10年の場合と38年の場合では、引かれる税金に約200万円以上の開きが生じます。新卒入社から定年まで勤め上げたケース(勤続38年前後)であれば、2,000万円の退職金を受け取っても税金は一切かからず、額面通りの全額が手元に残る計算になります。
【大損の罠】書類1枚で手取りが激減?「退職所得の受給に関する申告書」と還付申告の真相
退職金を受け取る際、絶対に軽視してはならない致命的な落とし穴が存在します。それが退職所得の受給に関する申告書の提出手続きです。この書類を会社に提出しているかどうかで、受取時の手取り額が天と地ほど変わってしまいます。
もしこの申告書を退職日までに勤務先へ提出しなかった場合、会社側は前述の「退職所得控除」や「2分の1ルール」を一切適用することができません。その結果、所得税法第204条等の規定に基づき、退職金の総支給額に対して一律20.42%(所得税+復興特別所得税)という極めて高い税率で源泉徴収が執行されます。
例えば、勤続38年で退職金2,000万円を受け取る予定だった社員が申告書を出し忘れた場合、本来なら税額ゼロで2,000万円全額を受け取れるはずが、窓口で408万4,000円が機械的に差し引かれ、口座には約1,591万円しか振り込まれません。通帳記帳を行った瞬間に「なぜ数百万円も消えているのか」とパニックに陥る相談事例が後を絶ちません。
ただし、万一提出を忘れて天引きされすぎたとしても、恒久的にそのお金を失うわけではありません。翌年の2月16日から3月15日までの確定申告期間(還付申告であれば退職翌年の1月1日から5年間)に、税務署へ確定申告書を提出することで、退職金税金引かれすぎ還付申告の経緯を整え、過大に徴収された税金の全額還付を受けることができます。
とはいえ、確定申告の手続きには退職時の源泉徴収票の取得や税務署への書類作成・提出という大きな心理的・実務的負担が伴います。退職時には人事・総務担当者から渡される退職関連書類一式を隅々まで確認し、申告書への署名・捺印を確実に完了させることが極めて重要です。
【2026年最新動向】退職金増税の議論と確定拠出年金一時金・役員退職金の注意点
退職金をめぐる制度環境は、近年の税制調査会や政府の骨太の方針において激しい議論の対象となっています。特に注目されているのが退職金増税2026年最新動向です。政府内では、現行の「勤続20年を超えると控除額が年70万円に跳ね上がる仕組み」が労働移動の円滑化を阻害しているとの指摘があり、勤続年数に関わらず控除額を一律化(年40万円程度へ平準化)する見直し案が断続的に協議されています。現時点では激変緩和措置を含めた慎重論が根強いものの、中長期的な税制改正のスケジュールには今後も注視が必要です。
また、資産形成の主流となったiDeCoや企業型DC(企業型確定拠出年金)の一時金受取と退職金を両方受け取る場合は、確定拠出年金一時金との併用ルールに厳重な警戒を払わなければなりません。
退職金と確定拠出年金の一時金を同じ年、あるいは近接した年数で受け取る場合、退職所得控除の枠が重複して二重取りできないよう調整計算(重複期間の控除額除外)が適用されます。従来は「退職金を先に受け取り、5年以上空けて確定拠出年金一時金を受け取る」ことで重複枠を回避できる手法が広く知られていましたが、税制改正の進展により受給順序や間隔年数(受取期間のルール)の見直しが進んでいます。受け取り時期を1年ずらすだけで数百万円単位の課税差が生じるケースがあるため、年金受給開始前の綿密なプランニングが欠かせません。
さらに、経営陣や役員クラスが受け取る退職金に関しては、役員退職金の税金計算と注意点を把握しておく必要があります。平成25年度税制改正以降、勤続年数5年以下の「特定役員退職手当」については、税制上の最大のメリットである「2分の1ルール」の適用が完全に排除されています。役員報酬を低く抑えて退職金で一括受給する極端な節税スキームに対しては国税庁の監視が厳格化されているため、役員就任期間と支給規程の妥当性を税理士等の専門家と事前に精査することが求められます。

【実態検証】退職金の手取りを巡る現場のリアルと心理的落とし穴
退職金の支給現場やファイナンシャルプランナーの相談窓口では、税制の複雑さに起因するトラブルだけでなく、退職者本人の心理状態が引き起こす深刻な家計破綻のケースが多数報告されています。ネット上の掲示板やSNSでも、「退職金が思っていたより手取りで少なかった」「非課税だと思い込んで住宅ローンの一括返済を計画し、資金ショートを起こした」という切実な声が散見されます。
長年真面目に勤務してきた会社員ほど、「給与明細と同じ感覚で退職金も自動的に最適化されて振り込まれる」と過信しがちです。しかし、退職金は生涯で最もまとまった金額が一度に動くため、書類の出し忘れや控除枠の計算ミスによる損失インパクトが桁違いに大きくなります。
また、心理学や家族社会学の観点からも、定年退職直後は「退職ハイ」と呼ばれる心理的防衛の弛緩が発生しやすい時期です。急に手元に入った大きな金額に気が大きくなり、手取り額の正確な残高を把握しないまま高額なリフォームや投資商品の購入、親族への無計画な資金贈与に踏み切ってしまう事例が目立ちます。一度口座に入った手取り資金は、その後の医療費や介護費用、インフレ下での生活防衛資金となるため、家族間でも感情に流されない客観的なライフプランの境界線(心理的バウンダリー)を引く姿勢が不可欠です。
【プロの結論】おすすめできる受け取り方・慎重になるべき人の判断基準
退職金を「一時金(一括)」で受け取るべきか、「年金形式(分割)」で受け取るべきかは、個々人のマネーリテラシーと勤続年数によって明確に分かれます。
- 一時金受取をおすすめできる人: 勤続年数が長く退職所得控除枠をフル活用できる人、退職所得の受給に関する申告書を確実に提出し非課税・低税率の恩恵を最大化できる人、住宅ローンの残債完済など明確な資金使途と自己管理能力がある人。
- 分割受取や慎重な判断が必要な人: 勤続年数が短く一時金受取だと課税額が膨らんでしまう人、大金を手元に置くと計画的に管理できず浪費してしまうリスクがある人。ただし年金受取を選択した場合は「雑所得」扱いとなり、毎年の公的年金と合算されて社会保険料や所得税が継続的に引き上げられるデメリットがあるため、両者の手取り総額をシミュレーションした上での総合判断が必須です。
【退職金の税金計算方法】に関するよくある質問(FAQ)
Q1:勤続年数の途中で病気休職や産休・育休を取得していた期間がある場合、勤続年数から除外されますか?
A1:原則として除外されません。税法上の勤続年数は「退職手当の支払者の下で直接継続して勤務した期間」に基づき、休職期間や育児休業期間中も雇用契約が継続していれば勤続年数に通算されます。ただし、休職期間を勤続年数から除外する旨が就業規則等に明確に定められており、退職金支給額の算定基礎からも除外されている特殊なケースでは、税法上も除外される場合がありますので勤務先の人事規定をご確認ください。
Q2:退職金から健康保険料や厚生年金保険料などの社会保険料は天引きされますか?
A2:退職金から社会保険料(健康保険・厚生年金・雇用保険)は一切天引きされません。退職金に課されるのは「所得税(復興特別所得税含む)」と「住民税」のみです。そのため、給与天引きのように毎月約15%前後差し引かれる社会保険料の負担は発生しません。
Q3:定年退職した同じ年に再就職して別の会社から給与を受け取った場合、退職金の税金はどうなりますか?
A3:退職所得は「申告分離課税」であるため、再就職先から支払われる給与所得と合算されて退職金の税率が上がることはありません。ただし、退職金受給時に「退職所得の受給に関する申告書」を提出しておらず確定申告を行う場合は、給与所得の源泉徴収票と退職所得の源泉徴収票を併せて申告手続きを行う必要があります。
まとめ:手取りを守るための手続きチェックリストと今後の備え
退職金の税金計算は、手厚い「退職所得控除」と「2分の1ルール」に守られている一方で、手続きや受取設計を誤ると手取り額に致命的な損失をもたらします。最後に、手取りを最大化するための重要アクションを整理しておきましょう。
- 勤務先から配布される「退職所得の受給に関する申告書」を必ず期日内に提出する。
- 退職日の決定権がある場合は、勤続年数の端数切り上げルール(1ヶ月でも超えれば1年加算)を考慮する。
- iDeCoや企業型DCなどの確定拠出年金一時金を保有している場合は、受取時期と重複期間の控除調整を事前に確認する。
- 万が一提出漏れで20.42%天引きされた場合は、翌年すぐに確定申告を行って還付請求を完了させる。
退職金は、これまでのキャリアの集大成であると同時に、これからのセカンドライフを支える大切な防衛資金です。最新の税制動向を正しく把握し、事前の周到な準備で大切な資産を守り抜いてください。 (出典: 退職 金 の 税金 計算 方法(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
