カードローンとフリーローンの違いは?金利や審査・使い分けを徹底比較
急な冠婚葬祭や家電の買い替え、まとまった旅行資金など、まとまったお金が必要になった際に必ず候補に挙がるのが「カードローン」と「フリーローン」です。どちらも個人向け融資であり、原則として使い道が制限されない点では似通っていますが、借入の仕組みから金利水準、返済計画の立てやすさに至るまで、その本質は根本的に異なります。
安易に「知名度が高いから」「手軽そうだから」という理由だけで選んでしまうと、後々になって多額の金利手数料を払い続ける事態に陥りかねません。2026年の金融環境において、無駄なコストを抑えて安全に資金を調達するためには、両者の決定的な相違点を正しく見極める視点が不可欠です。本稿では、金利相場や審査基準、具体的なシミュレーションを踏まえ、どちらを選ぶべきかの判断基準を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:カードローンは「限度額の範囲で何度でも借入・返済が可能」な反面、金利が高めに設定されやすい。
- 要点2:フリーローンは「契約時に一括で借り入れて返済のみを行う」仕組みのため、金利が低く総返済額を抑えやすい。
- 要点3:少額・短期間の急ぎの用立てならカードローン、高額・中長期の計画的な調達なら銀行フリーローンが適している。
【決定的な違い】カードローンとフリーローンはどっちが得?借入構造と仕組みの根本比較
融資を受けるにあたって最も重要なのは、それぞれの「契約形態」と「資金の受取・返済方式」を把握することです。カードローンとフリーローンの違いを語る上で、最大の分岐点となるのが「極度型融資(当座貸越)」か「証書貸付」かという法律・契約上の構造にあります。
カードローンは、あらかじめ設定された追加借入限度額(契約枠)の範囲内であれば、コンビニATMや専用アプリを通じて24時間365日、1,000円単位で何度でも借入と随時返済を繰り返すことができます。この「必要なときに必要な分だけ引き出せる」という利便性が最大の特徴です。
一方のフリーローンは、契約時に希望借入額が一括で指定口座へ振り込まれ、以降は完済に向けて毎月決まった元利金を返済し続ける「一括借入・分割返済」の単発型契約です。一度借入を実行した後は、追加で融資を受けることはできず、追加資金が必要になった場合は再度最初から審査を受け直さなければなりません。
どちらも原則として資金使途自由(事業用性資金や投機目的を除く生活資金)である点は共通していますが、「財布の予備」として手元に枠を置いておくカードローンと、「特定の目的のために一括調達する」フリーローンという根本的な思想の違いが存在します。

【2026年最新金利比較】フリーローン金利相場とカードローンの総支払額シミュレーション
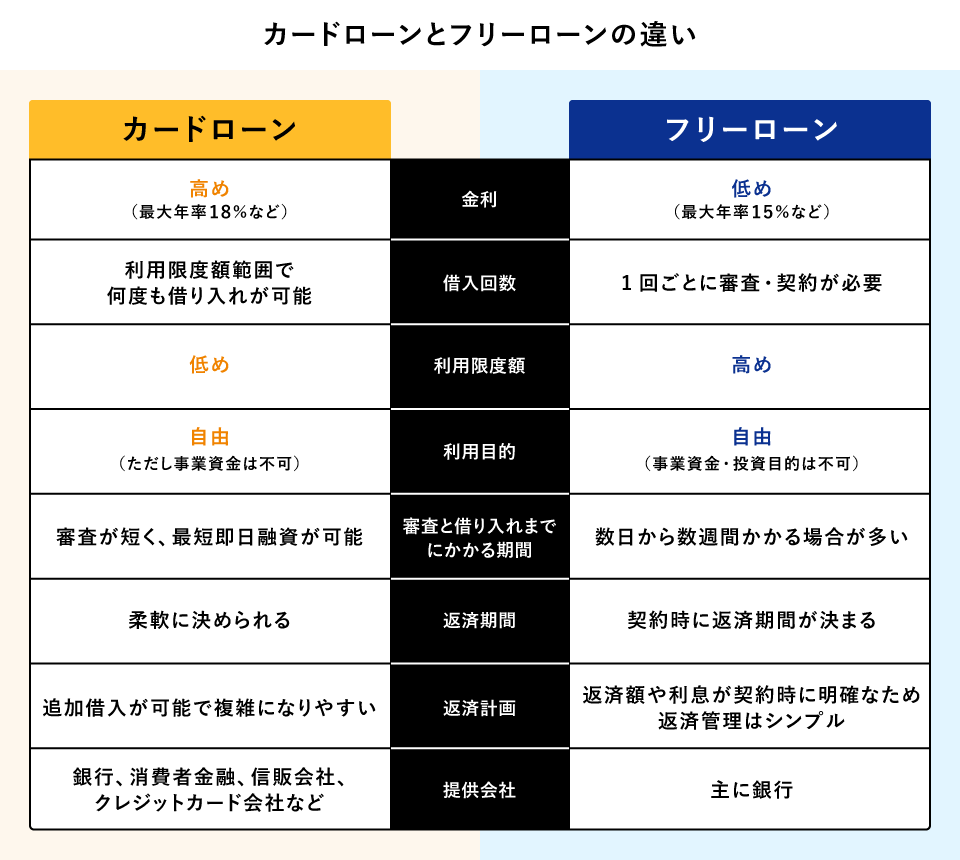
2026年の金融市場において、金利水準の比較は意思決定における最重要項目です。一般的に、利便性の高いカードローンは上限金利が高く設定されており、一括融資で貸し倒れリスクを管理しやすいフリーローンは低金利に設定される傾向があります。
| 項目 | カードローン(銀行・消費者金融) | フリーローン(主に銀行・信金) | 編集部の見解・評価 |
|---|---|---|---|
| 実質年率(金利相場) | 年1.5%~18.0%(上限金利適用が主流) | 年3.0%~14.0%(上限でも年5%〜10%台が多い) | フリーローン金利相場の方が上限値で約3.0%〜8.0%ほど低く設定される。 |
| 借入方式 | 極度型(限度額内で何度でも借入・返済) | 証書貸付(契約時に一括融資、後は返済のみ) | 日常的な資金繰りにはカードローン、完済重視ならフリーローン。 |
| 融資スピード | 最短即日〜翌営業日 | 数日〜2週間程度 | 即時性ではカードローンが圧倒的。フリーローンは事前の計画が必須。 |
| 借入限度額 | 最大500万円〜800万円程度 | 最大300万円〜1,000万円程度 | 大口融資の枠組みは同等だが、初回適用枠は属性に依存する。 |
| フリーローン返済期間 | 残高スライドリボ方式(長期化しやすい) | 最長5年〜10年(元利均等返済) | フリーローンは完済期日が明確で、計画倒れが起きにくい。 |
ここで、2026年最新金利比較の一環として「100万円を3年間(36回)で返済する」シミュレーションを行ってみましょう。
大手消費者金融系カードローン(年18.0%)で100万円を借りた場合、毎月の返済額は約36,152円、支払う利息総額は約30万1,490円となります。これに対し、地方銀行などのフリーローン(年6.0%)を利用した場合、毎月の返済額は約30,421円、支払う利息総額は約9万5,190円に収まります。
同じ金額を用立てて同じ期間で返済するだけでも、金利差によって支払利息に約20万円以上の開きが生じる計算です。まとまった金額を一定期間かけて返済する予定が定まっている場合、フリーローンのコストパフォーマンスが極めて優れていることが分かります。
【審査難易度と融資スピード】カードローン即日融資とフリーローン審査基準の深層
融資を受けるスピードと審査のハードルにおいても、両者には明確な壁が存在します。手軽さの裏にある借入審査基準と理由を正しく読み解くことが、融資否決を回避する鍵となります。
大手消費者金融のカードローンは、高度なAIスコアリングシステムと専任オペレーターの連携により、Web申し込みから最短20分程度で融資が完了するカードローン即日融資に対応しています。一方、銀行カードローンやフリーローンは、警察庁のデータベース照会や厳格な本人確認プロセスが義務付けられているため、即日での資金化は原則不可能です。
特にフリーローン審査難易度は、一般的なカードローンと比較して一段階高めに設定されるケースが多く見られます。その理由は、フリーローンが初回に数百万円規模の現金を一括で融通する契約であり、金融機関側にとって初期の貸倒損失リスクが大きいためです。
金融機関の審査現場では、以下の3点が重点的にチェックされます。
- 返済負担率(DTI):年収に対する年間返済総額の割合が適正か(一般に年収の30%〜35%以内が目安)。
- 信用情報機関の履歴:CICやJICCに過去の延滞、携帯料金の割賦未払い、債務整理などの異動情報がないか。
- 使途の裏付け:フリーローンの中には、資金使途を確認するための「見積書」や「請求書」の提出を求める商品もあり、曖昧な理由での借入は厳格に弾かれます。
一般に知られていない盲点|総量規制の適用とおまとめローンとの決定的な違い
ネット上の情報やSNSのコミュニティで頻繁に誤解されているのが、「総量規制」の適用範囲と「おまとめローン」との混同です。ここで正確な法律上の位置づけを整理しておきましょう。
総量規制とは、貸金業法に基づき「年収の3分の1を超える貸付」を原則禁止する規制です。消費者金融のカードローンは明確に総量規制の対象となります。一方、銀行が提供するフリーローンや銀行カードローンは銀行法が適用されるため、法律上は総量規制対象外となります。ただし、近年は全国銀行協会の自主規制により、銀行でも年収の3分の1から2分の1程度を上限とする厳格な融資上限が敷かれており、「銀行だからいくらでも借りられる」という認識は完全な誤りです。
また、おまとめローン違いについても明確な区別が必要です。フリーローンは「資金使途が自由な一括融資」であるのに対し、おまとめローンは「既存の複数社からの借入を一本化して返済負担を軽減する」ことに特化した専用商品です。貸金業法に基づくおまとめローンは、利用者に一方的有利となる借換として総量規制の例外規定が適用されますが、他社借入金の完済証明書の提出が必須となるなど、使い道は完全に既存債務の返済に限定されます。
【実態検証】利用者の生の声から判明した失敗パターンと成功の分かれ道
当編集部が実施した借入経験者へのヒアリングやネット上の口コミ検証から、それぞれの金融商品がもたらすリアルな心理的影響が浮かび上がってきました。
最も多く報告された失敗事例が、カードローンの「借入枠の残高を自分の貯金と錯覚してしまう現象」です。行動経済学におけるメンタルアカウンティング(心の会計)が働き、限度額に余裕があることで金銭感覚が麻痺し、少額の引き出しを重ねて知らぬ間に残高が上限に達してしまうケースが後を絶ちません。毎月の返済額が低く抑えられる残高スライドリボ方式の罠により、元金がほとんど減らないまま利息だけを払い続ける状況に陥る利用者が目立ちます。
一方、フリーローンを利用したユーザーからは、「借入口が1回で塞がれ、毎月強制的に元金が減っていくため、完済までの精神的ストレスが少なかった」という声が多数寄せられています。追加借入ができないという不便さが、皮肉にも過剰債務を防ぐ最大の防壁として機能しているのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーの観点から、それぞれのカードローンメリットデメリットを踏まえ、どちらを選ぶべきかの判断基準を明文化しました。
▼ 銀行フリーローンおすすめな人(フリーローンを選ぶべき基準)
- 結婚式、リフォーム、引越し、医療費など、必要な金額と支払い期日が事前に確定している
- 融資実行まで1〜2週間程度の時間的猶予がある
- 金利負担を最小限に抑え、期日を決めて確実に完済したい
- 枠があるとつい無駄遣いしてしまう傾向を自覚している
▼ カードローンを選ぶべき人
- 今日・明日中にどうしても現金が必要な緊急事態にある
- 給料日前の数万円の補填など、少額借入かつ数ヶ月以内に完済できる見込みがある
- 無利息期間サービス(30日間金利0円など)を活用して早期に完済する計画がある
- 出張や突発的な出費に備えて、いつでも使える「予備枠」を確保しておきたい

【カードローンとフリーローンの違い】に関するよくある質問(FAQ)
Q1:フリーローンを契約した後、どうしても追加でお金が必要になったらどうなりますか?
A1:フリーローンは追加借入ができない契約のため、再度新規で申し込みを行い、審査を通過する必要があります。短期間での度重なる追加融資は審査通過が難しくなるため、追加の可能性がある場合は最初からカードローンを検討するか、余裕を持った借入額で設計することが重要です。
Q2:フリーローンの審査はカードローンよりも厳しいですか?
A2:一般的に審査基準はフリーローンの方が厳格です。カードローンは少額からの利用を前提としている場合が多いのに対し、フリーローンは数十万〜数百万円を一括融資するため、安定した収入や勤務先の属性、他社借入状況が厳密に査定されます。
Q3:フリーローンは資金使途自由と書かれていますが、何に使っても自由ですか?
A3:事業資金(運転資金・設備投資)や株式・FX・暗号資産などの投資・投機目的、ギャンブルを除き、個人の消費生活に関わる使途であれば原則自由です。ただし、金融機関によっては使途を証明する領収書や見積書の提出を求められる場合があります。
Q4:フリーローンを一括返済(繰り上げ返済)することは可能ですか?
A4:可能です。繰り上げ返済を行うことで将来支払う予定だった利息を大幅に削減できます。ただし、金融機関によっては繰り上げ返済時に数千円程度の手数料が発生する場合があるため、事前に契約条項を確認しておく必要があります。
まとめ:2026年の金利環境を見据えた賢いローンの選び方
カードローンとフリーローンは、どちらか一方が絶対的に優れているという性質のものではありません。「融資スピードと柔軟な利便性」を買うのがカードローンであり、「計画的な低金利と確実な完済」を買うのがフリーローンです。
金利に対する意識が高まる2026年現在、自身の調達目的が「突発的な一次しのぎ」なのか「計画的な特定使途」なのかを冷静に切り分け、借入総額と返済完了までのトータルコストを把握した上で最適な商品を選択してください。 (出典: カード ローン フリー ローン 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
