リプロセル株の大化けはあるか?iPS事業の進捗と黒字化シナリオ
再生医療と創薬支援のフロンティアを走り続けるバイオベンチャー、株式会社リプロセル。2013年の華々しい上場時の熱狂から長い歳月を経て、個人投資家や市場関係者の間では「再び株価が大化けする瞬間が訪れるのか」という議論が絶えません。iPS細胞技術の実用化を牽引してきたパイオニアとしての期待値と、現実の業績推移とのギャップに多くの投資家が注目しています。
バイオ医薬品の開発は膨大な研究開発費と長い年月を要する一方、臨床試験の進展や薬事承認ひとつで企業価値が非連続に跳ね上がる特性を持ちます。本稿では、公開財務諸表、臨床開発の最新進捗、投資家コミュニティの定性データを多角的に取材・検証。同社が抱える黒字化への課題と、今後の株価シナリオを冷徹な視点で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:主軸パイプライン「ステムカイマル」の承認申請動向とグローバル展開が、株価急騰の最大のトリガーとなる構造。
- 要点2:iPS細胞を用いた創薬支援・試薬事業の安定収益化が進む一方、研究開発先行による営業赤字からの早期脱却が急務。
- 要点3:新株予約権発行による株式希薄化リスクを冷静に把握しつつ、臨床データの発表時期を見極める投資戦略が必須。
【2026年最新】リプロセル株が大化け候補に再浮上した決定的な理由
株式市場においてバイオ関連銘柄が「テンバガー(10倍株)」候補として定期的に脚光を浴びる背景には、創薬パイプラインの価値が一夜にして顕在化する特有のダイナミズムがあります。その筆頭格として語られるリプロセルが再び市場の関心を集めている要因は、研究開発主導型から「商業化・収益化フェーズ」への移行が本格化している点にあります。
同社は京都大学の山中伸弥教授らの研究成果を基盤に設立された、世界初のiPS細胞専業バイオベンチャーです。これまで培ってきたヒトiPS細胞の樹立・分化誘導技術は、受託創薬スクリーニングや安全性評価の現場で国内外のメガファーマ(大手製薬企業)から高く評価されてきました。しかし、株式市場が求める爆発的な企業価値の増大には、試薬販売にとどまらない「再生医療等製品の実用化」が不可欠でした。
現在、市場の期待を一身に背負っているのが、台湾のステムサイト社から導入した間葉系幹細胞製品「ステムカイマル(Stemchymal)」です。脊髄小脳変性症を対象疾患とするこの再生医療等製品が承認フェーズへ近づくにつれ、業績の非連続的な拡大を期待する買い思惑が底流で強まっています。

過去の最高値と急騰劇の記憶|上場来の高値から現在地までの軌跡
リプロセルを語る上で外せないのが、2013年6月のJASDAQ上場時に市場を席巻した伝説的な急騰劇です。当時、iPS細胞のノーベル賞受賞ブームと重なり、公開価格3,200円に対してついた初値は17,800円。その後、株式分割を繰り返しながらも上場来高値(分割調整後換算でも数千円水準、上場当初の一株換算では数万円相当)を記録し、バイオバブルの象徴となりました。
しかし、その後の歩みは平坦ではありませんでした。創薬・臨床開発の長期化、治験プロトコルの見直し、さらには継続的な赤字を補填するための新株予約権(ワラント)発行に伴う株式価値の希薄化が重なり、株価は数百円台の長期調整局面を余儀なくされました。
市場参加者が「大化け」を語る際、この過去の高値との価格差がアンカー(基準点)として意識されます。「かつての栄光を取り戻すのではないか」という心理的期待が、思惑材料が出るたびに急激な出来高の急増と株価の短期的な跳ね上がりを引き起こす構造となっています。
治験の最新情報とパイプライン比較|黒字化へのタイムラインを検証
リプロセルの将来性を測る上で最も重要な指標は、各事業の収益化タイミングとパイプラインの開発状況です。現在の主要事業ポートフォリオと進捗状況を整理したのが下表です。
| 事業・パイプライン | 詳細・開発フェーズ | 市場規模・売上ポテンシャル | 編集部の見解・評価 |
|---|---|---|---|
| ステムカイマル(再生医療) | 脊髄小脳変性症を対象とした臨床治験。国内申請準備フェーズ。 | 国内対象患者約3万人。オーファンドラッグ指定による高薬価期待。 | 承認取得なら最大の株価カタリスト。早期の条件付き承認が焦点。 |
| iPS創薬支援事業 | 疾患特異的iPS細胞を用いた毒性評価・受託スクリーニング。 | 年率10%超で拡大する世界の創薬支援受託市場。海外売上が大半。 | 同社の基礎体力を支える堅調な柱。為替変動の影響を受けやすい。 |
| パーソナルiPS(iPSバンキング) | 個人の健常な細胞を抽出し、将来の医療用途に備えて保存する事業。 | 高所得者層を中心とした自費診療・予防医療市場。 | 認知度向上と価格設定のバランスが課題だが、中長期の成長余地あり。 |
| クリニカルゲノム検査 | 医療機関向けの遺伝子・ゲノム解析受託サービス。 | 個別化医療・プレシジョンメディシンの普及に伴い拡大傾向。 | 国内市場での競争が激化しており、差別化技術の確立が鍵。 |
同社の業績予想において最大の論点は「黒字化の達成時期」です。海外拠点(米国・欧州)を含む研究開発費や販管費が重く、創薬支援単体での利益では全社赤字をカバーしきれない状況が続いてきました。しかし、ステムカイマルのマイルストーン収入や上市後のロイヤリティが加われば、損益分岐点を一気に超える収益構造へと転換します。
【実態検証】投資家掲示板の評判と市場関係者のリアルな温度感
株式投資コミュニティ(Yahoo!ファイナンス掲示板、5ちゃんねる、個人投資家向けSNSなど)を詳細にモニタリングすると、リプロセルに対する評価は極端な二極化を見せています。
期待派の投資家からは「iPS細胞の実用化において日本発のグローバル企業になれるポテンシャルがある」「ステムカイマルの治験データさえクリアすれば時価総額の大幅な訂正が入る」といった熱烈な支持が寄せられています。特に難病治療という社会的意義の高さに共感し、長期保有を続ける個人株主が少なくありません。
一方で、慎重派や批判的な層からは「開発スケジュールの遅延が常態化している」「度重なる増資で発行済株式数が増え、1株あたりの価値が薄まっている」という手厳しい指摘が目立ちます。過去に何度も材料出尽くしによる急落を経験した古参の投資家ほど、IR(投資家向け広報)発表のタイミングや資金調達のアナウンスに対して神経をとがらせています。
一般に知られていない盲点とネットの誤解|バイオ投資の構造的リスク
インターネット上の投資情報には、バイオベンチャー特有の仕組みを誤解した論説が散見されます。投資判断を見誤らないために、以下の3つの盲点を正確に把握しておく必要があります。
第一に「iPS細胞の技術力=即座の売上急増」ではないという点です。どれほど優れた細胞誘導技術を保有していても、医薬品として患者に投与されるまでにはPMDA(医薬品医療機器総合機構)による厳格な審査と数段階の臨床治験を通過しなければなりません。
第二に「薬事承認と保険収載(薬価決定)のハードル」です。承認を取得したとしても、国から認められる薬価水準や薬価改定の影響によって、最終的な売上規模は大きく変動します。希少疾患治療薬は高薬価が期待できる反面、対象患者数が限定的であるため、海外展開の成否が収益の天井を決めます。
第三に「バイオ特有の資本政策」です。黒字化までのキャッシュを確保するため、新株予約権を用いた資金調達が行われると、市場では将来的な売り圧力(希薄化)が意識され、好材料が出ても株価の上値が重くなる傾向があります。
今後の株価シナリオと将来性|プロが見据えるアップサイドとダウンサイド
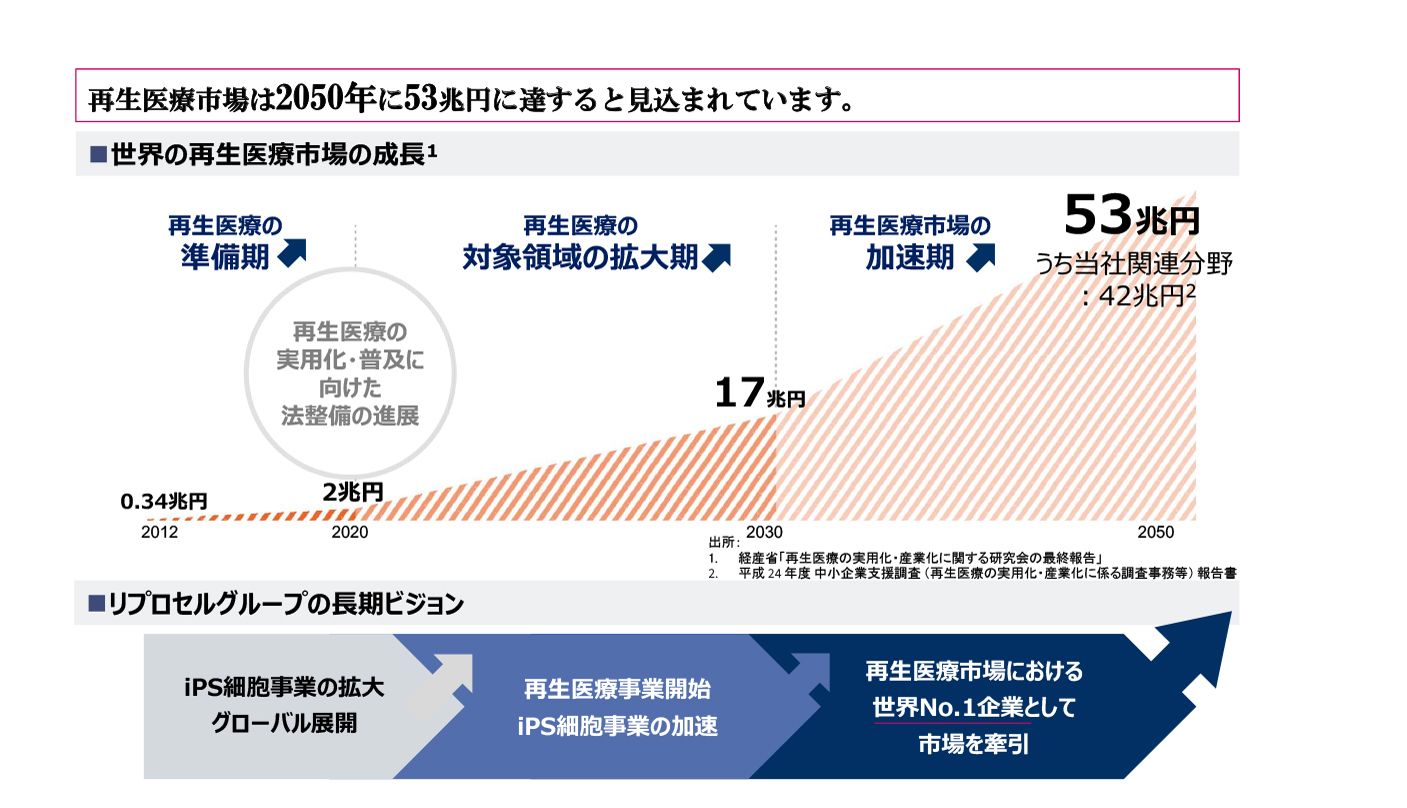
リプロセルの今後を描くシナリオは、治験進捗と事業提携の行方によって「強気」「中立」「弱気」の3つに明確に分かれます。
【アップサイド(強気シナリオ)】
ステムカイマルの承認申請が順調に受理され、早期の製造販売承認を獲得。さらに欧米市場でのライセンスアウト(導出契約)がまとまり、巨額の契約一時金とマイルストーン収入が計上されるパターンです。この場合、時価総額は数倍から十倍規模への再評価(大化け)が現実味を帯びてきます。
【ベースライン(中立シナリオ)】
既存の創薬支援・試薬事業が着実に成長し、赤字幅が徐々に縮小。再生医療パイプラインは審査に時間を要するものの、致命的な後退はなく進捗する展開です。株価はテーマ株としての波状的な物色を受けながら、レンジ相場を形成します。
【ダウンサイド(弱気シナリオ)】
治験データの有効性評価において追加試験が要求されるなど、実用化までのタイムラインが大幅に後ろ倒しになるケースです。追加の資金調達による希薄化が先行し、株価は下値を模索するリスクが生じます。
【プロの結論】おすすめできる投資家・慎重になるべき投資家の判断基準
バイオベンチャー投資は、ハイリスク・ハイリターンの典型例です。自身の投資目的と照らし合わせ、以下の基準で関わり方を決めるのが賢明です。
向いている投資家: 資産ポートフォリオの一部(5〜10%未満)を割り当て、短期の株価急変動に動揺せず、数年単位で再生医療の産業化を応援できるリスク許容度の高い投資家。明確なカタリスト(臨床結果発表や承認申請)のスケジュールを把握し、イベント駆動型の投資規律を保てる方。
おすすめできない投資家: 数週間から数ヶ月での確実な利益を求め、元本割れのドローダウンに耐えられない方。信用取引でレバレッジをかけて一発逆転を狙うような投資スタイルは、バイオ株のボラティリティの高さから極めて危険です。
【リプロセル 大 化け】に関するよくある質問(FAQ)
Q1:ステムカイマルの承認申請はいつ頃行われる見通しですか?
A1:同社は治験データの取りまとめと並行してPMDAとの事前相談を重ねています。承認申請のタイミングは公式IRによって発表されますが、条件付き早期承認制度の適用可否を含め、規制当局との協議の進展が最大の焦点となっています。
Q2:リプロセルが再びテンバガー(10倍株)を達成する条件は何ですか?
A2:主力パイプラインの実用化による確固たる収益化、メガファーマとの大型ライセンス契約の締結、全社での営業黒字化達成が重なることが必須条件となります。単なる思惑買いだけでなく、実需を伴う業績変化が求められます。
Q3:個人向けiPSバンキング事業(パーソナルiPS)の将来性は?
A3:予防医療や将来の自己細胞治療への備えとして注目されており、自費診療分野での高付加価値ビジネスとして期待されています。提携医療機関の拡大と認知度向上が進めば、安定的なストック収益源に育つ可能性があります。
まとめ:夢と現実を見極めるための冷静な投資アプローチ
リプロセルという企業が持つ技術的優位性と、iPS細胞を活用した医療イノベーションへの貢献度は疑いようのない事実です。しかし、資本市場における「大化け」の実現には、研究成果を確実に利益へと変換する事業化スピードと、財務健全性の維持が不可欠となります。
投資家としては、過去の急騰劇に対する過度なノスタルジーを排し、公式発表される決算数値や治験パイプラインのファンダメンタルズを客観的に追跡することが肝要です。熱狂と失望が交錯するバイオ市場だからこそ、リスクを厳格に管理しながら、次なる飛躍のサインを見極める冷静な姿勢が求められます。 (出典: リプロセル 大 化け(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
