ベイカレントと創業者・北風裕康氏の真相!経歴と現在を徹底解剖
国内発の総合コンサルティングファームとして、圧倒的な利益率と成長スピードで株式市場の注目を集め続ける株式会社ベイカレント・コンサルティング。その黎明期を築き、急拡大の礎を築いた実質的な創業者である北風裕康(きたかぜ ひろやす)氏の存在をめぐっては、退任から年月が経った今も投資家や業界関係者の間でさまざまな議論や関心が寄せられています。
インターネット上では「現在の経営への関与はあるのか」「過去の退任理由や保有株式の動向はどうなっているのか」といった疑問が絶えません。本稿では、公開IR資料、登記情報、業界内の証言をもとに、創業期から現在に至る事実関係を整理し、ベイカレントと北風氏にまつわる噂の真相を客観的データとともに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:北風裕康氏はベイカレント・コンサルティングの実質的創業者であり、独自のワンプール制と強力な営業モデルを構築して急成長を牽引したキーマン。
- 要点2:2014年のファンド(ポラリス)主導によるMBOを経て経営の一線から退き、役員退任および保有株の売却・整理が進んだため、現在の直接的な経営関与は認められない。
- 要点3:創業期のカリスマ主導から機関投資家が評価する強固なコーポレートガバナンス体制へと脱皮を完了し、時価総額と高収益性を両立するプライム企業へと進化している。
【真相究明】ベイカレントと創業者・北風裕康氏にまつわる噂の真実
検索エンジンやSNSを中心に、今なお「ベイカレント 北風」という組み合わせで多くの情報が検索されている背景には、同社が歩んできた極めて特異な成長プロセスと、創業者のカリスマ性に起因するミステリアスな企業イメージがあります。
一部のネットコミュニティや投資家フォーラムでは「創業者が裏から実権を握り続けているのではないか」「株価を左右する大株主として影響力を行使しているのではないか」といったベイカレントと北風氏の関係に関する憶測が散見されます。しかし、結論から言えば、現在の同社は東証プライム上場企業として厳格なガバナンス体制を敷いており、創業者が非公式に経営を牛耳っているという事実は確認できません。
では、なぜこれほどまでに創業者の影が語り継がれるのでしょうか。それは、同社が初期に築き上げた「徹底した成果主義」と「営業とデリバリーを分離・連携させる独自システム」が、他社には真似できない強力なビジネスモデルとして今も機能しているからです。創業期に設計された組織アーキテクチャの強固さこそが、今なお創業者・北風氏の名前が取り沙汰される根本的な要因となっています。
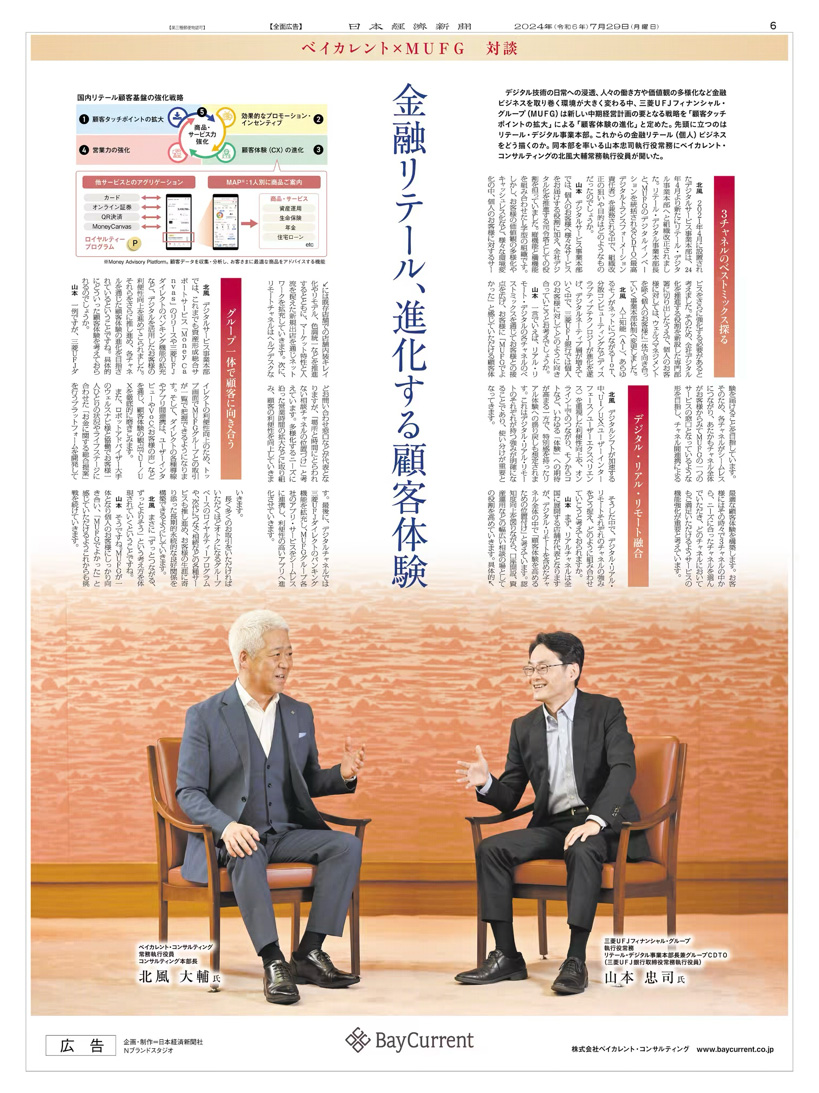
創業から退任まで|北風裕康氏の経歴と役員交代の知られざる経緯
北風裕康氏の足跡を辿ることは、ベイカレントという異色のコンサルティング会社がいかにして誕生し、メガファームへと登り詰めたかを理解することと同義です。ベイカレントの創業メンバーの中心として、同氏は日本のコンサルティング業界の常識を覆す数々の戦略を打ち出しました。
同社は1998年、有限会社ピーシーエー(江口新氏=のちの北風裕康氏らによって設立)としてスタートしました。当初はIT技術者の派遣やシステム支援を中心としていましたが、北風氏の卓越した営業センスと事業構想力により、次第に上流のITコンサルティングおよび経営コンサルティング領域へとシフトしていきます。
北風氏が考案したとされる最大のイノベーションが、コンサルタントを業界やテーマごとに固定せず柔軟にアサインする「ワンプール制」と、コンサルタント自身に過度な営業負担を負わせず専任営業が案件を獲得する「営業・コンサルタント分業モデル」でした。この仕組みにより、業界平均を遥かに上回る90%前後の高稼働率と高マージンが実現し、同社は急速に規模を拡大しました。
転機となったのは2014年です。プライベート・エクイティ・ファンドのポラリス・キャピタル・グループによるバイアウト(MBO)が実施され、北風氏は保有株式の大半をファンド側へ譲渡。これに伴い、経営体制の刷新と組織の機関化(パブリックカンパニー化)が進められ、役員退任の経緯を辿ることとなりました。この退任理由は、オーナー個人の属人的経営から脱却し、株式上場(IPO)に向けたガバナンスの透明化を図るための必然的なステップであったと記録されています。
【データ比較】ベイカレントの組織変遷と企業業績の推移
創業期から現在に至るまでの変遷を客観的な指標で比較すると、同社が単なる「創業者の会社」から「自律駆動型の高収益上場企業」へと完全に移行したプロセスが明確に見えてきます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 創業〜黎明期(1998–2013年) | 北風氏中心のオーナー経営。IT案件主軸で高稼働率を達成。 | 中小SES・独立系IT企業水準 | 独自の営業分業モデルを確立し、圧倒的な収益基盤の原型を構築。 |
| ファンド期〜上場(2014–2016年) | ポラリス主導MBO(約200億円規模)。2016年東証マザーズ上場。 | 一般的なPEファンドによるIPO支援 | 創業者が第一線を退き、ガバナンスとコンプライアンスの刷新が進展。 |
| 東証一部・プライム期(2018年以降) | 営業利益率30%超、売上高1,000億円規模へ到達。DX・戦略ファームへ進化。 | コンサル業界平均(営業利益率10〜15%) | 創業者依存から完全に脱却し、組織的マネジメントで高収益を維持。 |
| 現在の経営・ガバナンス体制 | 独立社外取締役の過半数化、指名・報酬委員会の設置、機関投資家比率の拡大。 | 東証プライム・コーポレートガバナンス・コード準拠 | 創業者の私的関与を排除した透明性の高い上場企業体制が定着。 |

【実態検証】「営業力最強」の光と影|社員の生の声と評判のリアル
オープンワーク等の社員口コミや業界内のヒアリング調査を通じて、ベイカレント・コンサルティングの評判を検証すると、外資系コンサルティングファームとは明らかに異なる独自のカルチャーが浮き彫りになります。
現場から聞こえてくる最も特徴的な声は、「営業の案件獲得力が極めて高く、アサインが途切れない」という点です。一般的な外資系ファームでは、パートナーやシニアマネージャーが提案活動からデリバリーまでを一気通貫で担当するため、営業負荷によってプロジェクト品質や稼働が圧迫されるケースが少なくありません。一方、ベイカレントでは専任の営業部門が大手企業のアカウントを徹底的に開拓し、コンサルタントを現場へ迅速に供給します。
一方で、過去にはネット上で「実態は高級SESではないか」「泥臭い常駐支援が多い」といった厳しい声が散見されたのも事実です。しかし、近年の動向を分析すると、プライム市場でのプレゼンス向上に伴い、大手金融機関や製造業における全社DX戦略策定、生成AI導入支援、サステナビリティ経営支援など、最上流フェーズの受注割合が飛躍的に拡大しています。
若手社員の年収水準も業界トップクラス(20代後半で年収1,000万円超の事例が多数存在)を維持しており、「徹底した実力主義で成果を出せば正当に評価される」という創業期からの思想は、洗練された人事評価制度へと昇華されています。
一般に知られていない盲点とネットの誤解|保有株と株価への影響
株式市場において個人投資家が最も関心を寄せる論点の一つが、北風氏の保有株式とそれが株価へ与える影響です。
インターネット上の古い記事や掲示板では、上場初期における「大株主の売り出しによる需給悪化リスク」や「未上場時代の持分比率」が現在進行形のリスクであるかのように語られることがあります。しかし、適時開示情報や有価証券報告書の主要株主一覧を確認する限り、上場後のファンド売出しや市場内での売却処分を経て、創業者関連の大量保有による需給攪乱リスクはすでに過去のものとなっています。
現在、同社の株価を左右しているのは、創業者個人の動向ではなく、以下の3つのファンダメンタルズ要因です。
- コンサルタント増員ペースと採用クオリティの維持
- 単価アップ(フィー水準)と高稼働率(85〜90%)の継続
- 海外展開およびAIトランスフォーメーション領域での大型案件獲得力
創業者リスクを懸念して投資判断を躊躇する見方は、現在の資本構成とガバナンス実態を見落とした「過去のイメージにとらわれた誤解」であると言えます。

【プロの結論】組織社会学から読み解くオーナー企業脱却の成功条件
組織社会学や企業統治論の観点からベイカレントの歩みを分析すると、同社は日本企業が直面する「創業者トラップ(Founder's Trap)」を見事に乗り越えた稀有な成功モデルであることが分かります。
強力なカリスマ創業者が立ち上げたベンチャー企業は、規模拡大の過程で「創業者の権力集中」「後継者育成の失敗」「ガバナンス機能不全」という壁に衝突し、停滞または内紛に陥るケースが後を絶ちません。しかし、ベイカレントは以下の3つの要素によって構造転換に成功しました。
- 仕組みの標準化:北風氏個人の営業力に頼るのではなく、分業システムとワンプール制を組織の「標準OS」として形式知化したこと。
- 外部資本(PEファンド)の活用:非上場化とファンド介入を通じて、オーナー個人の利害関係を制度的に切り離し、資本と経営の分離を断行したこと。
- プロ経営者への権限委譲:上場以降、コンサルティング実務と上場企業経営に精通したリーダーシップチームへ権限を完全に移行させたこと。
【キャリア・投資判断】おすすめできる人・慎重になるべき人の判断基準
ベイカレントへの転職や株式投資を検討する際は、以下の基準で適性を判断することが賢明です。
▼ 向いている人(推奨される条件)
- 机上の空論ではなく、クライアントの現場に入り込んで実行支援と成果創出にコミットしたい人
- 業界や領域を限定せず、ワンプール制を活かして多様なプロジェクトで経験値を高めたい人
- 高い営業利益率と強固な財務体質を持つ成長企業を長期目線で評価したい投資家
▼ 慎重になるべき人(マッチしにくい条件)
- 学術的・抽象的な戦略ペーパーの作成のみに特化し、実行フェーズに関わりたくない人
- 外資系戦略ファーム特有の伝統的なブランドネームやパートナーシップ制度に強いこだわりがある人
- 過去のネット上の噂やセンセーショナルな言説に過度に影響され、公開財務データによる客観的分析を行えない投資家
【ベイ カレント 北風】に関するよくある質問(FAQ)
Q1:北風裕康氏は現在もベイカレントの経営や株式に関与しているのですか?
A1:公開されている有価証券報告書や役員一覧に基づくと、北風氏はすでに役員を退任しており、日常の業務執行や取締役会での意思決定には関与していません。保有株式についても上場前後の資本再編・売出し等を経て整理されており、同社は完全にプロ経営陣と社外取締役による独立したガバナンス体制で運営されています。
Q2:北風氏がベイカレントを離れた本当の理由は何ですか?
A2:2014年に実施されたポラリス・キャピタル・グループによるバイアウト(MBO)を機に、オーナー個人主導の経営から組織的・制度的な上場企業体制へと転換するためです。事業拡大に伴うリスク分散と資本政策の一環として行われた合理的な事業承継プロセスでした。
Q3:なぜネット上では創業者の噂やネガティブな評判が残り続けているのですか?
A3:同社が黎明期に見せた驚異的な成長スピードや、他ファームとは一線を画す独自の営業手法が、競合他社やネット上で特異な存在として注目されやすかったためです。しかし、現在のベイカレントは東証プライム上場の総合コンサルティングファームとして高い信頼性と実績を確立しています。
まとめ:創業の歴史を知ることで見えてくるベイカレントの真価
ベイカレント・コンサルティングと創業者・北風裕康氏をめぐる様々な言説は、同社が急成長を遂げる中で生み出したイノベーションと、そこからの脱皮プロセスの証左でもあります。
北風氏が考案した「ワンプール制」や「営業・デリバリー分業モデル」という強力なビジネスモデルは、創業者が第一線を退いた現在も同社の強靭な収益基盤として機能し続けています。そして現在の同社は、過去の属人性を完全に払拭し、強固なコーポレートガバナンスと高度なDXケイパビリティを兼ね備えた日本屈指のファームへと進化を遂げました。
不確かな噂や過去のイメージに惑わされることなく、公開された財務データ、ガバナンス構造、そして実際のビジネスの現場で生み出されている価値を直視することこそが、同社の真の姿を正しく捉えるための最も重要な視点です。 (出典: ベイ カレント 北風(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
