CICブラックリスト確認の完全手引き!ネット開示と異動情報の見方
クレジットカードの新規発行やスマートフォンの端末分割購入を申し込んだ際、予期せぬ審査落ちに直面して「自分はブラックリストに載っているのではないか」と不安を募らせる人は少なくありません。日常生活の利便性やキャッシュレス決済が極限まで浸透した現代において、個人の信用状態は生活基盤を左右する極めて重要な要素です。
結論から言えば、公的な「ブラックリスト」という名称の名簿が存在するわけではありません。実際には、株式会社シー・アイ・シー(CIC)をはじめとする信用情報機関に登録された「契約内容や返済状況の客観的な取引履歴」の中に、致命的な延滞やトラブルを示す異動情報が記録されている状態を指します。2026年現在のCICでは、スマートフォンからオンラインで即座に情報の確認が可能です。本稿では、審査落ちの根本原因を突き止めるための具体的な開示手順から開示報告書の解読法、情報の保有期間と回復までの道筋を分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の実体はCICなどの信用情報機関に記録される「異動情報」であり、長期延滞や債務整理の事実を指す。
- 要点2:PCやスマホを用いたCIC開示請求 ネットを利用すれば、手数料500円で即時に自分の信用情報開示報告書を取得・確認できる。
- 要点3:一度記録された異動情報の保有期間は「契約終了・完済から原則5年」であり、怪しい削除業者に頼ることなく計画的な信用回復(クレヒス再構築)を進めることが不可欠。
【2026年最新】ブラックリストの正体とCIC信用情報の基礎知識
金融機関やカード会社の審査現場で頻繁に交わされる「ブラック」という俗称ですが、金融庁や信用情報機関がそうしたリストを独自に作成・配布しているわけではありません。実態は、信用情報機関にネガティブな履歴、すなわち信用情報機関 異動情報が掲載されている状態を意味します。
日本には主に3つの指定信用情報機関が存在し、それぞれが異なる金融分野の取引データを管理しています。その中でもCICは、主に信販会社、クレジットカード会社、大手携帯キャリア、百貨店系カード会社などが加盟する国内最大規模の機関です。
私たちが割賦販売(分割払い)やクレジットカードのショッピング枠、キャッシングを利用すると、毎月の請求額や入金の有無が細かく記録されます。この記録が健全であれば「良好なクレジットヒストリー(クレヒス)」として審査で有利に働きますが、支払期日を守らない連続した延滞や破産などの法的手続きが発生すると、契約情報に「異動」の文字が刻まれ、他社の審査にも決定的な悪影響を及ぼす仕組みになっています。
CICのネット開示請求手順|スマホで500円・即日確認する全ステップ
自身が審査落ちした理由を特定する第一歩は、CICに登録されている自身のデータを直接確かめることです。現在、インターネット開示は郵送開示よりも圧倒的にスピーディーかつ手軽であり、多くのユーザーに利用されています。
インターネット開示を利用する場合、信用情報 開示 500円という安価な手数料でPDF形式の信用情報開示報告書を即座にダウンロードできます。手続きの具体的な流れは以下の通りです。
【CIC スマホ開示 手順の概要】
1. 利用環境と決済手段の準備:
スマートフォン端末のブラウザからCIC公式サイトの「インターネット開示」ページにアクセスします。手数料500円の支払いには、本人名義の対象クレジットカードやキャリア決済などが利用可能です。
2. 受付番号の取得(発信番号認証):
画面の指示に従い、クレジット会社等に届出している電話番号からCIC指定の認証ダイヤルへ電話をかけ、自動音声で案内される「受付番号」を取得します。このステップによって本人照会を厳格に行います。
3. 基本情報の入力と確定:
取得した受付番号、氏名、生年月日、住所、パスワードなどを画面に入力し、開示請求を実行します。
4. 開示報告書(PDF)の確認・保存:
認証が完了すると、即座に画面上で開示報告書が生成されます。パスワードを入力してPDFを開き、端末に保存します。
窓口に出向く必要がなく、自宅にいながら数分で完了するため、クレジットカードや各種ローンの再申し込みを検討している場合は、事前にこの手順で自身の状況を把握しておくことが鉄則です。
CIC開示報告書の見方を徹底解説|「異動」マークと支払状況記号の意味
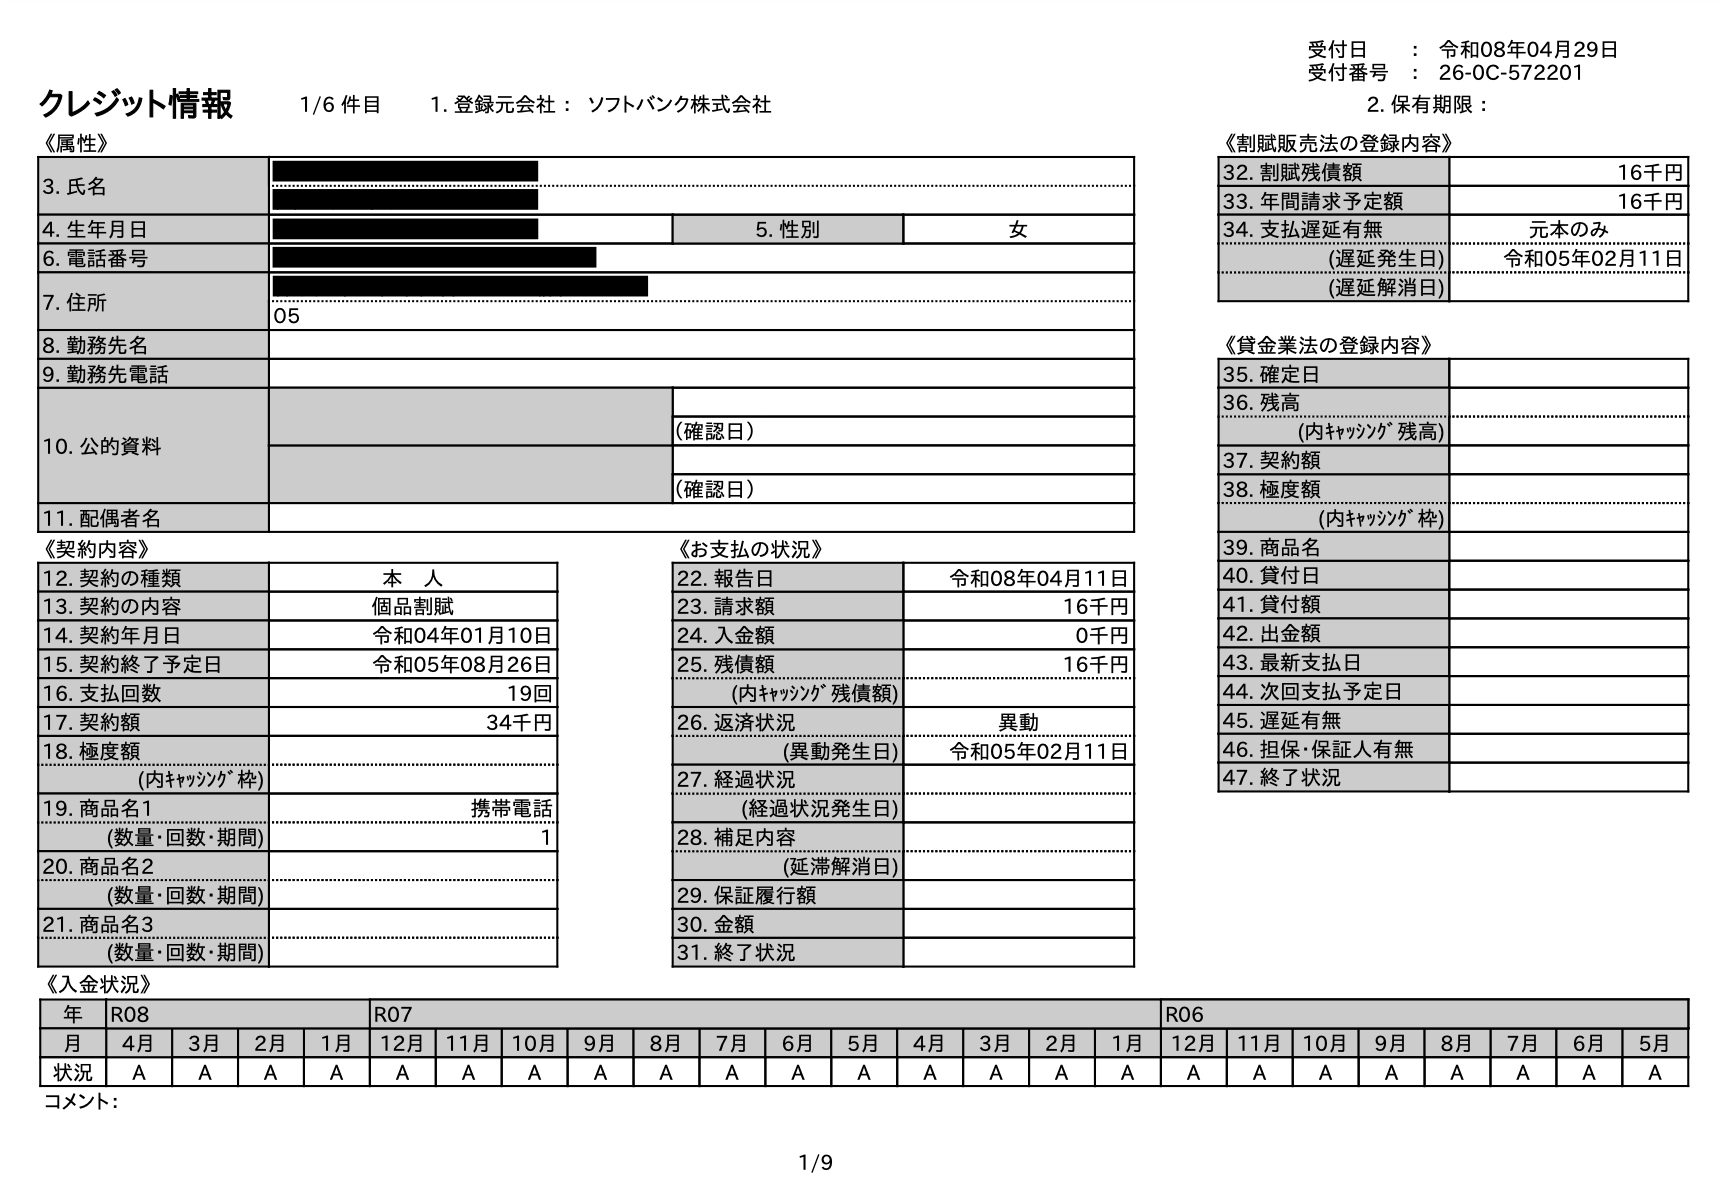
取得した報告書を開くと、アルファベットや数字が並ぶ複雑な書面が表示されます。ここで着目すべきポイントを理解していなければ、正確な現状把握はできません。CIC 信用情報 見方の要点は、「お支払いの状況」欄と「入金状況」欄の2箇所に集約されます。
1. 最重要項目「お支払いの状況」欄の【異動】
報告書の右上付近にある「返済状況」または「お支払いの状況」の項目に「異動」という文字が記載されている場合、いわゆるブラックリスト状態に該当します。異動情報が登録される主な条件は以下の3点です。
・長期延滞:支払期日から原則として「61日以上または3ヶ月以上」入金が遅れた場合
・代位弁済:本人に代わって保証会社が残債を全額支払った場合
・破産・債務整理:裁判所を通じて免責を受けた場合や個人再生手続きなどを行った場合
この「異動」の文字が残っている限り、大手カード会社や銀行ローンの機械審査(スコアリング)は自動的に否決される可能性が極めて高くなります。
2. 「入金状況」欄に並ぶ記号の意味
報告書の下部には、過去24ヶ月分の入金履歴がマス目状にアルファベットで記録されています。これがCIC 異動 記号 意味の核心部分です。
・「$」:請求どおり全額の入金があった(最も健全な状態)
・「P」:請求額の一部のみ入金があった(一部入金)
・「A」:お客様の事情でお約束の日に入金がなかった(未入金・延滞)
・「B」:お客様以外の理由により入金がなかった
・「-」:請求もなく入金もなかった(カード未使用など)
・空欄:クレジット会社から情報の更新がなかった
直近24ヶ月の欄に「A」が複数並んでいると、異動情報が付いていなくても「お金に困っている」「支払いにルーズである」と判断され、クレジットカード 審査落ち 理由の上位原因となります。
【比較検証】3大信用情報機関の特徴と事故情報の保有期間
信用情報を正しく管理するためには、CICだけでなく他の信用情報機関との関係性や、ネガティブな情報がいつまで残り続けるのかという保有年数の構造を整理しておく必要があります。以下の比較表で主要な違いを確認しましょう。
| 信用情報機関 | 主な加盟業種・特徴 | 異動・事故情報の保有期間 | 編集部の見解・留意点 |
|---|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社、信販会社、携帯キャリア、後払い事業者 | 契約中および契約終了(完済)から5年間 | スマホ割賦や日常のクレカ審査に直結。まず最初に開示すべき最重要機関。 |
| JICC(日本信用情報機構) | 消費者金融、中小貸金業者、信販会社、一部ネット銀行 | 延滞解消から1年間/債務整理・代位弁済等は発生から5年間 | JICC CIC 違いとして、貸金業法に強くキャッシングの利用履歴確認に必須。 |
| KSC(全国銀行個人信用情報センター) | 都市銀行、地方銀行、信用金庫、農協、住宅ローン専門会社 | 官報情報(破産・個人再生)は決定から7年以内(※以前の10年から改定) | 住宅ローンやマイカーローンなど銀行融資の審査で最も重視される。 |
「ブラックリスト 期間 何年」という疑問への答えは、CICにおいては「延滞分を完済した日(契約終了日)から数えてきっかり5年間」です。注意すべきは、延滞している状態を放置している間は5年のカウントダウンが始まらないという点です。残債務を支払いきって初めて「保有期限」の日付が確定します。
また、これら3つの機関は「CRIN(クリン)」や「FINE(ファイン)」というネットワークを通じて事故情報や貸付残高を相互共有しているため、CICだけの延滞であっても他機関加盟の審査に筒抜けになる構造が整っています。
【実態検証】携帯分割審査落ちから発覚する「隠れブラック」のリアル
近年、特に相談件数が増加しているのが携帯分割審査 ブラックリストのトラブルです。端末価格の高騰に伴い、最新スマートフォンを24回や48回の割賦で購入する際、10万円を超える高額端末では割賦販売法に基づく厳格な「支払可能見込額の調査」が義務付けられています。
ユーザーの声やネットコミュニティ(知恵袋やSNS等)の体験談を検証すると、「過去にクレジットカードを作ったことがないのに、スマートフォンの機種変更で分割払いを断られた」という事例が多発しています。取材と実態調査から浮き彫りになった主な要因は次の2点です。
・スマホ通信料と合算された端末代金の未払い:
通信プランの料金滞納だけでなく、端末代の分割金が含まれた請求書を「うっかり放置して翌月に払う」ことを繰り返した結果、CICに長期延滞情報が登録されてしまったケース。
・後払いアプリ(BNPL)の少額滞納:
若年層を中心に普及した翌月後払いサービスの一部はCICに加盟しており、わずか数千円の支払いを数ヶ月放置したことで「異動」がつき、住宅ローンやカード審査に全滅する事態に陥るケース。
「少額だから大丈夫だろう」という油断が、信用情報においては致命傷となる現実を物語っています。
一般に知られていない盲点とネットの噂を暴く|CICブラックリスト消し方の罠
ネット検索を行っていると、「CICのブラックリストを即座に消去します」「独自ルートで信用情報をリセット」と謳う広告やSNSアカウントを目にすることがあります。しかし、これらは100%悪質な詐欺です。
CIC ブラックリスト 消し方における唯一の公式ルールは、「登録内容に客観的な誤り(他人のデータが混入した、金融機関側の手違いなど)がある場合を除き、正当な理由のない削除請求には一切応じない」という点です。金融機関やCICのシステムは厳正なセキュリティと法的枠組みで運用されており、外部の第三者がデータを消し去る裏技は一切存在しません。手数料を詐取されたり、個人情報を悪用されたりする二重被害に遭うリスクがあるため、絶対に関わってはいけません。
【信用情報回復 2026年最新の現実的ステップ】
ブラック状態から脱出し、信用を回復させるには以下の手順を踏む以外に道はありません。
1. 残債の完全清算:まずは延滞している元金・遅延損害金を完済し、保有期間(5年間)のタイマーをスタートさせる。
2. 喪明け(情報抹消)の確認:保有期間満了後に再度CICを開示請求し、「異動」マークが完全に消えていることを目視確認する。
3. クレヒスの再構築:情報が白紙(スーパーホワイト)の状態では審査に通りにくいため、審査基準の異なるデポジット型クレジットカードや少額の信販取引から利用実績を作り、「$」マークを積み上げる。
【プロの結論】信用管理の視点から見出すべき教訓と開示すべき人の判断基準
金融リテラシーの観点から見れば、信用情報は個人の「社会的信用資産」そのものです。自らのデータを放置することは、知らぬ間に信用という資産を棄損させるリスクを孕んでいます。
【今すぐCIC開示請求を行うべき人】
・クレジットカードや各種ローンの審査に直近で落ちたが、理由に心当たりがない人
・これから住宅ローンやマイカーローンなど大型融資の契約を控えている人
・過去に携帯料金や後払い決済で数ヶ月の支払い遅延を起こした記憶がある人
【慎重に対応すべき人(開示の必要性が低い人)】
・現在進行形で返済を延滞しており、支払いの目処が立っていない人(開示しても異動が付いていることは確実であるため、まずは債務整理や返済計画の相談を弁護士・認定司法書士等の専門家に行うべきです)
【ブラック リスト 確認 cic】に関するよくある質問(FAQ)
Q1:CICを開示請求したこと自体が、今後のカード審査に悪影響を与えますか?
A1:全く悪影響はありません。信用情報機関に対する本人開示の記録は、金融機関が審査の際に参照する信用情報画面には表示されません。安心して現状確認を行ってください。
Q2:延滞を解消したら、すぐにCICの「異動」マークは消えますか?
A2:すぐには消えません。延滞を解消・完済しても、「契約終了日」または「完済日」から5年間は異動情報が保持されます。ただし「終了状況」欄に「完了」等の記載が入り、現在進行形の未払いではないことは証明されます。
Q3:引っ越しで住所が変わっている場合、過去の延滞情報は消えていますか?
A3:消えません。信用情報は氏名、生年月日、電話番号、運転免許証番号やマイナンバーカード情報等によって名寄せされるため、住所変更を行っても同一人物の取引履歴として追跡・合算されます。
Q4:CICで「異動」がなければ、絶対にクレジットカードの審査に通りますか?
A4:必ずしも通るとは限りません。審査にはCICの信用情報だけでなく、申込者の年収、勤務先、勤続年数、他社借入件数、過去にそのカード会社内でトラブルを起こしていないか(社内ブラック情報)などが総合的に加味されます。
まとめ:正しい信用情報の把握が一歩を踏み出す鍵となる
審査落ちの不安を抱えたまま闇雲に複数のカードやローンへ申し込むことは、短期間に多数の申込情報が記録される「申し込みブラック」を招き、状況をさらに悪化させる原因になります。
まずは自身のCIC信用情報をネットで開示し、異動情報の有無や入金状況の記号を客観的に確認することから始めてください。仮にネガティブな情報が記録されていたとしても、保有期限を把握して計画的な返済とクレヒスの再構築を行えば、信用は確実に回復できます。正しい知識を持って、健全なマネーライフを取り戻しましょう。 (出典: ブラック リスト 確認 cic(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
