クレジットカードの国際ブランドとは?7大ブランドの違いと世界シェアを徹底比較
キャッシュレス決済が完全に日常生活の基盤となった2026年現在、クレジットカードの券面に刻まれた「Visa」「Mastercard」「JCB」といったロゴマークを何気なく選んでいないだろうか。実は、この小さなロゴこそが世界中の店舗やオンライン決済をつなぐ「国際ブランド」であり、選び方を誤ると「海外旅行先で決済が通らない」「想定外の海外事務手数料が引き落とされた」といった深刻なトラブルに直面することになる。
クレジットカードを発行する銀行や信販会社と、決済ネットワークを提供する国際ブランドは役割が根本から異なる。本稿では、最新の決済業界データと実際の利用現場から得られた検証をもとに、主要7大ブランドのシェアや強み、為替コスト、そして絶対に後悔しない2枚持ち戦略までを余すところなく解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:国際ブランドは「世界共通の決済ネットワーク」を提供する基幹企業であり、三井住友や楽天などの「カード発行会社」とは役割が明確に異なる。
- 要点2:世界シェアはVisaとMastercardの2強が市場を牽引し、日本発のJCBやアメリカン・エキスプレスは独自の手厚い優待特典や特定エリアで真価を発揮する。
- 要点3:決済トラブルを防ぐ最適解は「VisaまたはMastercard」を主軸に「JCBまたはアメックス」を組み合わせる国際ブランドの2枚持ち体制にある。
【基礎知識】クレカの国際ブランドとは?発行会社との決定的な違いを解剖
クレジットカードを持つ際、最初に理解しておくべきがクレカの発行会社と国際ブランドの違いだ。両者の関係性を混同したまま申し込む利用者は少なくないが、仕組みは至って明快である。
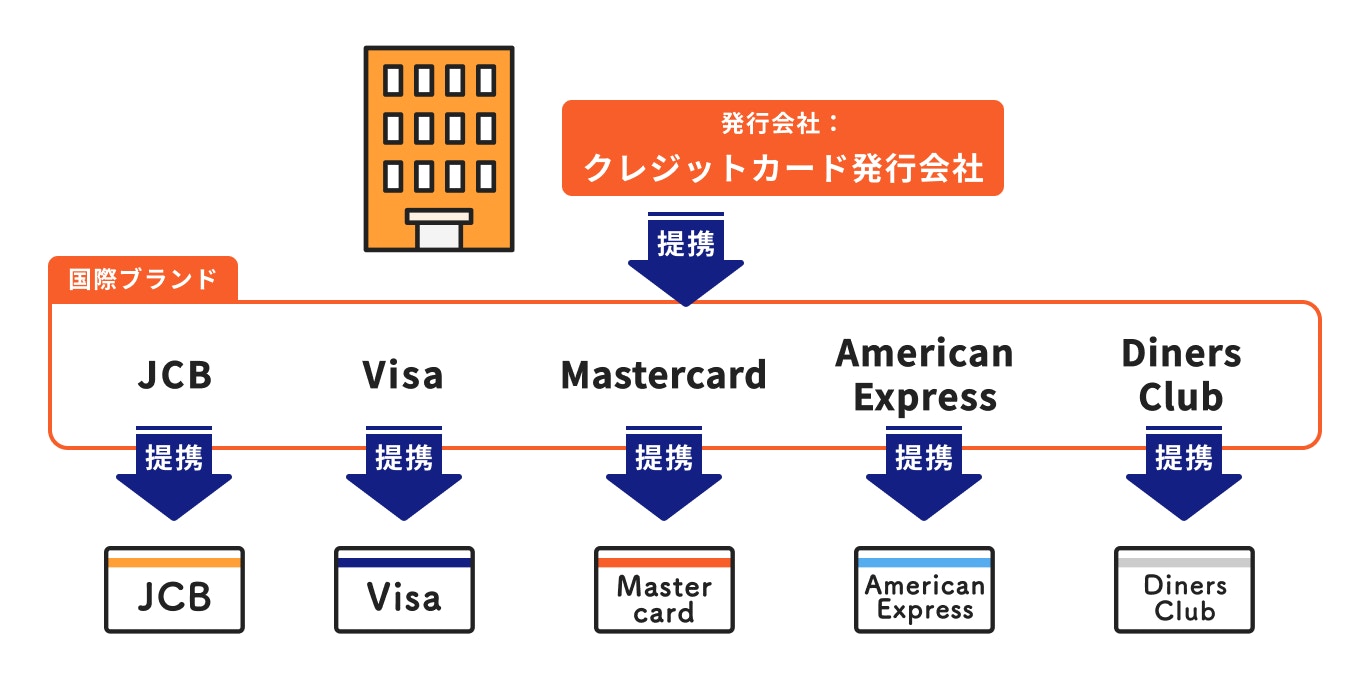
国際ブランドとは、世界中でカード決済を可能にする「24時間365日の決済ネットワークシステム」を保有・運営する企業を指す。一方、カード発行会社(イシュアー)は、利用者の信用審査を行い、プラスチックカードの発行やポイントプログラムの運用、請求業務を担当する企業(三井住友カード、楽天カード、三菱UFJニコス、エポスカードなど)を指す。
たとえば「楽天カード(Visa)」を契約した場合、カード発行会社は楽天カード株式会社であり、世界中の決済インフラを提供しているのがVisaである。スマートフォンに例えるなら、カード発行会社が「端末メーカー(AppleやSony)」であり、国際ブランドは世界中をつなぐ「通信キャリア回線」と考えると分かりやすい。
また、クレジットカードの種別にはプロパーカードと提携カードの違いも存在する。プロパーカードとは、JCBやアメリカン・エキスプレスなどの国際ブランドが自ら直接発行する純正カード(または三井住友カードなどの老舗発行会社が独自に発行する看板カード)を指し、高いステータス性や独自の審査基準を持つ。対して提携カードは、発行会社が航空会社、百貨店、流通チェーンなどと組んで発行するカードであり、特定店舗でのポイント高還元や割引などの実用的なメリットに特化している。

【2026年最新データ】国際ブランド7大ブランドの世界シェアと特徴徹底比較
世界の決済市場を支える主要ネットワークは「7大国際ブランド」と呼ばれている。各ブランドは加盟店網の広さ、為替手数料、付帯サービスの方向性において明確な差別化を図っている。決済業界の市場調査レポートおよび各社IR資料をもとに作成した最新比較データは以下の通りだ。
| 国際ブランド | 詳細・数値データ(世界シェア・加盟店) | 主な強みと特徴 | 編集部の見解・評価 |
|---|---|---|---|
| Visa | 取扱高シェア:約40% 加盟店数:1億3,000万店以上 | 世界No.1の加盟店数と決済規模。国内外で使えない場所が極めて少ない。 | 初めての1枚や海外渡航時のメインカードとして外せない絶対的基準。 |
| Mastercard | 取扱高シェア:約25% 加盟店数:1億3,000万店以上 | 欧州圏に強くVisaと同等の決済力。基準為替レートが安定して優秀な傾向。 | コストコでの利用指定ブランド。Visaに匹敵する最高峰の利便性。 |
| JCB | 取扱高シェア:約1.5% 加盟店数:4,600万店以上 | 日本発の唯一の国際ブランド。国内・ハワイ・アジア主要観光地のサポートが手厚い。 | 国内決済の安定感は抜群。東京ディズニーリゾート等の協賛特典も強力。 |
| American Express | 取扱高シェア:約4% 加盟店数:約8,000万店 | 旅行・空港・ホテル特典(T&E)に特化。高いステータス性と充実した補償。 | JCBとの加盟店提携により国内利用の不便さは大幅に解消されている。 |
| Diners Club | 取扱高シェア:約1%未満 加盟店数:約5,000万店 | 世界初のクレジットカード。高級レストランのコース1名無料など富裕層向け。 | 格式を重視するエグゼクティブ向け。グルメ・トラベル特化型。 |
| 銀聯(UnionPay) | カード発行枚数:90億枚以上 加盟店数:6,000万店以上 | 中国本土および中華圏での圧倒的シェア。中国国内での決済必須インフラ。 | 中国出張や観光を頻繁に行うビジネスパーソンにとって必携の存在。 |
| Discover | 米国中心に約5,000万店以上 ※JCB・銀聯と提携関係 | 米国発祥のブランド。日本国内での単体カード発行は原則行われていない。 | 提携によりJCB加盟店でも利用可能。北米市場での決済網の一角を占める。 |
アメリカン・エキスプレスとダイナースクラブの特徴は、決済手数料ビジネスだけでなく、旅行・娯楽分野(トラベル&エンターテインメント=T&E)に注力している点にある。一方で、銀聯カードやディスカバーの加盟店数は地域的な偏りがあるものの、相互ネットワーク提携によってグローバルな利便性を補完し合っている。
【徹底検証】Visa・Mastercard・JCBはどっちがいい?決定的判断基準
カードを申し込む際、大半の人が「Visa、Mastercard、JCBのどれを選ぶべきか」という選択肢に直面する。この問いに対する明確な結論は、「利用する主たる目的と生活圏」によって導き出される。
まず、世界的な利便性を最優先するならVisaまたはMastercardの二者択一となる。両ブランドの加盟店数に実質的な差はほぼ存在しないが、微細な違いとして「コストコではMastercardしか使えない」という規約や、海外利用時の国際ブランドの手数料と為替レートの差異が挙げられる。一般的な傾向として、外貨決済時の基準レートはMastercardが極めて有利に設定されるケースが多く、海外通販や現地決済での実質コストを抑えたい層から強い支持を集めている。
一方、日本国内での利用が9割以上を占める場合、JCBは極めて魅力的な選択肢となる。公共料金の支払いからコンビニ、地方の個人商店に至るまで国内ネットワークは強固であり、会員限定のチケット先行予約や東京ディズニーリゾートでの優待など、日本市場に最適化された独自メリットが豊富だ。さらに、ハワイのワイキキトロリー(ピンクライン)無料乗車や主要都市の「JCBプラザ ラウンジ」など、日本人に人気の海外渡航先における日本語サポートの手厚さは他社を圧倒している。
加えて、2026年の決済シーンで決定打となっているのがクレジットカードのタッチ決済の対応状況だ。Visaの「Visaのタッチ決済」、Mastercardの「Mastercardコンタクトレス」、JCBの「JCBコンタクトレス」は、いずれも国際標準規格「EMV Contactless」に準拠している。首都圏をはじめとする鉄道・バスなどの公共交通機関でオープンループ決済(改札機への直接タッチ乗車)の導入が完了した今、主要3ブランドはいずれもスピーディーな移動と少額決済に対応している。

【実態検証】利用者の生の声と現場目線で見えたリアル|海外旅行での落とし穴
机上のスペック比較だけでは見えてこないのが、実際の利用現場における決済成否のリアルだ。国内外の決済現場を取材すると、ブランドの特性に起因する予期せぬ落とし穴が浮き彫りになる。
ヨーロッパ旅行中の利用者の証言によると、「ロンドンの地下鉄やパリ市内のカフェでは手持ちのカードがすべて快適に使えたものの、ドイツの地方都市にある無人切符券売機でJCBが非対応となっており、慌ててVisaを取り出した」というケースが報告されている。アジア圏を外れた欧米のローカル都市では、依然としてVisaとMastercardへの依存度が極めて高い。
また、北米エリアを訪れたビジネスパーソンの手記では次のような生々しい実情が語られている。
「ニューヨークの老舗レストランでアメックスを出したところスムーズに処理されたが、郊外の個人経営のダイナーや小型タクシーでは『Visaかデビットカードにしてくれ』と断られた。手数料率の都合で特定ブランドを敬遠する小規模店舗が現地には確かに存在する」
オンライン決済の現場でも同様の摩擦が発生している。海外の航空券予約サイトや越境ECサイトにおいて、日本の発行会社が発行したカードで3Dセキュア(本人認証サービス)の認証エラーが頻発し、決済が完了しないトラブルがSNSや知恵袋で多数報告されている。こうした現場検証から導き出される教訓は、海外旅行におけるクレカ国際ブランドの選び方として「単一ブランドだけに命運を預けるのは極めて危険」という厳然たる事実だ。
一般に知られていない盲点とネットの誤解|ブランド変更の罠
国際ブランドに関して、インターネット上には事実と異なる誤解が流布している。トラブルを未然に防ぐために、特に多い3つの誤認を正しておきたい。
第1の誤解は、「契約後でもカード番号のまま国際ブランドを変更できる」という思い込みだ。実際には、クレカの国際ブランドを変更する方法として、同一カード番号のままブランドだけを切り替えるサービスを提供している会社はほぼ存在しない。ブランドを変更する場合は「一度カードを解約して新規申し込み扱い」になるか、「追加カードとして別ブランドを発行」することになる。この際、16桁のクレジットカード番号や有効期限、セキュリティコードが完全に変わるため、公共料金やサブスクリプションの登録変更手続きをすべてやり直す必要がある。
第2の誤解は、「日本国内でアメリカン・エキスプレスやダイナースは加盟店が少なくて使いにくい」という過去の情報だ。現在、アメックスおよびダイナースは株式会社ジェーシービー(JCB)と加盟店業務提携を結んでいる。そのため、日本国内のJCB加盟店であれば、原則としてアメックスやダイナースのカードもそのまま決済に利用できる(※一部の店舗端末や個別契約店を除く)。国内における日常利用で不便を感じる場面は激減している。
第3の誤解は、「海外決済時の為替レートはカード発行会社が自由に決めている」という認識だ。外貨建て決済の日本円換算レートは、各国際ブランドが設定した「基準為替レート」に対し、カード発行会社が定める「海外事務手数料(概ね1.60%〜3.85%程度)」を上乗せして算出される。為替レートそのものの決定権は国際ブランド側にあり、発行会社が独自にレートを操作しているわけではない。
【プロの結論】後悔しない国際ブランドの選び方とおすすめ2枚持ち戦略
キャッシュレス社会における決済障害や利用不可リスクを完全にゼロにする唯一の方法は、異なる国際ブランドを組み合わせた国際ブランドのおすすめ2枚持ち戦略を実行することである。
人間の心理傾向として、1枚のメインカードにすべてを集約したくなる「管理の簡素化バイアス」が働きやすい。しかし、通信障害、システムメンテナンス、海外での磁気・ICチップ不良、さらには不正利用検知システムによる一時的なカード停止といったリスクは誰にでも起こり得る。予備の決済ラインを確保しておくことは、現代社会を生き抜くための必須の防衛策といえる。
【プロの結論】おすすめできる組み合わせと判断基準
ライフスタイルに応じた最適な2枚持ちの構成パターンは以下の3通りに集約される。
- 王道のバランス型【Visa × JCB】:世界最強の決済網を持つVisaをメインに据え、国内手厚いサポートとキャンペーンに強いJCBをサブに配置。日常の買い物から国内・海外旅行まで死角がない黄金コンビ。
- 海外渡航・コスト重視型【Mastercard × Visa】:為替レートに強みを持つMastercardをメインに、全世界で圧倒的シェアを誇るVisaをサブに保有。外貨決済時のコストを最小限に抑えつつ、世界中どこでも決済を完結させる実利重視の構成。
- ステータス&特典型【VisaまたはMastercard × American Express】:日常の少額決済やタッチ決済はVisa/Mastercardで行い、旅行予約や空港ラウンジ利用、ホテル宿泊などの特別な体験はアメックスに集約。利便性と高い付帯価値を両立させる構成。
▼ 1枚持ちに慎重になるべき人の条件
海外渡航(出張・留学・旅行)の予定がある人、家賃や公共料金を含む生活費全般をカード決済に集約している人は、単一ブランド1枚のみでの運用を避けるべきだ。万が一の利用停止時に生活インフラが麻痺するリスクを直視しなければならない。
【クレカ 国際 ブランド と は】に関するよくある質問(FAQ)
Q1:クレジットカードの国際ブランドは後から変更できますか?
A1:カード番号を維持したままブランドだけを変更することは原則できません。カード発行会社所定の手続きにより、新規カードとしての再申し込み(またはブランド違いの追加発行)が必要となり、カード番号が変更されます。固定費の引き落とし先を変更する手間が発生点にご注意ください。
Q2:初めてクレジットカードを作る初心者はどのブランドを選ぶべきですか?
A2:国内外を問わず最も加盟店が多く、利用できないリスクが極めて低い「Visa」または「Mastercard」を最初の1枚として選択することを強く推奨します。2枚目以降のカードでJCBやアメリカン・エキスプレスなどの独自特典を持つブランドを追加するのが王道です。
Q3:国際ブランドによってポイント還元率や年会費は変わりますか?
A3:原則としてポイント還元率やカード年会費を決めているのは「カード発行会社(楽天、三井住友など)」です。ただし、一部のカードでは「Mastercardブランド限定で還元率が優遇される」「JCB限定のデザインや特典が付帯する」といったブランド固有のキャンペーンが実施される場合があります。
Q4:海外旅行に行く際、絶対に持っていくべき国際ブランドは何ですか?
A4:世界シェア1位・2位を誇る「Visa」と「Mastercard」をそれぞれ1枚ずつ、計2枚持参するのが最も安全な体制です。ハワイやグアム、台湾、韓国などの日本人観光客が多いエリアであれば、日本語対応窓口や現地ラウンジが使える「JCB」をサブカードとして携帯すると現地での利便性が大幅に向上します。
まとめ:国際ブランドの特性を見極め最適なキャッシュレス環境を
クレジットカードの国際ブランドは、単なるデザインの違いではなく、世界中の決済インフラへのアクセス権そのものを意味している。圧倒的な普及率を誇るVisaとMastercard、日本発のきめ細やかなサービスを提供するJCB、そして非日常の体験とステータスを提供するアメリカン・エキスプレスやダイナースなど、それぞれが異なる強みと個性を持っている。
大切なのは、自身のライフスタイル、海外渡航の頻度、そして特典への期待値を照らし合わせ、適切な国際ブランドを選択することだ。そして決済トラブルの心理的ストレスから解放されるために、特性の異なる2大ブランドによる「2枚持ち体制」を整え、万全のキャッシュレス環境を構築してほしい。 (出典: クレカ 国際 ブランド と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
