土地名義変更で贈与税はいくら?損を防ぐ最新の非課税特例と落とし穴
「親が元気なうちに実家の土地を譲り受けたい」「配偶者にマイホームの敷地を名義変更しておきたい」——こうした家族間の資産承継において、最も警戒すべきリスクの一つが「贈与税の発生」です。良かれと思って登記の名義変更を行った結果、後日税務署から多額の追徴課税通知が届き、青ざめるケースは後を絶ちません。
土地は評価額が高額になりやすいため、基礎知識を持たずに名義を書き換えると百万円単位の税金が課されるリスクがあります。2024年の税制改正によって生前贈与の加算期間が段階的に7年へ延長されるなど、税務のルールは大きな転換期を迎えました。本稿では、土地の名義変更に伴う贈与税の仕組みから、税負担を大幅に抑える非課税特例、必要書類や司法書士費用、税務署に把握される理由まで、専門的な知見をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:土地を無償で名義変更すると原則として贈与税の対象となり、評価額に応じて数百万円規模の高額課税が生じるリスクがある。
- 要点2:「相続時精算課税制度」の110万円基礎控除枠や「夫婦間のおしどり贈与特例」を戦略的に活用すれば、税負担を大幅に軽減できる。
- 要点3:法務局と税務署はシステムで連携しているため無申告は必ず露見する。生前贈与と相続のどちらが得かをコスト総額で比較することが不可欠。
土地の名義変更で贈与税はいくらかかる?評価額の計算と税額シミュレーション
土地の名義変更で贈与税が発生するのは、対価を支払わずに不動産の所有権を移転(生前贈与)した場合です。税額を算出するためには、まず対象となる土地の「評価額」を正しく把握しなければなりません。
土地の贈与税評価額は、原則として国税庁が毎年公表する「路線価方式」(路線価が定められていない地域は固定資産税評価額に一定の倍率を掛ける「倍率方式」)を用いて算定します。市街地の宅地であれば、道路に面した1平方メートルあたりの路線価に土地面積と各種補正率(奥行価格補正など)を乗じて算出します。この評価額は市場での実勢価格の概ね7〜8割程度が目安です。
親子間(直系尊属から18歳以上の子・孫への贈与)で土地を譲渡する場合、一般の贈与よりも税率が優遇された「特例税率」が適用されます。しかし、それでも税率は非常に累進的です。
例えば、評価額2,000万円の土地を暦年贈与 110万円 基礎控除のみを用いて名義変更した場合の計算は以下の通りです。
- 課税価格:2,000万円 − 110万円 = 1,890万円
- 適用税率(特例贈与):45%(控除額265万円)
- 納税額:1,890万円 × 45% − 265万円 = 585万5,000円
現金と違って分割しにくい土地を一括で名義変更すると、翌年に一括で約585万円もの納税資金を用立てる事態に直面します。これこそが、事前の計画なしに行う土地名義変更の最大の落とし穴です。

税金を劇的に抑える「生前贈与の非課税特例」と活用ルール
多額の贈与税を回避するためには、国が設けている各種の優遇特例制度を正しく理解し、自らの世帯要件に合致する選択肢を見極める必要があります。
1. 相続時精算課税制度の活用
60歳以上の父母や祖父母から、18歳以上の子や孫へ土地を贈与する場合、「相続時精算課税制度」を選択できます。この制度を選択すると、累計2,500万円までの特別控除が適用され、贈与時の税負担をゼロに抑えることが可能です。
税制改正により、この2,500万円の特別控除枠とは別に、毎年110万円の基礎控除が新設されました。これにより、毎年110万円以下の部分については申告不要で非課税となり、将来の相続税の課税価格にも加算されません。2,500万円を超える部分には一律20%が課税されますが、支払った税金は将来の相続税申告時に精算(控除・還付)されます。
2. 夫婦間の居住用不動産における贈与税の配偶者控除(おしどり贈与)
婚姻期間が20年以上の夫婦間であれば、居住用不動産または居住用不動産を取得するための金銭の贈与について、最大2,000万円まで控除できる特例が存在します。通常の基礎控除110万円と併用できるため、最大2,110万円まで非課税で土地の名義変更が可能です。
長年連れ添った配偶者に自宅の敷地権を移しておきたい場合に極めて有効な選択肢となりますが、同一の配偶者間では一生に一度しか利用できない点には留意が必要です。
【徹底比較】生前贈与と相続はどちらが得か?税金と関連コストの全貌
土地の名義変更を検討する際、多くの人が「生前のうちに贈与すべきか、それとも将来の相続を待つべきか」という疑問に突き当たります。結論から言えば、税率や関連諸費用の観点から、多くのケースにおいて「相続」の方がトータルコストは低くなります。
土地の名義変更では、贈与税や相続税といった国税だけでなく、法務局に納める「登録免許税」や、取得後に都道府県から課される「不動産取得税」、さらに専門家への報酬が発生します。以下の比較表で全体像を確認してください。
| 比較項目 | 生前贈与(暦年・精算課税) | 配偶者控除(おしどり贈与) | 相続による取得 |
|---|---|---|---|
| 登録免許税率 | 評価額の 2.0% | 評価額の 2.0% | 評価額の 0.4%(5分の1) |
| 不動産取得税 | 課税あり(宅地は評価額×1/2×3%) | 課税あり(軽減措置あり) | 非課税(0円) |
| 基礎控除額 | 暦年: 年110万円 精算課税: 特別枠2,500万円 | 最大2,110万円 | 3,000万円 +(600万円 × 法定相続人数) |
| 土地の減額特例 | なし | なし | 小規模宅地等の特例(最大80%減額) |
| 司法書士費用相場 | 5万〜10万円前後 | 5万〜10万円前後 | 7万〜15万円前後(戸籍収集等含む) |
相続であれば、登録免許税が5分の1(0.4%)で済み、不動産取得税は一切かかりません。さらに、居住用宅地を同居親族が相続する場合には「小規模宅地等の特例」により土地の評価額が最大80%減額される強力な制度が用意されています。
したがって、「将来値上がりが確実視される開発予定地」や「収益を生み出し続ける賃貸不動産の敷地」を除き、純粋な自宅の土地であれば相続まで待つ方が税制上有利になるケースが大半です。
【実態検証】税務署にはなぜバレる?「お尋ね」の仕組みと現場のリアル
インターネット上の相談窓口や知恵袋などでは、「家族間の名義変更だから税務署に黙っていればバレないのではないか」といった安易な声が散見されます。しかし、現場の税務実務において、不動産の名義変更を隠し通すことは100%不可能です。
法務局で土地の所有権移転登記が完了すると、その登記情報は行政ネットワークを通じて管轄の税務署へ自動的に通知される仕組み(不動産登記法および内閣府税制関連規定に基づく連携)が敷かれています。
名義変更の登記原因が「贈与」となっている場合はもちろん、「売買」名義であっても親族間取引で金銭の流れが確認できない場合、税務署から「資産の譲渡に関するお尋ね」という文書が送付されます。預金通帳のコピーや売買代金の送金証明が提出できなければ、実質的な贈与と認定され、重加算税や延滞税を含む追徴課税が課されます。
取材した税理士によると、「親名義の土地に子が家を建てる際、ハウスメーカーに勧められるまま土地の名義を子に変えてしまい、翌年に数百万円の贈与税通知が届いてパニックになる相談が毎年発生している」と警鐘を鳴らします。特例を受けるためにも、事前の申告が法律上の絶対要件です。
土地名義変更の手続き完全ガイド|必要書類・司法書士費用・税務申告
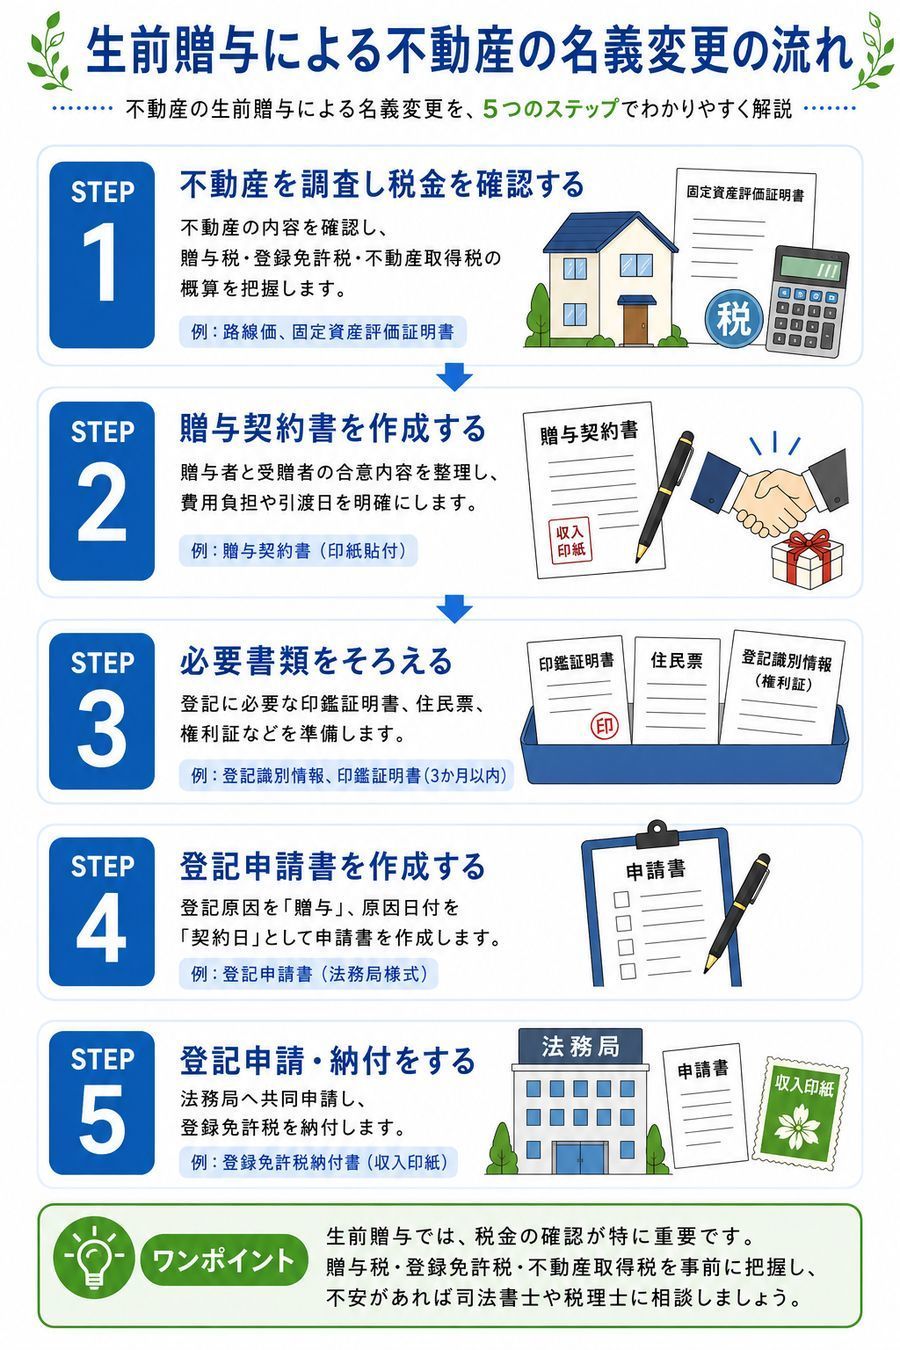
実際に土地の名義変更(生前贈与)を進める場合の具体的な手続きの流れ、書類、費用を整理します。
1. 名義変更(所有権移転登記)に必要な書類
登記手続きは法務局で行います。自分で行うことも可能ですが、書類の不備を防ぐために専門家へ依頼するのが一般的です。
- 贈与契約書:当事者双方の署名・実印の押印(贈与の合意を法的に証明する書類)
- 登記済証(権利証)または登記識別情報:贈与者(親など)の手持ち書類
- 贈与者の印鑑証明書:発行後3ヶ月以内のもの
- 受贈者の住民票:マイナンバー記載なしのもの
- 固定資産評価証明書:該当年度の最新のもの(管轄の市区町村役場で取得)
2. 司法書士の費用相場
法務局への所有権移転登記申請を司法書士に依頼する場合の報酬相場は、5万〜10万円程度です(対象不動産の筆数や難易度により変動)。これに加えて、前述の登録免許税(固定資産税評価額の2%)の実費が別途必要となります。
3. 税務署への申告手続き(最重要)
非課税特例(相続時精算課税制度や配偶者控除)を利用する場合、「税額がゼロであっても必ず贈与税の申告書を提出しなければならない」という点に最大の注意を払ってください。申告を行わないと特例の適用が認められず、高額な暦年課税がそのまま適用されてしまいます。
贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署へ申告書と添付書類(戸籍謄本や登記事項証明書など)を提出します。

専門家が明かす資産承継の盲点|向いている人・慎重になるべき人の判断基準
土地の名義変更は単なる税金計算だけでなく、家族社会学的な観点や親族間の関係性にも深刻な影響を及ぼします。特定の相続人に生前贈与を行うことは、他の兄弟姉妹から見れば「遺産の先食い」と映り、将来の遺留分侵害額請求や「争族」問題へと発展する火種になり得ます。
健全な資産承継を行うためには、各人の状況に応じた冷静な見極めが欠かせません。
【プロの結論】生前名義変更が「向いている人」
- 収益物件の敷地を所有している親:賃料収入が受贈者(子)に移転するため、親の預金増加を防ぎ、将来の相続税評価を圧縮できる。
- 再開発等で将来の地価高騰が見込まれる土地を持つ人:相続時精算課税制度を使い、値上がり前の低い評価額で資産を固定して移転できる。
- 婚姻期間20年以上の配偶者に居住の安心を保障したい人:配偶者控除を活用し、生活基盤を早期に確立できる。
【プロの結論】生前名義変更を「避けるべき・慎重になるべき人」
- 子どもが複数おり、自宅の土地以外に目立った金融資産がない世帯:他の子どもとの相続分の不均衡が生じ、将来の法的な骨肉の争いを招きやすい。
- 小規模宅地等の特例が使える見込みのある自宅:相続時まで待てば80%減額された評価額で承継できるため、生前に多額の登録免許税や取得税を払って名義変更するのは経済的損失が大きい。
- 納税資金や諸費用の手元現金が不足している世帯:特例の非課税枠内であっても、数十万円単位の登記費用や取得税の現金支出が発生する。
【土地の名義変更と贈与税】に関するよくある質問(FAQ)
Q1:親名義の土地に子どもが自己資金で家を建てる場合、土地の名義変更は必要ですか?
A1:名義変更は不要です。親の土地を子が無償で借りて建物を建てる行為は「使用貸借」とみなされ、贈与税は課税されません。無理に土地の名義を子に変えると高額な贈与税が発生するため、土地は親名義のままにしておくのが最も合理的です。
Q2:評価額1,000万円の土地を、毎年110万円ずつ10年かけて持ち分移転できますか?
A2:法的には持分移転登記を毎年繰り返すことで暦年贈与の枠内に収めることは可能です。しかし、毎年司法書士報酬や登録免許税が発生し、税務署から「当初から1,000万円の土地を贈与する意図があった(連年贈与)」と認定されるリスクがあるため、実務上はあまり推奨されません。
Q3:土地の名義変更手続きは自分一人で法務局に行って完了できますか?
A3:贈与契約書の作成、固定資産評価証明書の取得、登記申請書の作成などを正確に行えれば自分で行うことも可能です。ただし、登記原因証明情報の作成ミスや添付書類の不備で法務局へ何度も足を運ぶことになるケースが多く、数千万円の資産を扱うリスクを考慮すると司法書士へ依頼するのが安全です。
Q4:2024年の税制改正による「生前贈与の加算期間延長」は土地の名義変更にも影響しますか?
A4:影響します。暦年贈与を利用して名義変更を行った場合、従来の「相続開始前3年以内」から「最大7年以内」に行われた贈与が相続財産に持ち戻されて相続税の対象となります。ただし、相続時精算課税制度を利用した場合や配偶者控除を利用した場合は、この7年持ち戻しルールの対象外となります。
まとめ:2026年からの土地名義変更で損をしないための鉄則
土地の名義変更は、「ただ名前を書き換えるだけ」という単純な事務手続きではありません。贈与税、相続税、登録免許税、不動産取得税といった複数の税目が複雑に絡み合う高度な財務戦略です。
安易な名義変更で後悔しないためには、以下の3原則を徹底してください。
- 特例を使うなら「申告期限内の確実な税務申告」を前提にする。
- 登録免許税や取得税を含めた「トータルコスト」で相続と比較する。
- 他の親族・法定相続人との合意形成を図り、将来の遺産分割紛争を未然に防ぐ。
土地の資産承継に不安がある場合は、登記を実行に移す前に、不動産に強い税理士や司法書士などの専門家へ相談し、シミュレーションを行うことが最も安全で確実な防衛策となります。 (出典: 土地 名義 変更 贈与 税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
