税金決定通知書の見方完全版!手取りが減った理由とふるさと納税の罠
毎年5月から6月にかけて、勤務先から給与明細とともに手渡される細長い圧着ハガキや電子通知、あるいは自宅ポストに届く自治体からの封書。これこそが「税金決定通知書(正式名称:住民税特別徴収税額決定通知書/住民税納税通知書)」です。「難しそうな数字が並んでいるから」と中身を確認せず、引き出しの奥へ放置していないでしょうか。
この通知書は単なる納税案内ではありません。前年の所得に対する課税額の確定通知であると同時に、ふるさと納税の控除が正しく反映されているか、昇給したはずなのに手取りが減った原因はどこにあるのか、さらには住宅ローン審査の成否を分ける公的証明としての役割まで担っています。見落としひとつで数万〜数十万円単位の損失を被るリスクを回避するため、押さえるべき急所を現場取材と専門データに基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金(住民税)決定通知書は会社員が5月中旬〜下旬(勤務先経由)、個人事業主は6月上旬(自宅郵送)に届き、6月支給の給与から手取り額が激変する。
- 要点2:ふるさと納税の寄附金控除や住宅ローン控除が正しく反映されているか「税額控除額」の確認が必須であり、漏れがあれば自治体へ即座に申立・更正が必要。
- 要点3:紛失しても自治体での再発行は原則不可だが、役所やコンビニで取得できる「課税証明書」で住宅ローン審査等の法的手続きを完全代用できる。
【2026年最新】税金(住民税)決定通知書はいつ届く?会社員と個人事業主の違い
税金決定通知書が手元に届くスケジュールは、税金の徴収方式によって明確に分かれています。会社員などの給与所得者と、フリーランス・個人事業主とでは、送付ルートも受取時期も異なります。
給与から住民税が毎月天引きされる会社員(特別徴収)の場合、自治体が税額を計算した通知書は毎年5月中旬から下旬にかけて勤務先へ送付されます。企業の給与計算担当者や総務・人事部門が内容を取りまとめ、5月下旬から6月の給料日までに従業員本人へ手渡し、または社内ポータルを通じた電子交付で配布される流れが一般的です。人事給与関連のクラウドサービス各社の調査データによると、ペーパーレス化に伴い電子通知(マイナポータル連携やPDF配信)を採用する自治体と民間企業は急速に拡大しています。
一方、自分で税金を納める個人事業主や退職者(普通徴収)の場合は、毎年6月上旬から中旬にかけて自治体から自宅へ直接郵送されます。この際、年4回(一般的に6月、8月、10月、翌年1月)に分けて支払うための「納付書」が同封されています。
「6月中旬になっても会社から渡されない」「自宅に届かない」という場合は、前年の所得が非課税限度額以下で住民税が発生していないケースや、勤務先の事務処理の遅延、確定申告の提出遅れによる自治体の税額算定遅延が考えられます。

6月の給与で手取りが減った理由とは?税金決定通知書の見方と控除額の計算
「4月に基本給が上がったはずなのに、6月の給与明細を見たら手取りが減っていた」という現象に頭を抱える人は少なくありません。この現象の引き金となるのが、まさにこの住民税決定通知書です。
日本の税制において、所得税は「その年の所得」から概算で毎月源泉徴収されますが、住民税は「前年1月1日〜12月31日の所得」を基準に計算され、翌年6月から翌々年5月までの12分割で後払い徴収される仕組みになっています。つまり、前年に残業が多かったりボーナスが増加したりした場合、その増税分が翌年6月の給与から一気に天引きされ始めるため、可処分所得が急激に目減りする「住民税ショック」が発生するのです。
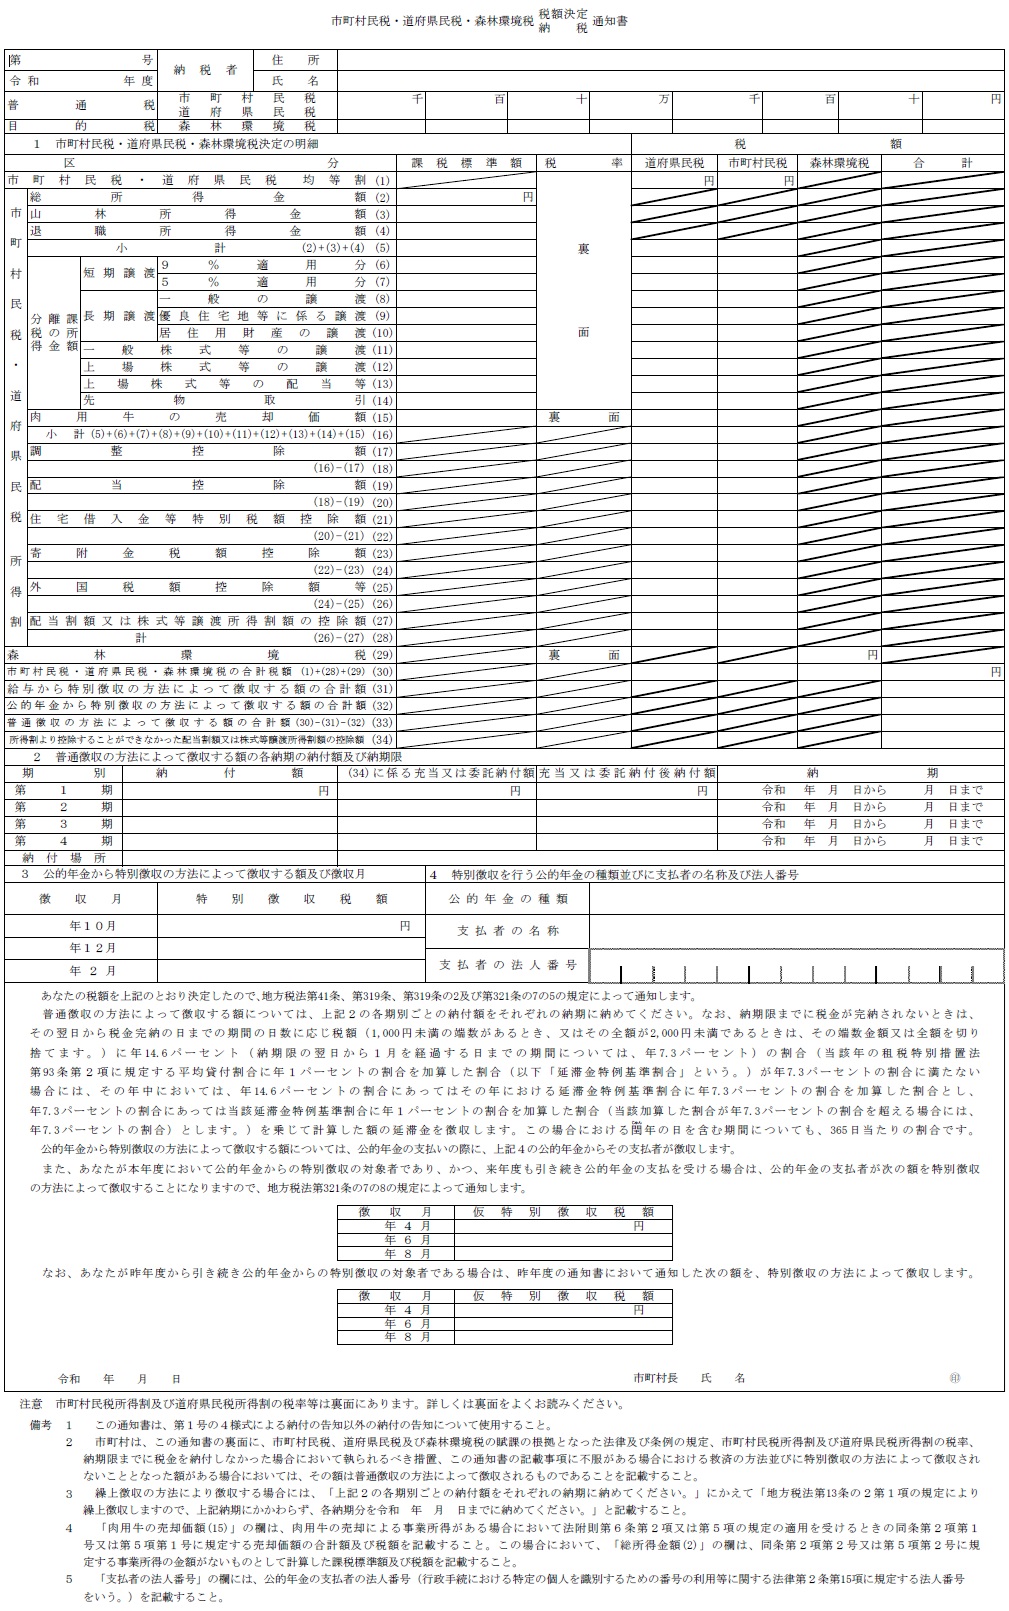
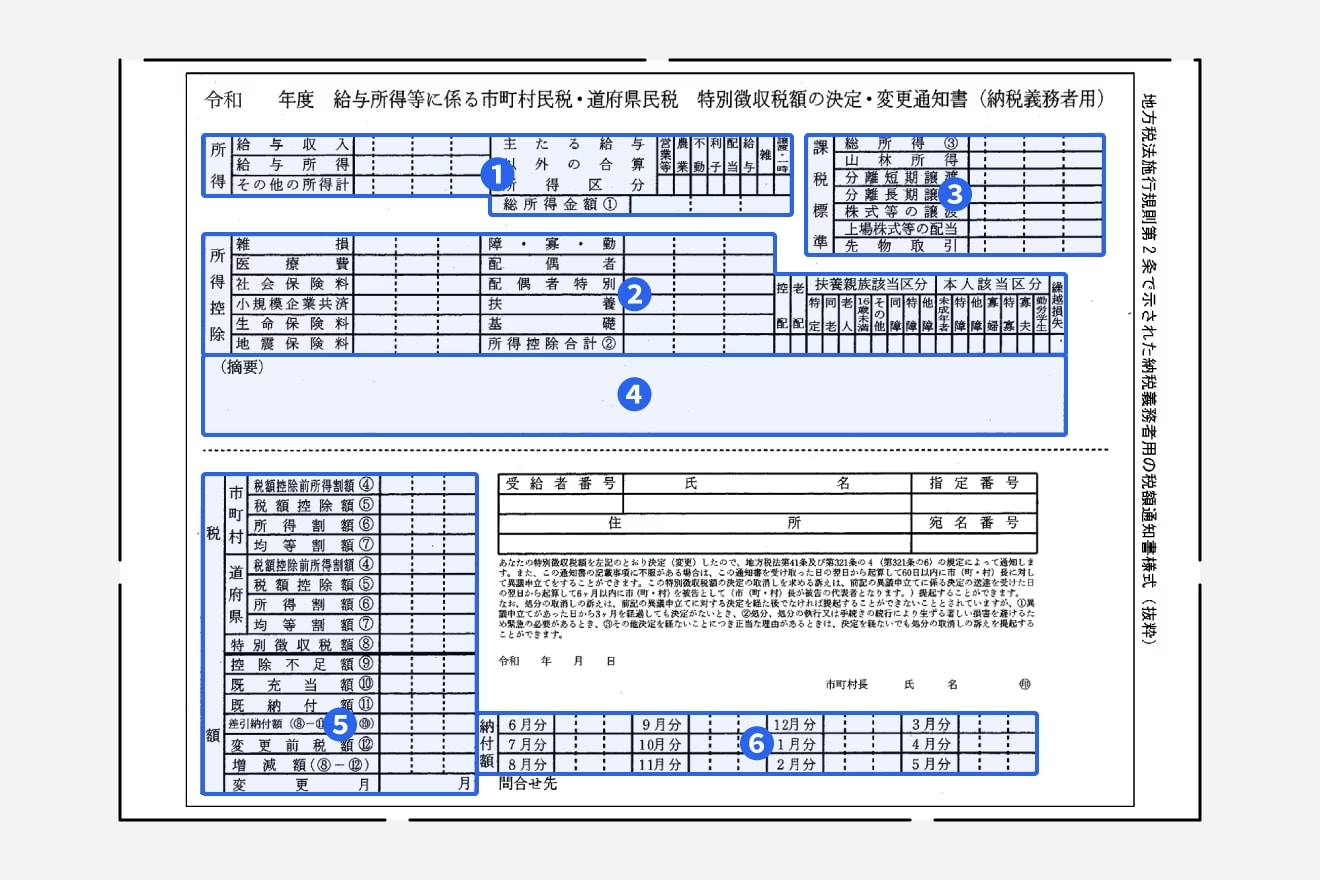
通知書に記載されている複雑な数字は、大きく次の4つのブロックで構成されています。全体の構造を把握することで、なぜその税額になったのかを正確に読み解くことができます。
1. 所得の部(総所得金額):
給与収入から「給与所得控除」を差し引いた後の金額です。副業や不動産所得がある場合は合算された額が記載されます。
2. 所得控除の部(控除額の計算根拠):
基礎控除、社会保険料控除、配偶者控除、扶養控除、生命保険料控除、地震保険料控除など、所得から差し引くことができる控除の合計額です。年末調整で提出した保険料控除申告書の内容が正確に反映されているか照合します。
3. 税額計算の部(市民税・県民税の内訳):
課税標準額(総所得金額 - 所得控除合計)に標準税率10%(市民税・区市町村民税6%+県民税・道府県民税4%)を掛け合わせた「所得割額」と、均等に課税される「均等割額(一律5,000円前後、森林環境税1,000円を含む)」が算出されます。
4. 税額控除の部と差引納付額:
住宅ローン控除やふるさと納税の寄附金税額控除がここで直接税額から差し引かれ、最終的に1年間で納めるべき住民税の総額と、6月〜翌年5月までの各月天引き額が決定します。
ふるさと納税・住宅ローン控除は反映されているか?見落とし注意点と確認術
税金決定通知書を受け取った際、最も時間をかけて点検すべき項目が「税額控除」の欄です。特に、ふるさと納税を行った人や住宅ローン控除を適用している人は、手続きミスや自治体の入力漏れによって控除が反映されていない事例が後を絶ちません。
ふるさと納税の控除確認は、通知書の「税額控除額」欄、あるいは摘要欄・特記事項欄に記載された「寄附金税額控除」の数値をチェックします。確認の計算式は以下の通りです。
【確認計算式】
(前年に行ったふるさと納税の寄附総額 - 2,000円) ≒ 住民税からの控除額(+確定申告による所得税還付額)
注意すべきは申告方法の違いです。「ワンストップ特例制度」を利用した場合は、寄附金控除の全額(自己負担2,000円を除く)が翌年度の住民税から全額控除されます。一方、医療費控除などのために「確定申告」を行った場合は、所得税の還付と住民税の減額に分割されて反映されます。「住民税の通知書に全額が載っていない」と焦る前に、確定申告書の控えと照らし合わせて合算金額を確かめる必要があります。
万が一、ワンストップ特例を申請した後に別の理由で確定申告書を提出した場合、法律上ワンストップ特例の申請はすべて無効になります。確定申告書側で寄附金受領証明書を添付して再申告していなければ、ふるさと納税の控除が丸ごと消滅している危険があります。もし控除漏れを発見した場合は、速やかにお住まいの所轄税務署へ「更正の請求」を行うか、自治体の住民税課へ問い合わせることで是正が可能です。
【比較データ検証】特別徴収・普通徴収・課税証明書の違いと住宅ローン審査での役割
税額の決定通知書は、個人の返済能力や収入の継続性を証明する重要書類として、金融機関の住宅ローン審査や賃貸物件の入居審査、保育園の入所選考などで提出を求められます。しかし、書類の種類や徴収方式によって記載形式や取得手順が異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者(特別徴収) | 毎年5月中旬〜下旬に勤務先へ送付。年税額を12分割し、6月〜翌5月の給料から毎月天引き。 | 会社員・公務員の約95%以上が対象。納め忘れリスクゼロ。 | 給料天引きのため滞納リスクが最も低く、金融機関からの信用度が極めて高い。 |
| 個人事業主(普通徴収) | 毎年6月上旬に自宅へ納付書送付。年税額を一括または年4回(6/8/10/1月)で自主納付。 | フリーランス、副業所得者、退職者が対象。口座振替も選択可。 | 1回あたりの納付額が大きいため資金繰り管理が必須。納期限超過に注意。 |
| 住民税課税証明書 | 役所窓口またはコンビニ(マイナンバーカード利用)で即時発行。手数料は1通200〜300円。 | 通知書紛失時や公的証明書提出を求められた際の唯一の公的代替手段。 | 通知書そのものは再発行不可であるため、審査書類としては課税証明書が最も確実。 |
| 住宅ローン審査での役割 | 直近1〜3年分の所得と納税実績を公的に裏付ける書類。源泉徴収票との数値整合性を検証。 | 事前審査・本審査の双方で提出必須とする銀行が大半。 | 源泉徴収票の改ざん防止および副業や他所得の有無、納税遅延の有無を暴く決定打となる。 |
【実態検証】「捨ててしまった…」紛失時の対処法と知っておくべき再発行の裏ルール
SNSやネット上の知恵袋では、毎年春先から初夏にかけて「住宅ローンの本審査で住民税決定通知書の提出を求められたが、捨ててしまった」「再発行はできるのか」という悲鳴にも似た相談が数多く投稿されます。
結論から述べると、自治体は「住民税決定通知書」そのものの再発行を原則として受け付けていません。住民税決定通知書は、地方税法に基づく法的な「課税処分通知」であり、一度納税義務者へ送達された時点でその行政手続が完了しているためです。同一の通知書を二度発行することは行政法規上できません。
しかし、絶望する必要はありません。公的な所得証明やローン審査における救済策として、以下のステップで対応が可能です。
1. 役所で「住民税課税(所得)証明書」を取得する:
通知書を紛失した場合の完全な法的代替書類が、市区町村が発行する「課税証明書(所得・課税証明書)」です。住民税決定通知書に記載されている総所得金額、所得控除の内訳、算出税額がすべて同等に明記されており、すべてのメガバンクや地方銀行、公的機関で100%通用します。
2. マイナンバーカードによるコンビニ交付を利用する:
全国の主要コンビニエンスストアに設置されたマルチコピー機から、マイナンバーカードを利用して最新年度の課税証明書を数分で取得できます(自治体によって対応状況が異なるため事前確認を推奨)。発行手数料も役所窓口より100円程度安価に設定されているケースが多く、平日夜間や休日でも即時入手が可能です。
3. 勤務先の人事・総務部に相談する:
会社員の場合、会社側の控え(特別徴収税額通知書の電子データや給与ソフト内の課税データ)から写しを発行してもらえる場合があります。ただし、銀行によっては「自治体発行の原本」を指定されるケースが多いため、最初から課税証明書を取り寄せるのが最も無駄のない選択です。
一般に知られていない盲点とネットの誤解|税制改変と家計防衛のリアル
ネット上の情報や職場の噂話には、税金決定通知書に関する根強い誤解が存在します。事実関係を整理して検証します。
誤解1:「会社に副業がバレるのは決定通知書のせいだから、普通徴収にすれば100%安全」
確定申告時に副業分の住民税を「自分で納付(普通徴収)」にチェックすれば、本業の会社へ副業分の税額は通知されません。しかし、副業がアルバイトなどの「給与所得」である場合、地方税法の厳格運用により自治体側で本業の給与と合算され、強制的に特別徴収にまとめられてしまうケースが多発しています。副業バレを防ぐには、副業の所得区分(雑所得や事業所得か給与所得か)を正しく把握し、自治体の運用ルールを事前に確認することが不可欠です。
誤解2:「年末調整をしたから通知書を確認する必要はない」
年末調整はあくまで勤務先が所得税の精算を行う手続きです。住宅ローン控除の初年度適用、医療費控除、ふるさと納税(確定申告分)は、年末調整では処理できず確定申告が必要です。税務署から自治体へ確定申告データが連携される過程でデータ反映の不備が起きる可能性はゼロではありません。通知書による最終確認を怠ると、過大請求された税金を無自覚に払い続けることになります。
【プロの結論】経済的リテラシーが生む生涯資産格差と確認すべき人の基準
日本のサラリーマン社会には、税金が自動的に源泉徴収される安心感の裏返しとして「税務に対する受動的な思考停止」が蔓延しています。給与明細の額面だけを見て一喜一憂し、手取りを直接決定づけている住民税決定通知書を精読しない姿勢は、長期的な家計管理において致命的な損失をもたらします。
以下の条件に該当する人は、通知書が届いた当日に必ず全項目を検算してください。
【今すぐ通知書を徹底確認すべき人の条件】
・前年にふるさと納税を行い、ワンストップ申請または確定申告をした人
・住宅ローン控除の適用を受けている人(特に1年目の申告後)
・年間10万円を超える医療費を支払い、医療費控除を申告した人
・配偶者のパート収入が変動し、配偶者控除・配偶者特別控除の区分が変わった人
・今年度中に住宅ローンや自動車ローンの本審査を控えている人
逆に、前年に一切の控除変更がなく、副業も寄附も行っていない単身給与所得者の場合、大幅な記載ミスの確率は相対的に低くなります。しかし、国の税制改定や森林環境税などの新設項目が家計にどのような影響を与えているかを定点観測する上でも、通知書を1年に1度確認する習慣は必須の金融防衛術です。
【税金決定通知書】に関するよくある質問(FAQ)
Q1:住民税決定通知書を紛失してしまいました。会社に頼めば再発行してもらえますか?
A1:自治体から発行された公式な「住民税決定通知書(原本)」の再発行は、会社でも自治体でも原則として不可能です。ただし、公的証明として必要な場合は、お住まいの市区町村役場の窓口またはマイナンバーカードを使ったコンビニ交付で「住民税課税証明書」を取得すれば、全く同じ証明効力として使用できます。
Q2:ふるさと納税をしたのに通知書の税額控除欄に金額が反映されていないのはなぜですか?
A2:主な原因として、①ワンストップ特例申請書を期日までに自治体へ提出できていなかった、②ワンストップ申請後に医療費控除などの確定申告を行いワンストップが無効化された、③自治体側の入力処理漏れ、の3点が挙げられます。確定申告の控えを確認し、寄附金控除の記載が漏れていた場合は税務署で「更正の請求」を行ってください。
Q3:通知書の記載内容が間違っている(控除が抜けている)ときはどこに連絡すればいいですか?
A3:年末調整の控除漏れ(生命保険料控除など)は勤務先の人事・総務部または所轄税務署へ、ふるさと納税や確定申告に関わる記載ミスは所轄税務署およびお住まいの自治体の住民税課(市民税課)へ連絡してください。自治体の窓口で調査の上、過大課税が認められれば差額は後日還付されます。
Q4:転職や退職をした場合、住民税決定通知書はどうなりますか?
A4:年の途中で退職した場合、残りの住民税を一括徴収されるか、自宅に普通徴収の納付書が届く形に切り替わります。転職先が決まっている場合は、前職の退職手続き時に「特別徴収の継続」を依頼することで、新しい勤務先へ通知書と徴収データが引き継がれます。
まとめ:手元の通知書1枚で年間数万円の家計防衛を
税金決定通知書は、行政が一方的に課税額を押し付ける紙片ではなく、自身が前年に行った経済活動と節税策の成果が正しく反映されているかをチェックするための「通知・照合書」です。
ふるさと納税の控除漏れや人的控除の記入ミスは、納税者本人が声を上げない限り、行政側が自動で修正して還付してくれることはありません。手元に通知書が届いた際は、速やかに開封して「総所得」「所得控除」「税額控除」の整合性を確かめ、万が一の審査手続きに備えて大切に保管してください。わずか5分の確認作業が、あなたの手取りと家計の資産防衛に直結します。 (出典: 税金 決定 通知 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
