年収600万の住宅ローン適正額と限界は?破綻の罠と2026年最新対策
日本銀行の政策修正に伴い「金利のある世界」が本格化した2026年、住宅購入を取り巻く環境は激変の渦中にあります。なかでも、日本の民間給与所得者の平均を上回り、中間層の上位に位置する「年収600万円世帯」のマイホーム計画には大きな注目が集まっています。金融機関の審査上は4,000万〜5,000万円超の借入が可能とされる一方、背伸びをした資金計画によって家計が逼迫し、任意売却や破綻の相談窓口へ駆け込むケースが後を絶ちません。
不動産価格が高止まりを続けるなか、住宅ローンは「いくら借りられるか」ではなく「いくらなら最後まで安全に返せるか」という根本的な発想の転換が求められています。本稿では、大手金融機関や住宅ローンコンサルティングの現場取材、公的統計データをもとに、年収600万円世帯における借入限度額と安全な適正額のギャップ、2026年最新の金利動向や税制優遇、後悔しないための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の借入限度額は約4,800万〜5,000万円に達するが、生活の破綻を防ぐ安全な適正借入額は3,500万〜3,800万円前後が現実的な防衛ラインとなる。
- 要点2:金利上昇期における「頭金なしのフルローン」や「限度額いっぱいのペアローン」は、産休・育休や教育費増大などのライフイベントで家計が崩壊する最大要因になっている。
- 要点3:2026年最新の住宅ローン控除基準や省エネ適合要件を正確に把握し、手取り月収に見合った返済比率(手取りの20〜25%以内)を厳守することが資産防衛の要となる。
【借入限度額と適正額のギャップ】年収600万円はいくらまで借りられるのか
金融機関の窓口や住宅メーカーの営業担当者から提示される「借入可能額」を、そのまま「自分が借りてよい金額」だと信じ込んでしまう点に最初の落とし穴が存在します。まず押さえるべきは、審査上の借入限度額と、家計が耐えうる適正額との間にある決定的な乖離です。
住宅金融支援機構や主要メガバンクの融資審査において、年収に対する年間総返済額の割合を示す住宅ローン 返済負担率 基準は、一般的に「年収400万円以上で35%以内」と設定されています。年収600万円の場合、年間返済額の上限は210万円(月額17.5万円)となり、審査金利(多くの銀行で3〜4%前後に設定)で逆算すると、年収600万円 住宅ローン 借入限度額は概ね4,800万円から5,200万円程度まで算出されます。
額面の年収600万円から所得税、住民税、社会保険料を差し引いた実際の手取り年収は、扶養家族の有無によって異なるものの、おおむね460万〜480万円(月額手取り約30万〜33万円+ボーナス)です。手取りベースで月々17.5万円を返済した場合、残る生活費は13万〜15万円程度に激減します。ここから光熱費、通信費、食費、教育費、さらにはマンションの管理費・修繕積立金や固定資産税を捻出することは極めて困難です。
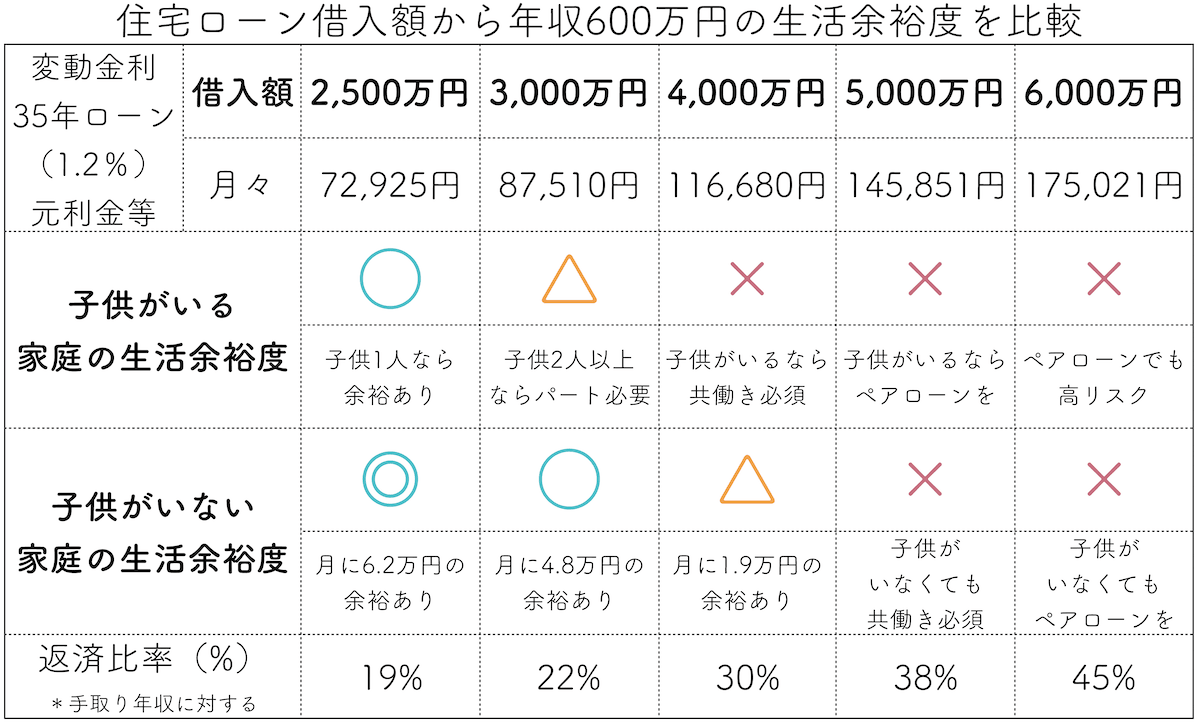
住宅財務の専門家が推奨する年収600万 住宅ローン 適正額は、手取り年収に対する年間返済比率を20〜25%以内に抑えた3,200万〜3,800万円の範囲です。この水準であれば、月々の返済額は9万〜11万円台に収まり、万一の金利上昇や突発的な出費にも柔軟に対応できる家計のバッファーを確保できます。

【徹底比較】借入額ごとの月々返済額と総返済額シミュレーション
借入額によって毎月の家計負担がどれほど変化するのか、具体的なデータで検証します。以下は、返済期間35年、元利均等返済における金利タイプ別の試算結果です。
| 借入金額 | 変動金利(年0.7%想定) 月々返済/総返済額 | 固定金利(年1.9%想定) 月々返済/総返済額 | 年収600万世帯の安全性評価 |
|---|---|---|---|
| 3,500万円 (推奨適正ゾーン) | 約9.39万円 (総額 約3,947万円) | 約11.43万円 (総額 約4,801万円) | 【安全圏】教育費積立や老後資金の貯蓄を両立できる盤石な水準 |
| 4,200万円 (慎重検討ゾーン) | 約11.27万円 (総額 約4,737万円) | 約13.72万円 (総額 約5,762万円) | 【注意】固定資産税や管理費の上乗せで月15万円超の負担に達する |
| 5,000万円 (限界借入ゾーン) | 約13.42万円 (総額 約5,639万円) | 約16.33万円 (総額 約6,859万円) | 【危険】金利上昇や世帯収入の減少時に即座に破綻リスクが顕在化 |
上記の年収600万 住宅ローン 月々返済額の推移を見ると明らかなように、借入額が5,000万円に達すると、固定金利では月々約16.3万円の返済が発生します。持ち家の維持には、修繕積立金・管理費(マンションの場合平均2.5万〜3.5万円)や固定資産税・都市計画税(月割約1万〜1.5万円)が確実に上乗せされるため、実際の住宅関連支出は月20万円を突破します。手取り月収の過半が住居費に消える計算となり、生活水準の維持は極めて困難を極めます。
【実態検証】なぜ年収600万円で破綻するのか?現場で見えた3大原因
家計再生相談の現場や任意売却を手がける専門業者のもとには、年収600万円という決して低くない収入を得ていながら、ローン返済に行き詰まる相談者が続々と訪れています。関係者の取材や体験談の集約によって浮き彫りになった年収600万 住宅ローン 破綻 理由には、共通する3つの典型パターンが存在します。
第1の原因は、住宅ローン 頭金なし フルローン リスクの軽視です。低金利環境が長く続いた影響で「手元資金を残すためにフルローンを組む」選択が一般化しました。しかし、購入直後から物件価格の100%以上の借入(諸経費込みのオーバーローンを含む)を背負うと、万が一売却を余儀なくされた際に「売却可能価格 < ローン残債」という担保割れ(オーバーローン状態)に陥り、家を売っても借金だけが残る致命的な袋小路に直面します。
第2の原因は、夫婦共同で組む年収600万 ペアローン 借入可能額の過大評価です。夫の年収600万円に加え、妻のパートや派遣収入(年収200万〜300万円)を合算して6,000万〜7,000万円の高額物件を購入する事例が増加しています。しかし、出産や育児、介護に伴う妻の休職・退職や、予期せぬ体調不良、さらには将来的な離婚時にペアローンの権利関係と返済義務が重くのしかかり、家計が一瞬で崩壊するケースが多発しています。
第3の原因は、教育費のピークと金利上昇の重複です。以下は、家計再生相談の現場で記録された年収600万 住宅ローン 後悔した事例まとめの代表例です。
「30代前半、年収600万円で4,800万円のタワーマンションを変動金利のフルローンで購入しました。当時は『年収も上がるし余裕』と考えていましたが、子ども2人が私立高校・大学へ進学するタイミングで教育費が月15万円に跳ね上がり、さらに日銀の利上げで変動金利が上昇。ボーナス払い頼みの返済計画だったため、会社の業績悪化でボーナスが減額された瞬間、完全に返済がショートしました」(40代後半・元IT企業勤務男性の手記より)

一般に知られていない盲点とネットの誤解|審査落ちの理由と2026年控除
ネット上の情報コミュニティやSNSでは、「年収600万円あれば大手企業なら誰でも審査は通る」「住宅ローン控除で払った税金が全額戻ってくる」といった誤った言説が散見されます。実務上の正確なルールを精査する必要があります。
まず、高年収帯でも発生する年収600万円 住宅ローン審査 落ちた理由として最も多いのが、「信用情報機関(CIC・JICC)に登録された隠れた負債」です。見落とされがちな要素として以下の項目が挙げられます。
- スマートフォンの本体代金分割払い:月々の通信料と一緒に支払っている端末代金の滞納履歴が、個人信用情報上で「延滞」として記録されているケース。
- クレジットカードのキャッシング枠やリボ払い残高:利用していなくても、キャッシング枠が設定されているだけで「枠いっぱいの借入がある」とみなして返済比率を計算する金融機関が存在する。
- 奨学金やマイカーローンの残債:これらの年間返済額もすべて住宅ローンの「返済負担率35%」の枠に合算されるため、希望借入額が減額される、あるいは否決される直接原因となる。
さらに見逃せないのが、年収600万 住宅ローン控除 2026年最新の法改正動向です。2024年以降段階的に厳格化された省エネ基準適合義務化の流れを受け、2026年現在、省エネ性能を満たさない新築住宅は原則として住宅ローン控除の対象外となっています。
借入限度額も「長期優良住宅・低炭素住宅」「ZEH水準省エネ住宅」「省エネ基準適合住宅」の区分ごとに細分化されており、一般住宅では控除の恩恵が著しく縮小しています。年末残高の0.7%が所得税・住民税から控除される仕組みですが、年収600万円世帯が実際に納めている所得税・住民税額の上限(控除限度)を正確に把握していないと、「シミュレーション通りの還付金が得られない」という計算違いが生じます。
マンションvs戸建て|年収600万円の購入予算とエリア選定の現実解
購入対象がマンションか一戸建てかによって、適正な総予算の組み立ては大きく異なります。年収600万 マンション 戸建て 購入予算の配分においては、ランニングコストの構造差を織り込む必要があります。
首都圏や近畿圏の中心部において新築マンション価格が高騰を極める現在、年収600万円単独での新築マンション購入は、郊外駅遠物件を除いて選択肢が狭まっています。マンションを検討する場合、借入額を3,500万円前後に抑えたとしても、毎月の管理費、修繕積立金、駐車場代で計3万〜4.5万円が固定で加算されます。修繕積立金は築年数の経過に伴い段階的に増額改定されるため、購入から10年後、15年後に月々の住居関連コストが急激に膨張するリスクを想定しなければなりません。
一方、注文住宅や建売を含む一戸建ての場合、管理費や駐車場代の月々支払いは発生しません。しかし、10〜15年周期で訪れる外壁・屋根塗装や給湯器交換、防蟻処理といった大規模メンテナンス費用(1回あたり150万〜250万円)を、自前で計画的に積み立てておく自己規律が求められます。
利便性を優先して中古マンションのリノベーションを選択するか、土地資産価値の残る郊外の良質な省エネ戸建てを選択するか、表面的な物件価格だけでなく35年間の維持コストを含めた「トータルライフサイクルコスト」での比較が不可欠です。
金利タイプの選択基準|変動金利と固定金利の徹底比較
2026年の住宅ローン選びにおいて最も激しい議論が交わされているのが、住宅ローン 変動金利 固定金利 比較の判断軸です。日銀の追加利上げ観測が定着するなか、それぞれのメリット・デメリットを冷静に比較検討しなければなりません。
変動金利は依然として0.5〜0.8%前後の魅力的な低金利を提供している金融機関が多く、返済開始当初の月々負担を圧倒的に抑えられる強みがあります。しかし、半年ごとの金利見直しと「5年ルール(返済額を5年間据え置き)」「125%ルール(見直し後の返済額上限を前回の1.25倍までとする)」の適用によって、金利が急上昇した際には「毎月の返済額のほとんどが利息に充当され、元金がまったく減らない未払利息リスク」が潜んでいます。
一方、フラット35に代表される全期間固定金利は1.8〜2.1%前後で推移しており、変動金利に比べて当初の月々返済額は2万〜3万円程度高くなります。しかし、完済までの総返済額が契約時点で確定するため、将来の金利上昇に対する完全なヘッジ(保険)となります。
年収600万円世帯における現実的な判断基準は、「手元資金の厚み」と「返済期間の長さ」です。手元に500万〜1,000万円以上の流動性資産があり、金利上昇時に繰り上げ返済で元金を一気に圧縮できる余力がある世帯は変動金利の恩恵を享受できます。一方、貯蓄が少なく教育費の負担がこれから本格化する子育て世帯は、固定金利または一定期間固定金利を選択し、家計の将来支出を確定させることが極めて堅実な選択肢となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や行動経済学の観点から見ると、住宅購入は単なる金融取引にとどまらず、家族関係や心理的安定に直結する一大イベントです。「周囲の同僚が家を買ったから」「家賃を払い続けるのはもったいないから」という同調圧力や見栄に流されると、過度な借入による心理的ストレスが夫婦間の不和や家庭環境の悪化を引き起こす温床となります。健全な生活を維持するための明確な判断基準は以下の通りです。
【年収600万円で積極的に住宅購入を進めてよい人】
- 物件価格の10〜20%に相当する頭金に加え、生活防衛資金(生活費6ヶ月〜1年分)を別に確保できている。
- 借入額を3,500万円以下に設定し、月々の返済額を手取り月収の20〜23%以内に抑えている。
- 子どもの進学先(国公立・私立)や老後資金の積立計画を逆算し、ボーナス払いに一切依存しない返済設計を組んでいる。
【購入を見合わせるか、大幅な予算見直しをすべき人】
- 頭金がゼロで、仲介手数料や登記費用などの諸経費までローンに組み込むフルローンを前提としている。
- 現在の生活水準を維持するために、ボーナス月に10万〜20万円の上乗せ返済を組み込んでいる。
- 共働き前提のペアローンで上限枠(5,000万〜6,000万円超)いっぱいの借入を計画し、どちらか一方の収入減少を許容できない。
【住宅 ローン 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で5,000万円の住宅ローンを組むのは本当に無謀ですか?
A1:単独年収かつ扶養家族がいる世帯においては、極めてハイリスクな借入です。手取り月収の半分近くが住居費と維持費に消えるため、教育費の積立や老後資金の形成が困難になります。ただし、「手元に潤沢な自己資金があり、親からの非課税贈与を受けられる」「将来的に確実な昇給が見込める大手企業勤務である」といった特殊な好条件が揃っている場合に限り、成立する余地があります。
Q2:変動金利の「5年ルール・125%ルール」があれば金利が上がっても安心ですか?
A2:誤解されやすい点ですが、安心の保証ではありません。このルールは「毎月の支払額の急変を一時的に防ぐ」ための仕組みに過ぎず、上昇した金利分の利息支払いは免除されません。利息が返済額を上回ると「未払利息」として蓄積され、最終返済期日に一括請求されるリスクを抱えることになります。
Q3:年収600万円で独身・単身者が住宅を購入する場合の注意点は何ですか?
A3:単身者の場合、扶養家族がいないため手取り額はファミリー層よりやや多くなりますが、病気や失職で収入が途絶えた際のリスク分散(配偶者による下支え)が効きません。将来的な結婚、転職、親の介護などライフスタイルの変化に柔軟に対応できるよう、駅近で賃貸需要の高い資産価値の落ちにくいコンパクトマンション(1LDK〜2LDK)を、借入額3,000万円前後で選定することが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
金利が上昇局面にある2026年以降の住宅市場において、年収600万円という所得層は「最も賢明な資金戦略が求められるポジション」にあります。銀行が貸してくれる限界額(4,800万〜5,000万円超)に惑わされることなく、自らの家計が健全に回り続ける安全適正額(3,500万円前後)を冷静に見極める姿勢が、マイホーム購入を成功に導く最大の防壁です。
住宅は人生を豊かにするための舞台であり、日々の生活や家族の笑顔を犠牲にしてまで返済に追われる対象であってはなりません。まずは現状の家計収支と将来のライフプランを正確に棚卸しし、複数の金融機関の金利プランや最新の税制優遇措置を比較検討したうえで、無理のない堅実な一歩を踏み出してください。 (出典: 住宅 ローン 600 万(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
